🔄 Cambio de artículo y devoluciones POS
Cambiar productos, resolver diferencias, devolver dinero y conservar o aplicar saldo a favor, paso a paso. Actualizado con recibos y comprobaciones de laboratorio del 17 de noviembre.
▶ Ver el video completo: cambio de artículo y devoluciones POS (23 min)
Cambiar un artículo desde la lista POS
Práctica de Renova 4.15.2727 con empresa y clientes ficticios. Usa Facturación → Lista de facturas POS y mantén abierta la caja de hoy.
- Vamos a recorrer un cambio de producto hasta su resultado, y después las devoluciones y el saldo a favor. En Facturación abre Lista de facturas POS. Busca la venta por número, cliente o fechas y selecciona su fila. Comprueba el número, el cliente y el importe en el panel derecho. Pulsa Cambiar artículo en la barra inferior, o Ctrl+K. Estas son pantallas reales de práctica de la versión 4.15.2727.
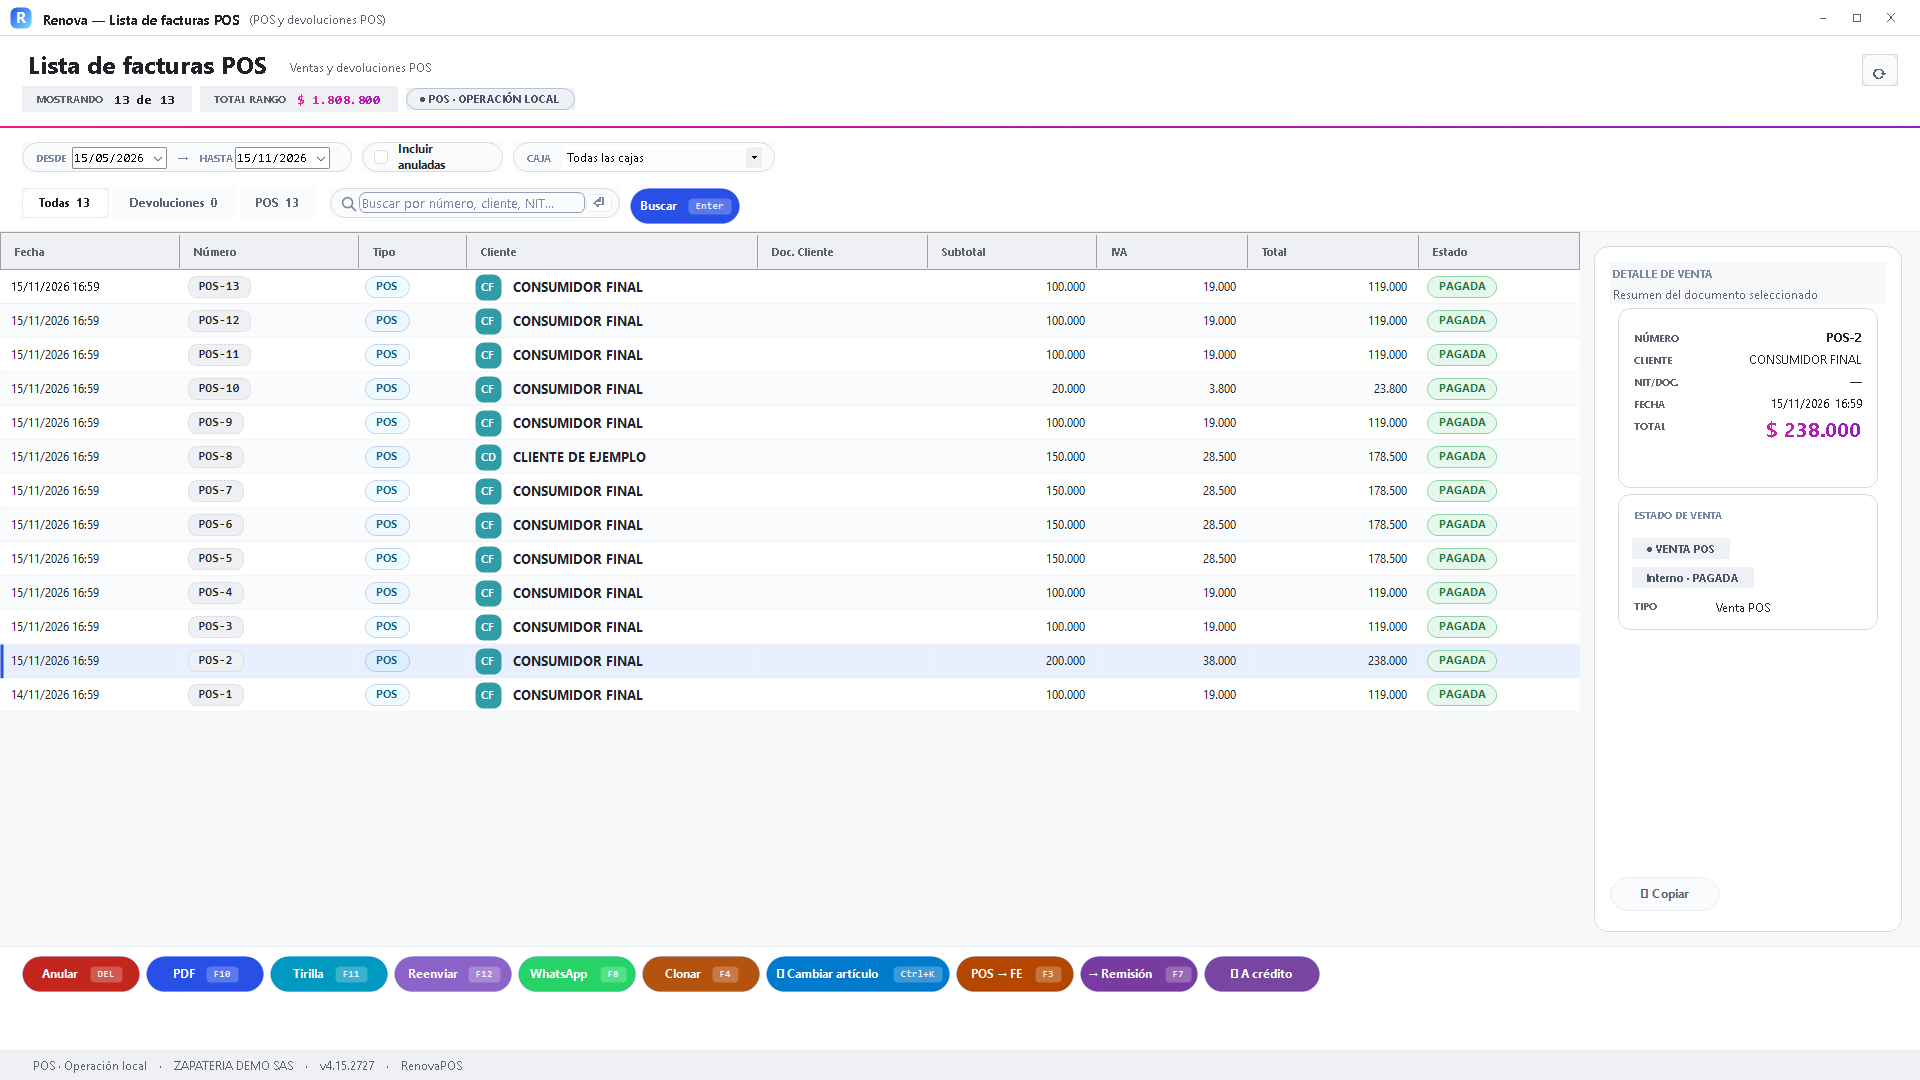
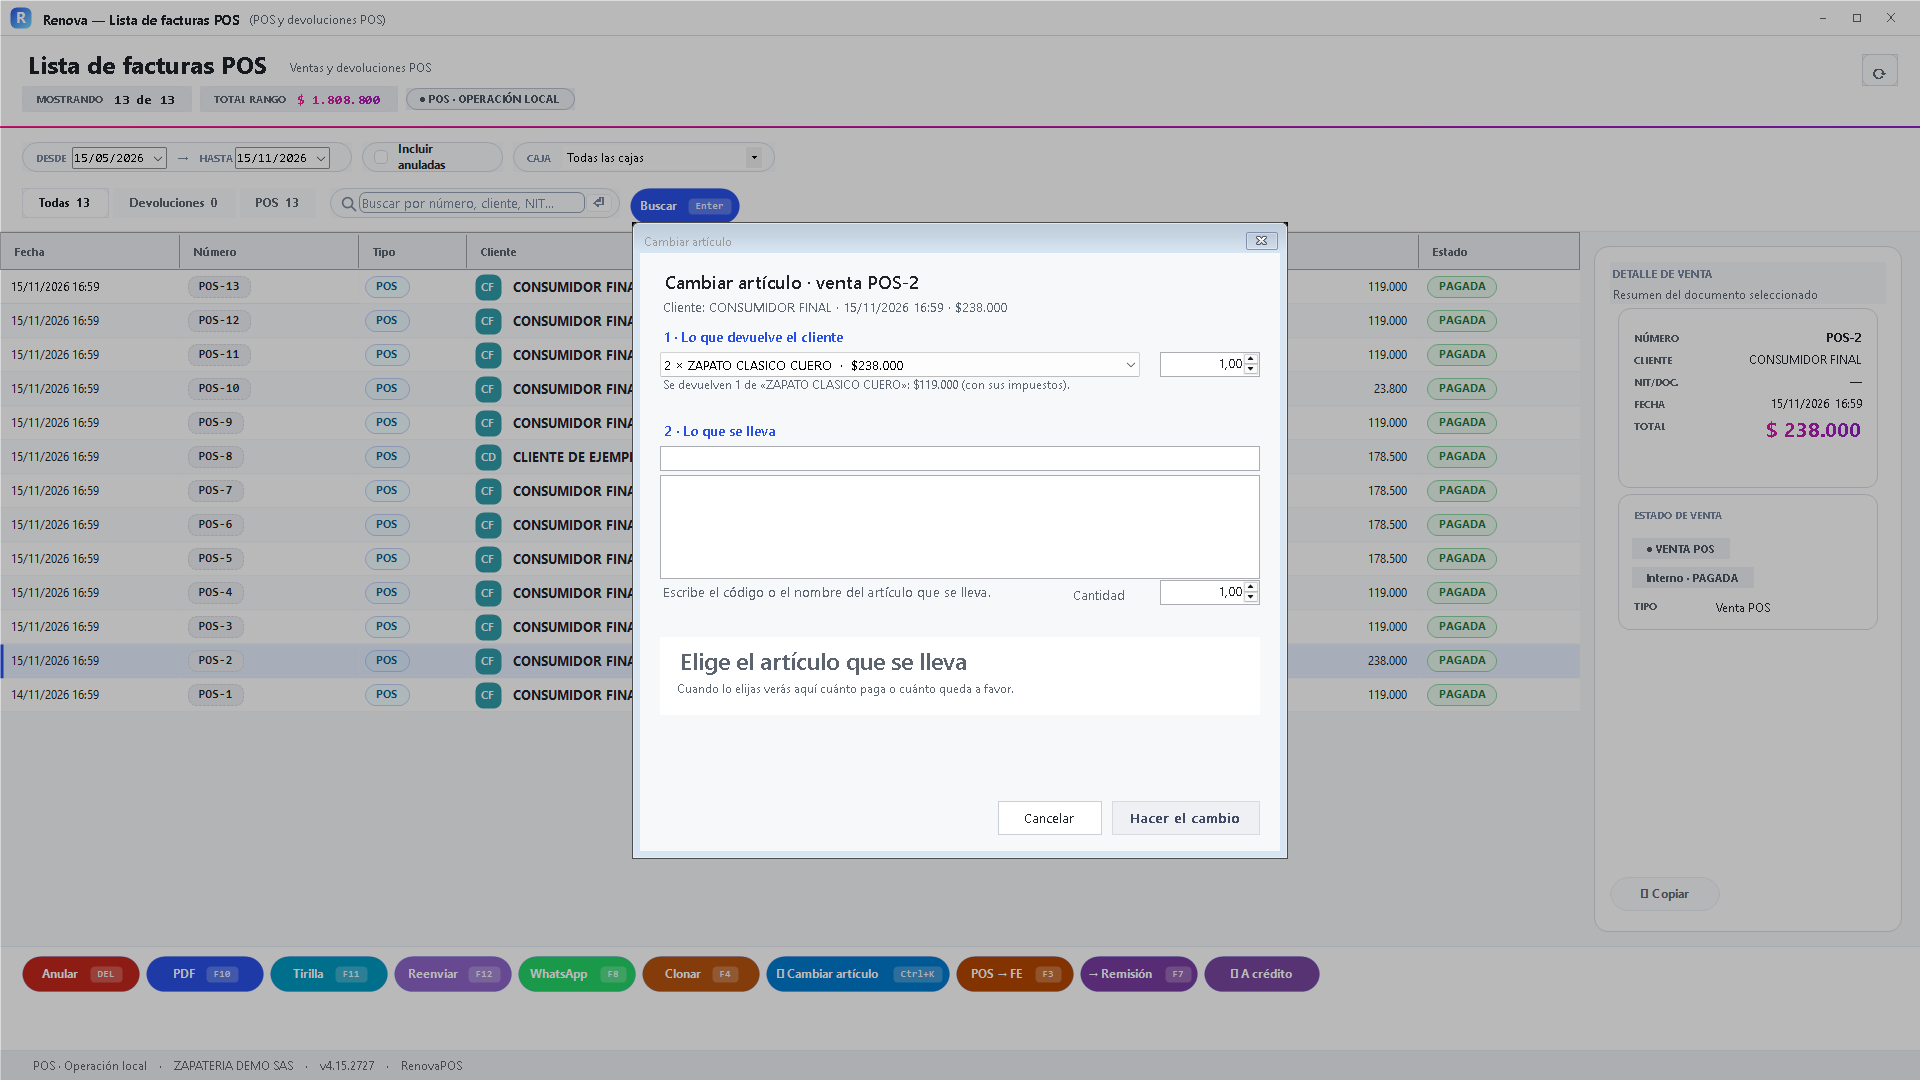
Abre la Lista de facturas POS (empresa de demostración) - En Cambiar artículo revisa la venta del encabezado. En Lo que devuelve el cliente selecciona el producto original y la cantidad que recibes. POS-2 tenía dos zapatos por $238.000. Aquí devuelve uno: el texto confirma $119.000 con impuestos. No confundas el total de la línea original con la cantidad que vas a devolver hoy.
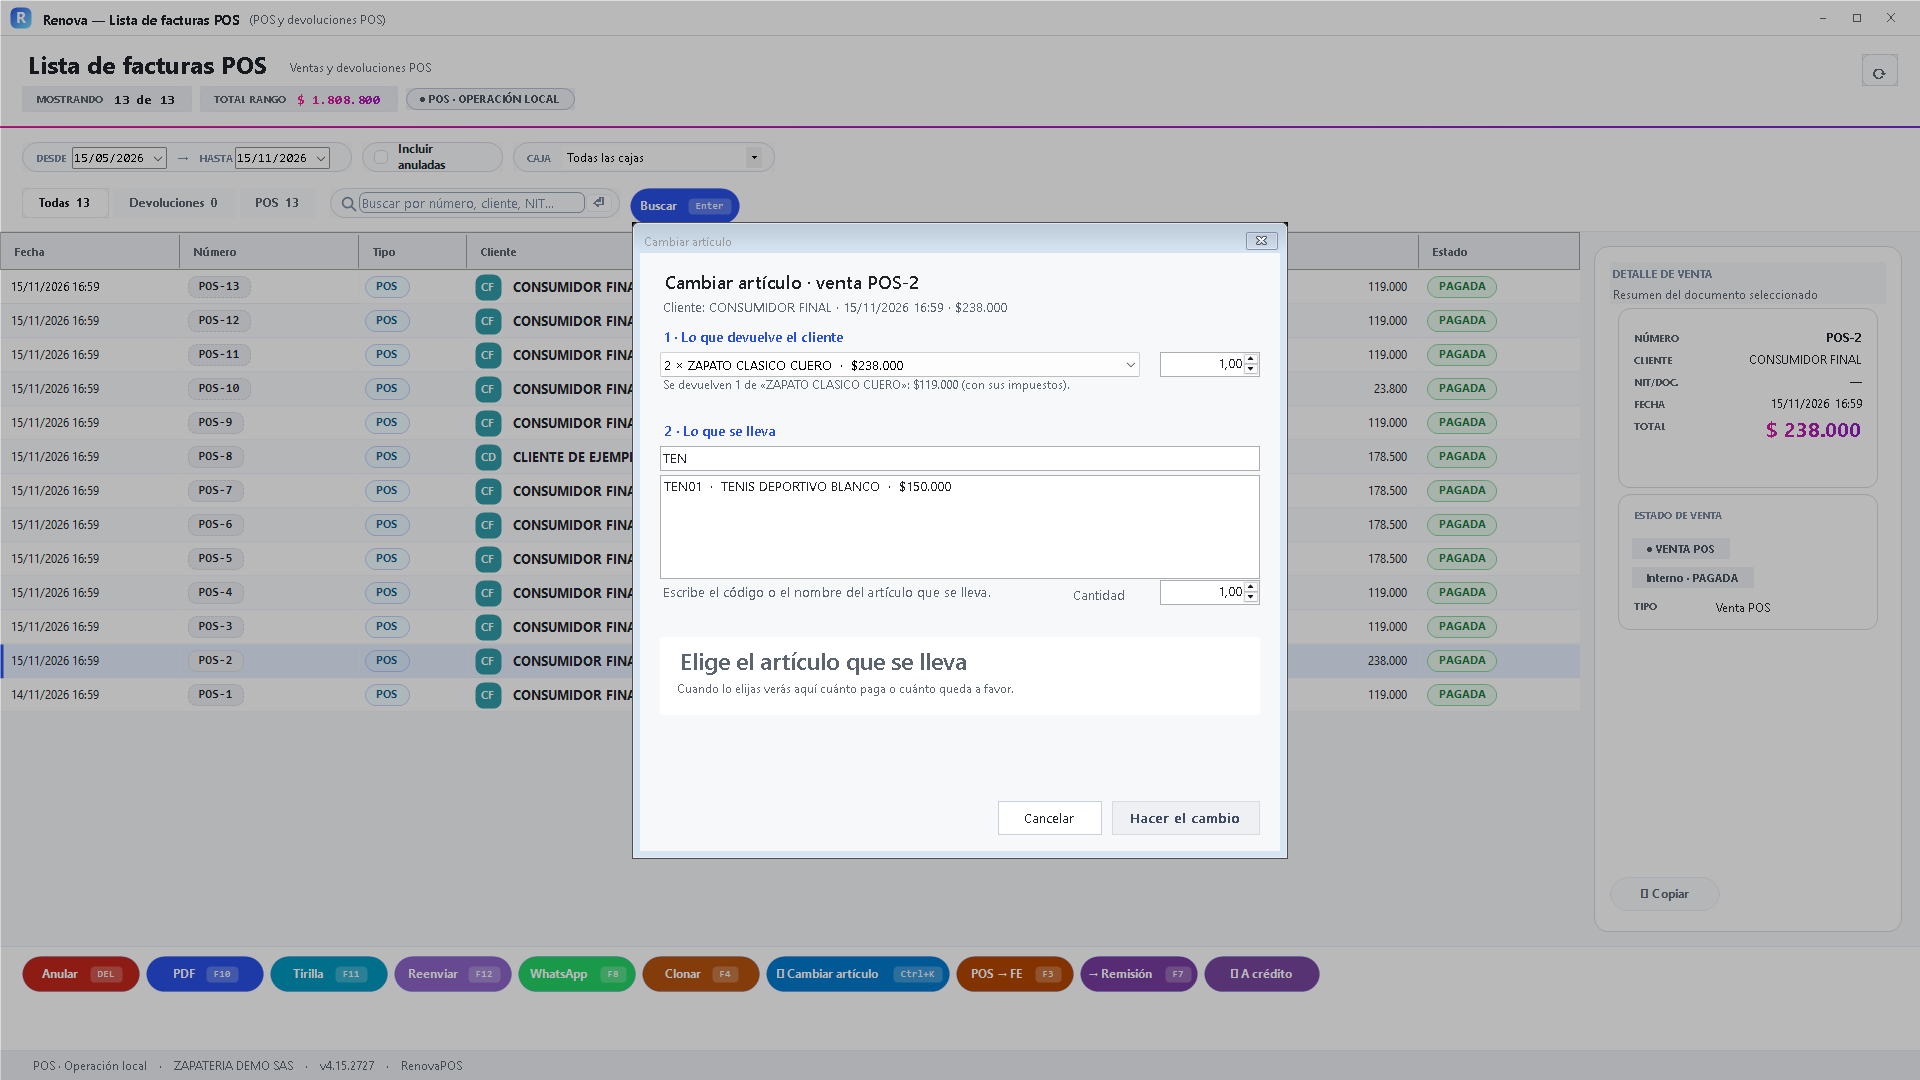
Elige lo que devuelve el cliente (empresa de demostración) - En Lo que se lleva escribe el código o el nombre del nuevo artículo. Selecciona el resultado y revisa su cantidad. Buscamos TEN y elegimos Tenis deportivo blanco. La lista muestra $150.000 antes de impuestos; el texto del artículo seleccionado y el resumen calculan el importe con impuestos. Comprueba el resultado antes de confirmar.
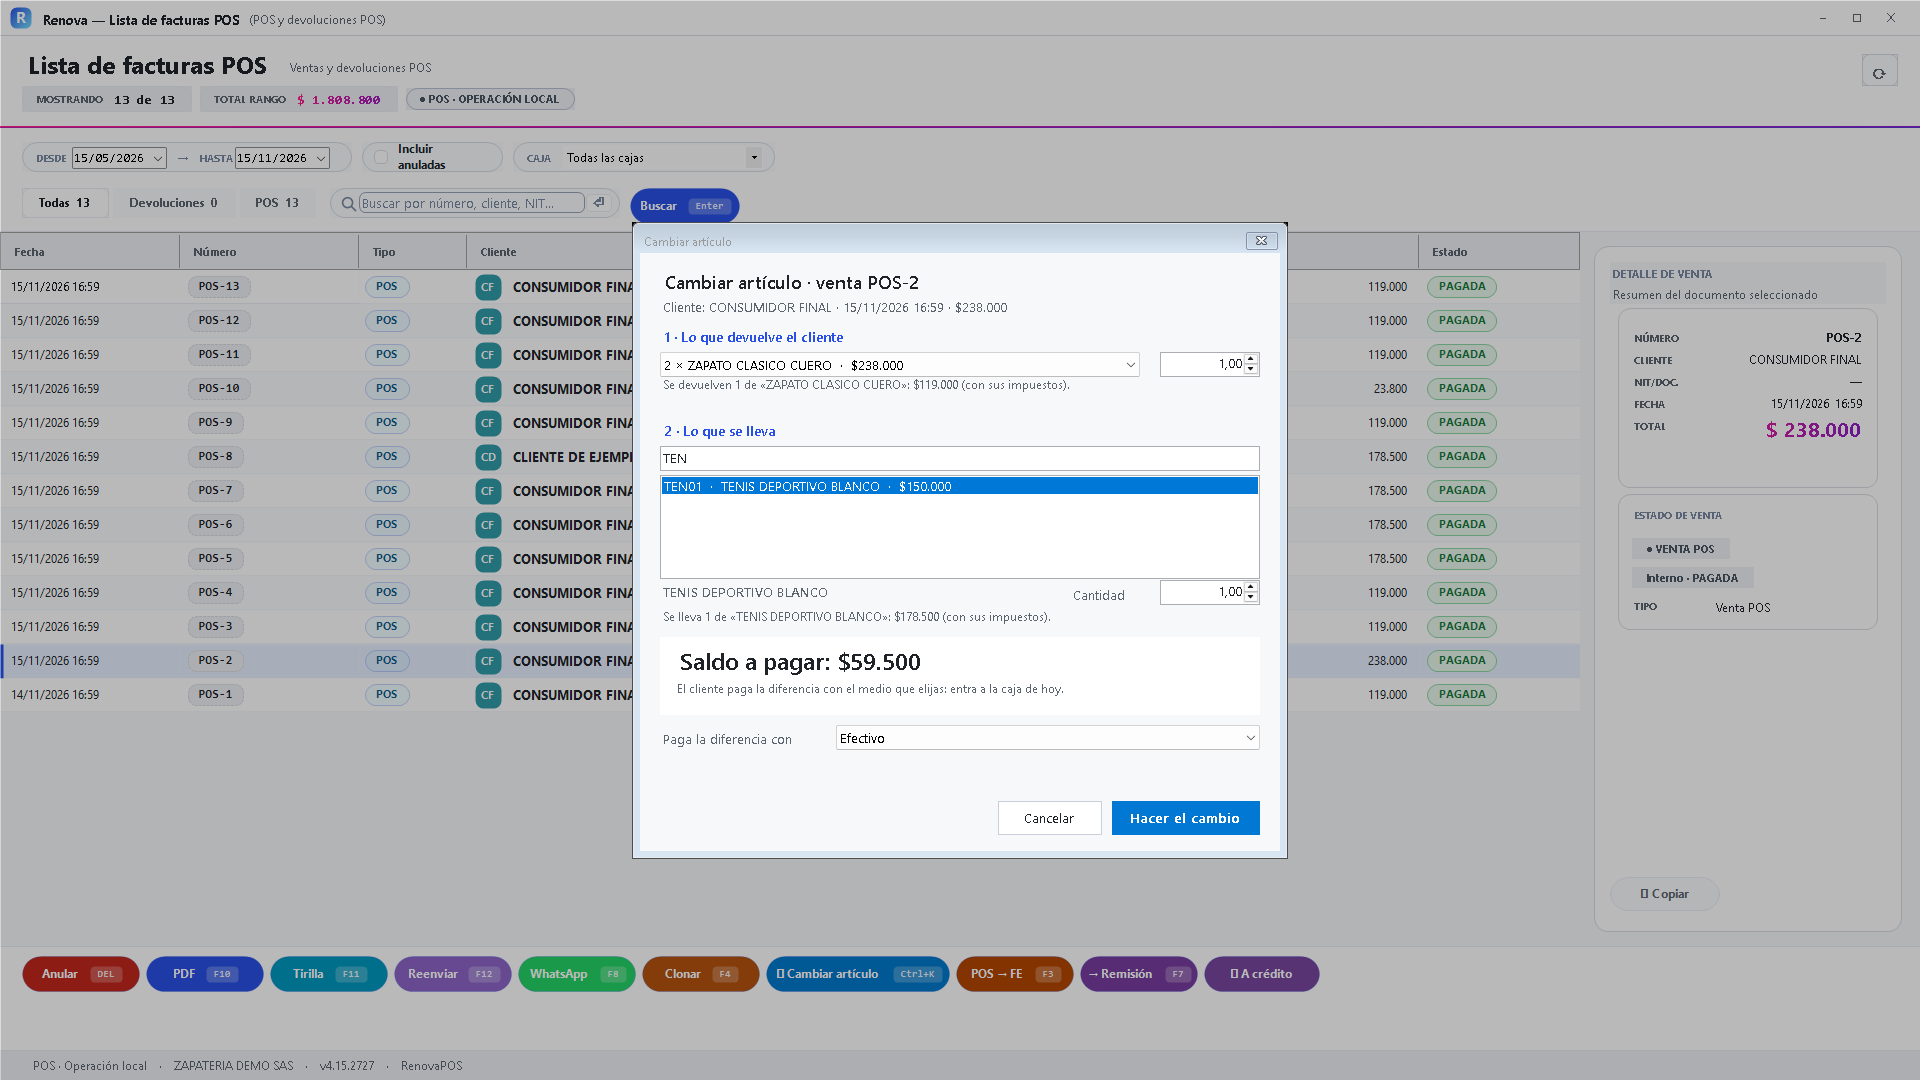
Busca lo que se lleva (empresa de demostración) - El zapato devuelto vale $119.000 y los tenis nuevos $178.500. Saldo a pagar indica $59.500. En Paga la diferencia con elige el medio realmente recibido; aquí Efectivo. Revisa ambos productos y cantidades. Pulsa Hacer el cambio una sola vez y espera el resultado.
Paga la diferencia · $59.500 (empresa de demostración) - Cambio hecho confirma la nota NCPOS1 por $119.000, la nueva venta POS-14 por $178.500 y Recibe $59.500. Pulsa Aceptar. En la consulta del laboratorio, el efectivo esperado aumentó solo por esa diferencia. Regresó un zapato talla 38 y salió un tenis; el saldo final de la cuenta 280505 quedó en cero.
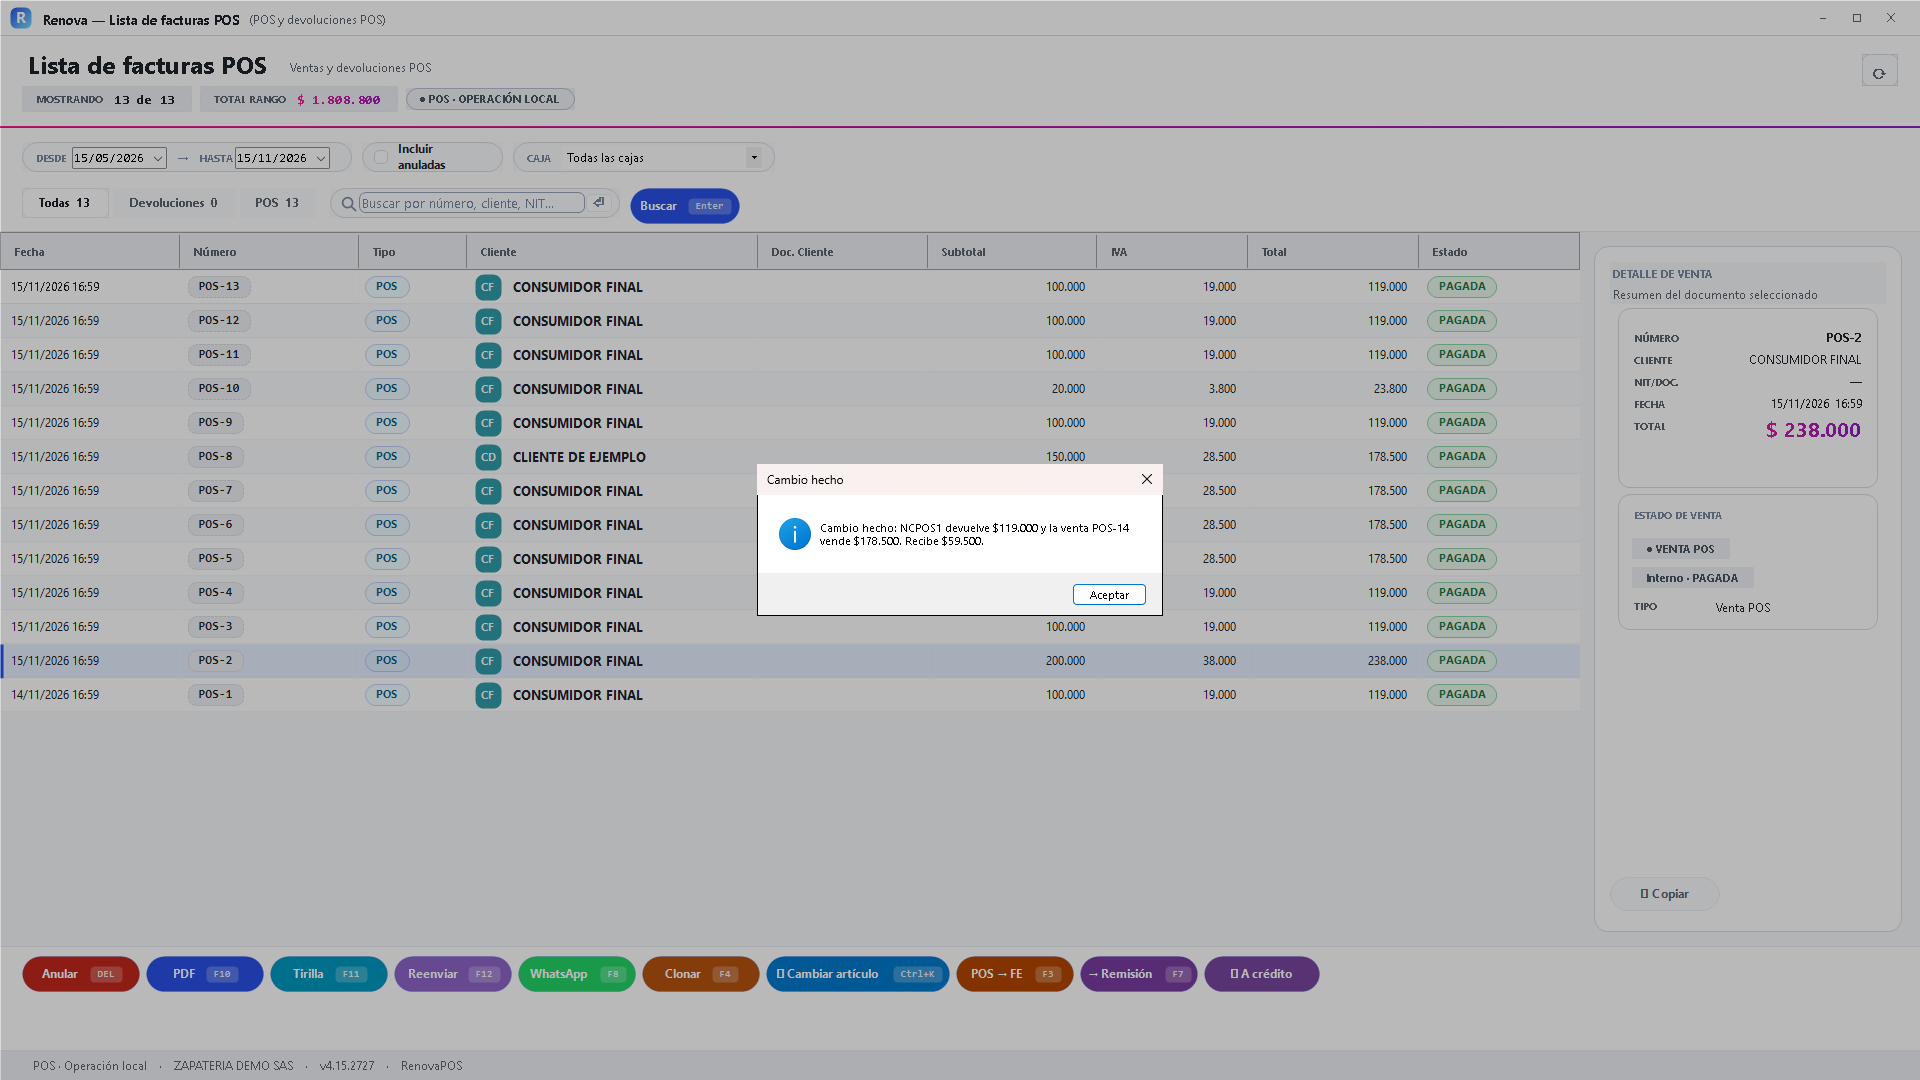
Comprueba Cambio hecho (empresa de demostración) - De vuelta en la lista aparecen la nota NCPOS1 y la venta POS-14. La venta original POS-2 ahora indica NC PARCIAL, porque solo devolvimos uno de los dos zapatos. Revisa los números y los importes para relacionar los tres documentos. El resultado registrado y la actualización del listado son la comprobación del cambio; no hace falta volver a pulsar Hacer el cambio.
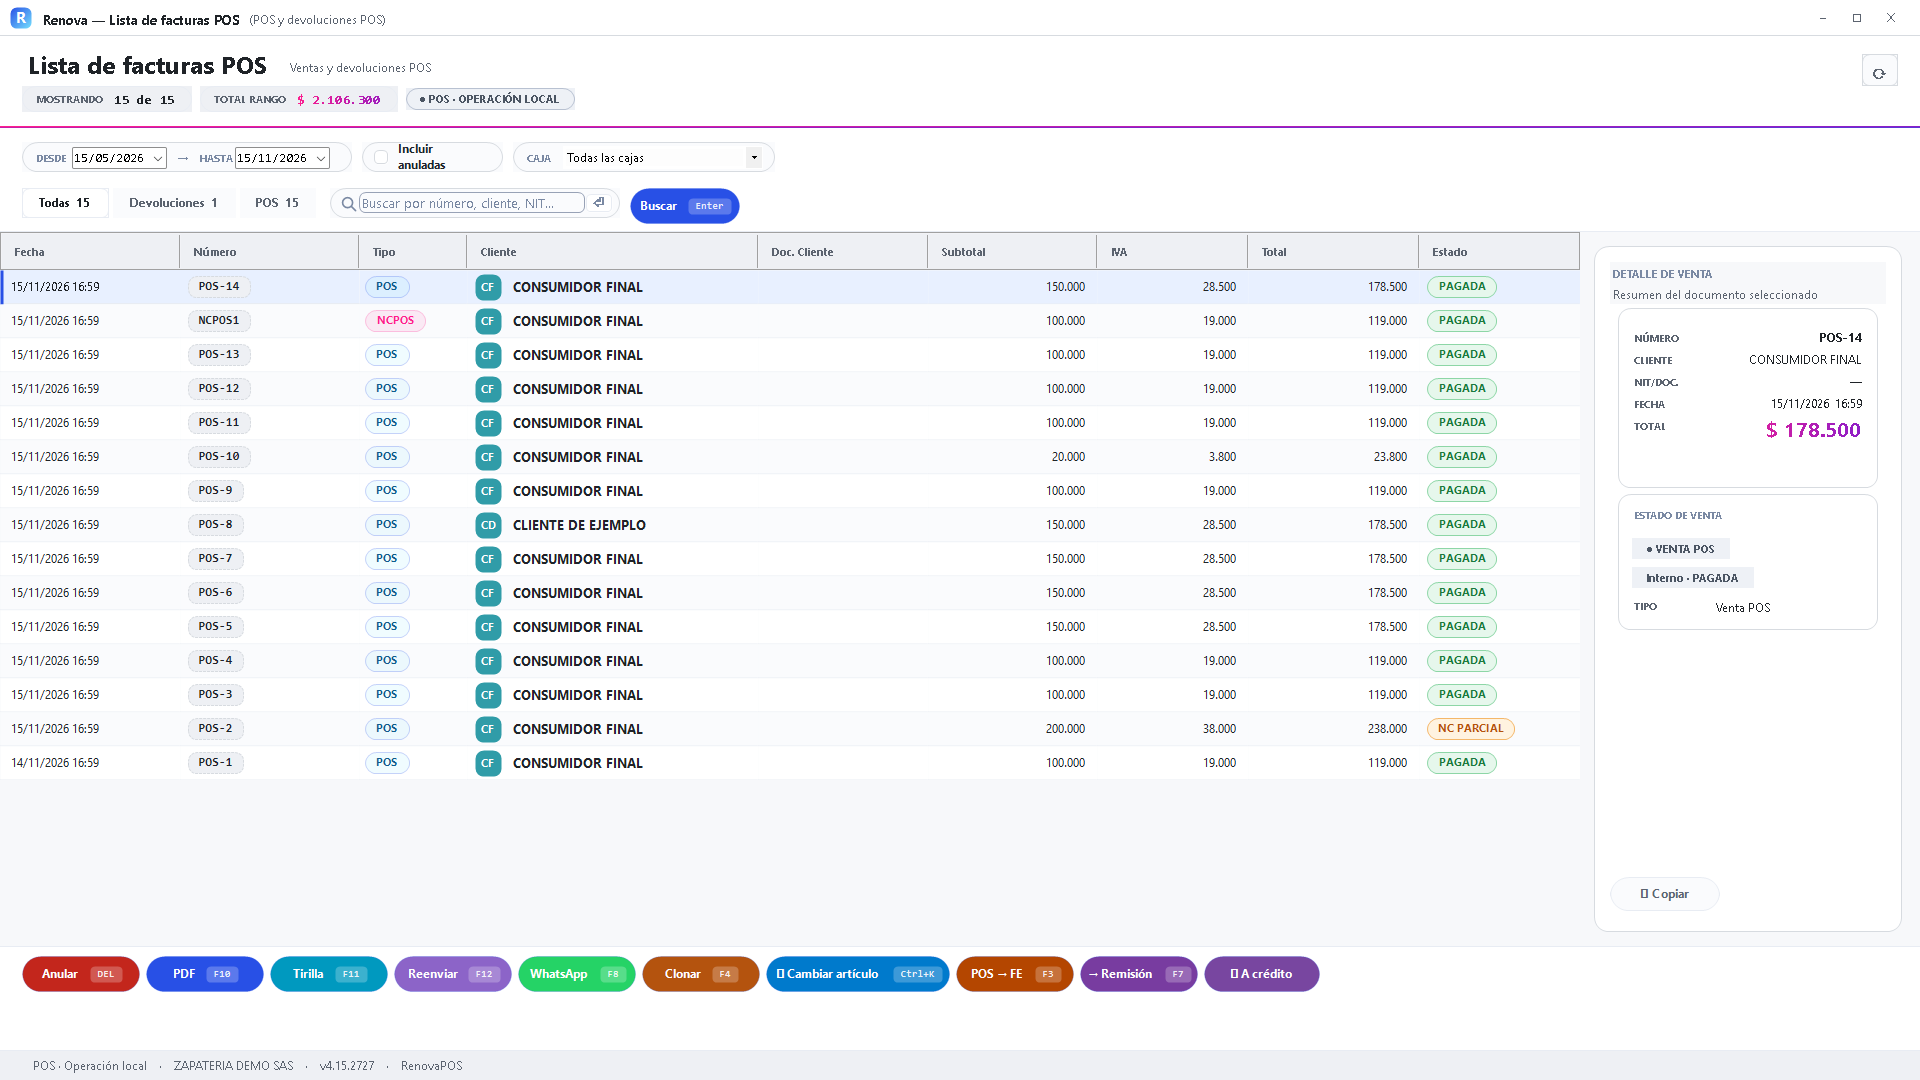
Revisa la nota y la nueva venta (empresa de demostración)
- Este material es un montaje narrado de capturas reales. No incluye envíos a DIAN, transacciones bancarias ni impresión.
- Los primeros recorridos corresponden a la práctica 4.15.2727. Al final se incluye una práctica independiente 4.15.2729 con Caja, Kardex, auxiliar 280505 y documentos generados. Sus consecutivos no se mezclan.
Cambiar lo que quedaba de la misma venta
Continúa la misma POS-2 del primer ejemplo; no vuelvas a devolver el artículo ya procesado.
- Para cambiar el otro zapato, selecciona de nuevo la venta original POS-2, que tenía una devolución parcial, y abre Cambiar artículo. Revisa lo que todavía puede devolverse. En esta práctica seleccionamos una unidad restante de $119.000 y elegimos una sandalia del mismo valor. El segundo cambio debe usar lo pendiente, no repetir la cantidad del primero.
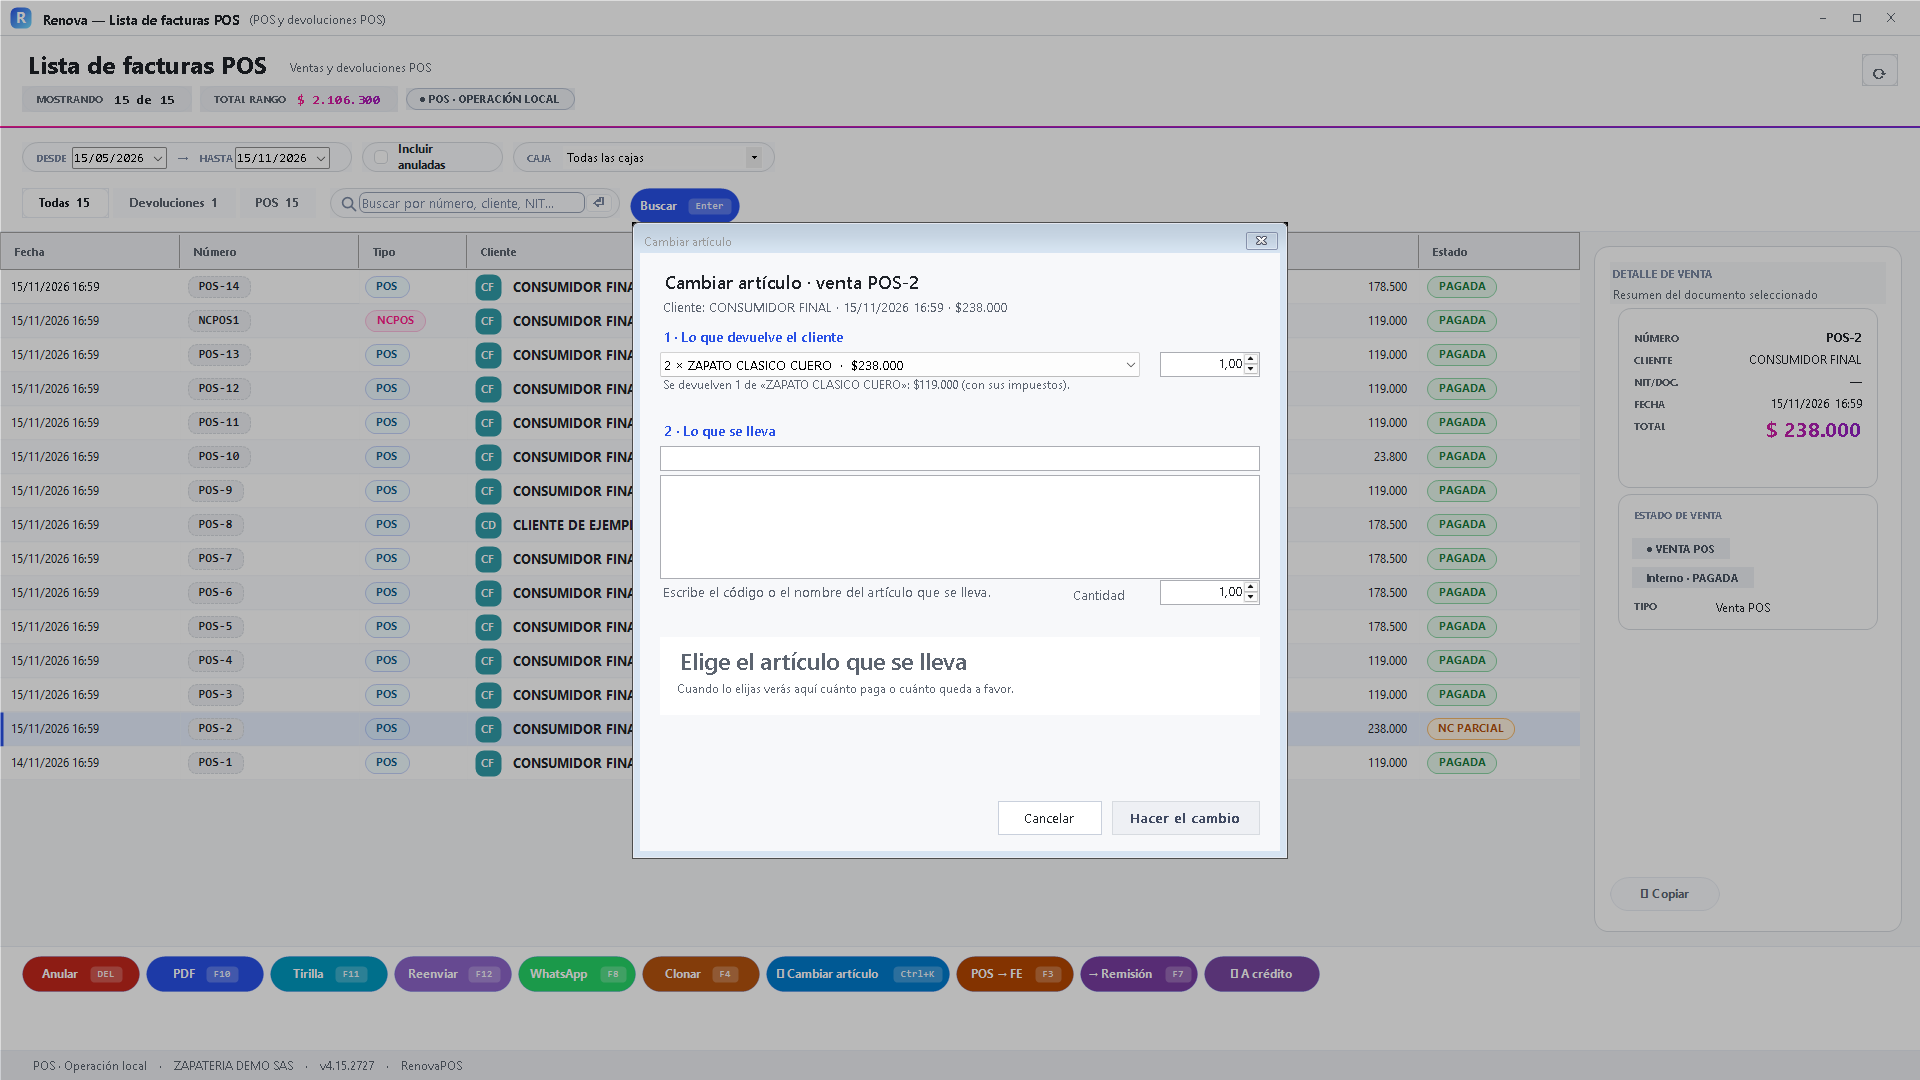
Segundo cambio de POS-2 (empresa de demostración) - La confirmación del segundo cambio indica NCPOS2 por $119.000 y POS-15 por el mismo valor: no hay saldo. La venta original ya quedó completamente devuelta; el laboratorio comprobó su anulación. No hubo movimiento adicional de dinero. Volvió otro zapato talla 38 y salió una sandalia. Los documentos conservan el recorrido de los dos cambios.
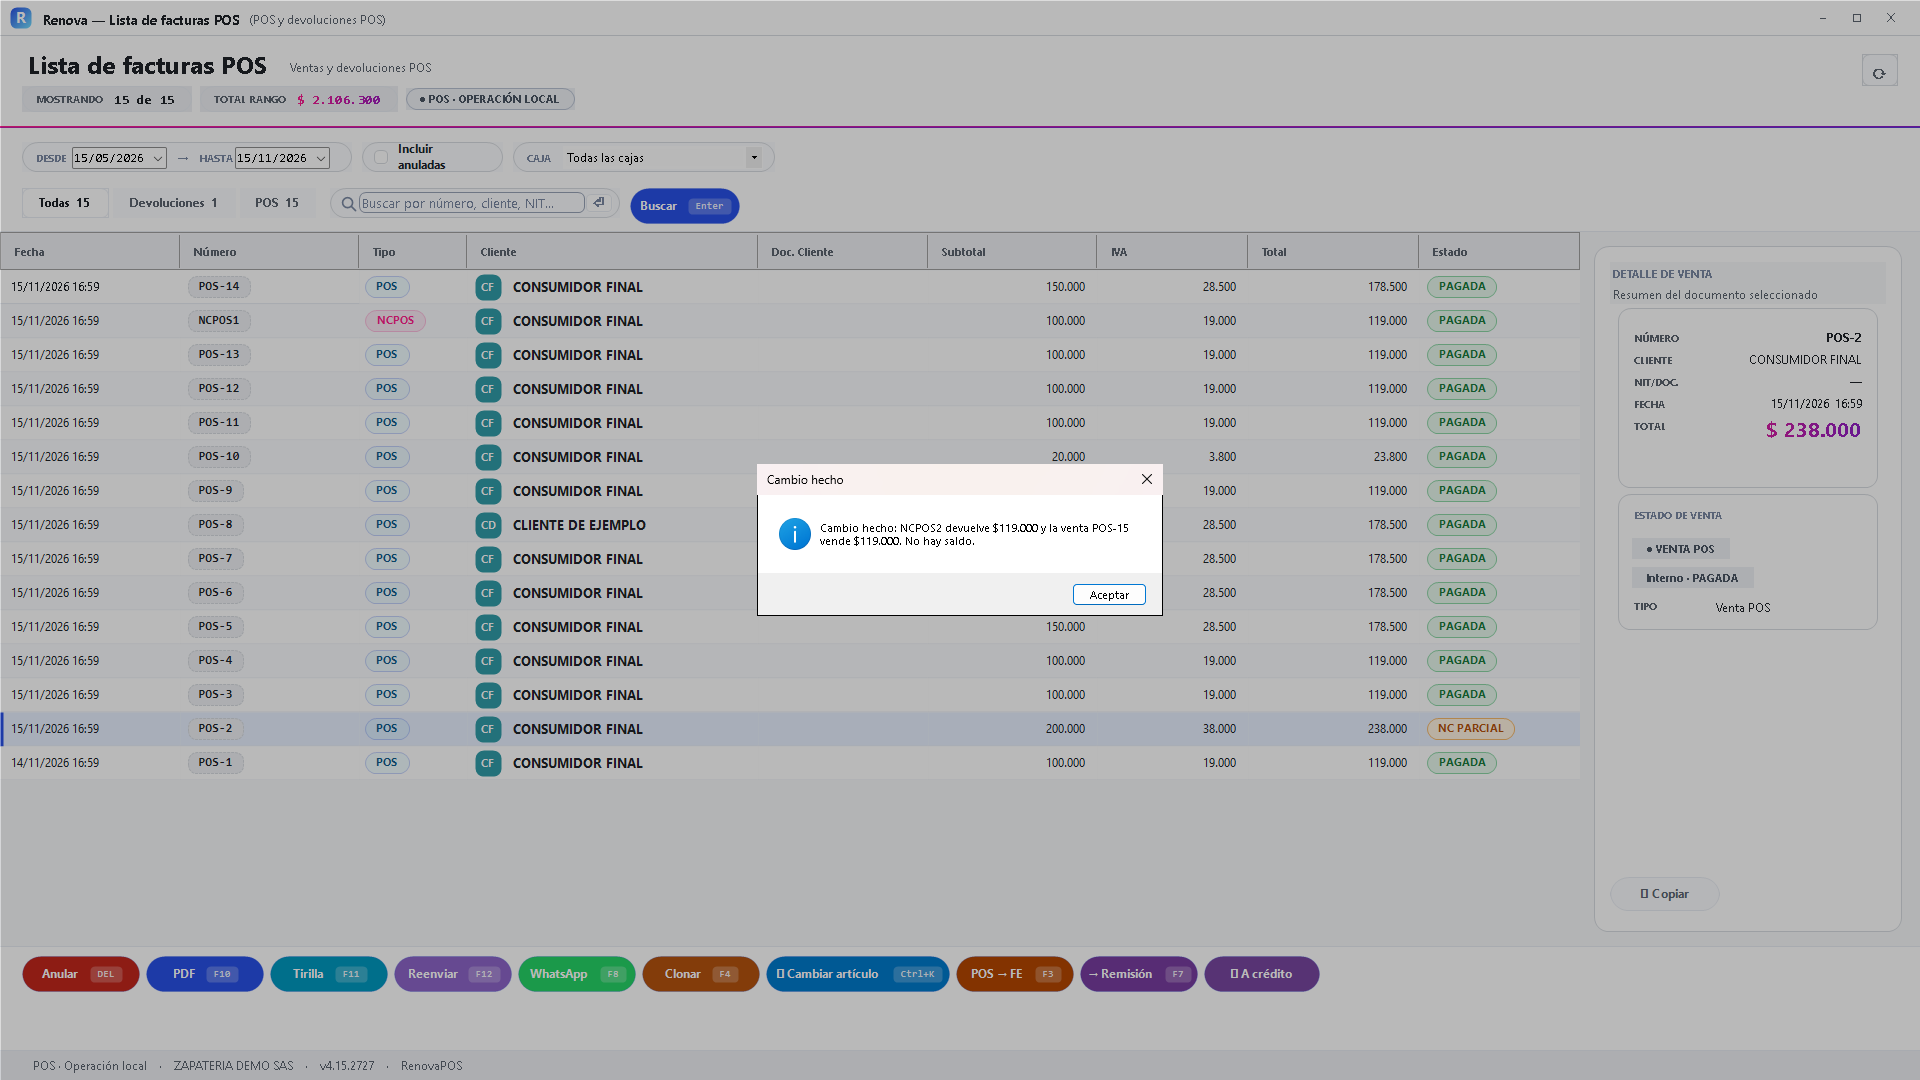
Cambio parejo y devolución completa (empresa de demostración)
Cobrar la diferencia por tarjeta o transferencia
El importe del ejemplo es $59.500. El medio elegido debe corresponder a cómo paga el cliente.
- En este otro caso se devuelve una sandalia de $119.000 y se llevan tenis por $178.500. Selecciona Tarjeta en Paga la diferencia con, revisa $59.500 y pulsa Hacer el cambio. El laboratorio registró una venta por tarjeta por esa diferencia, sin aumentar el efectivo esperado. Volvió la sandalia y salió el tenis. El saldo final del cambio quedó en cero.
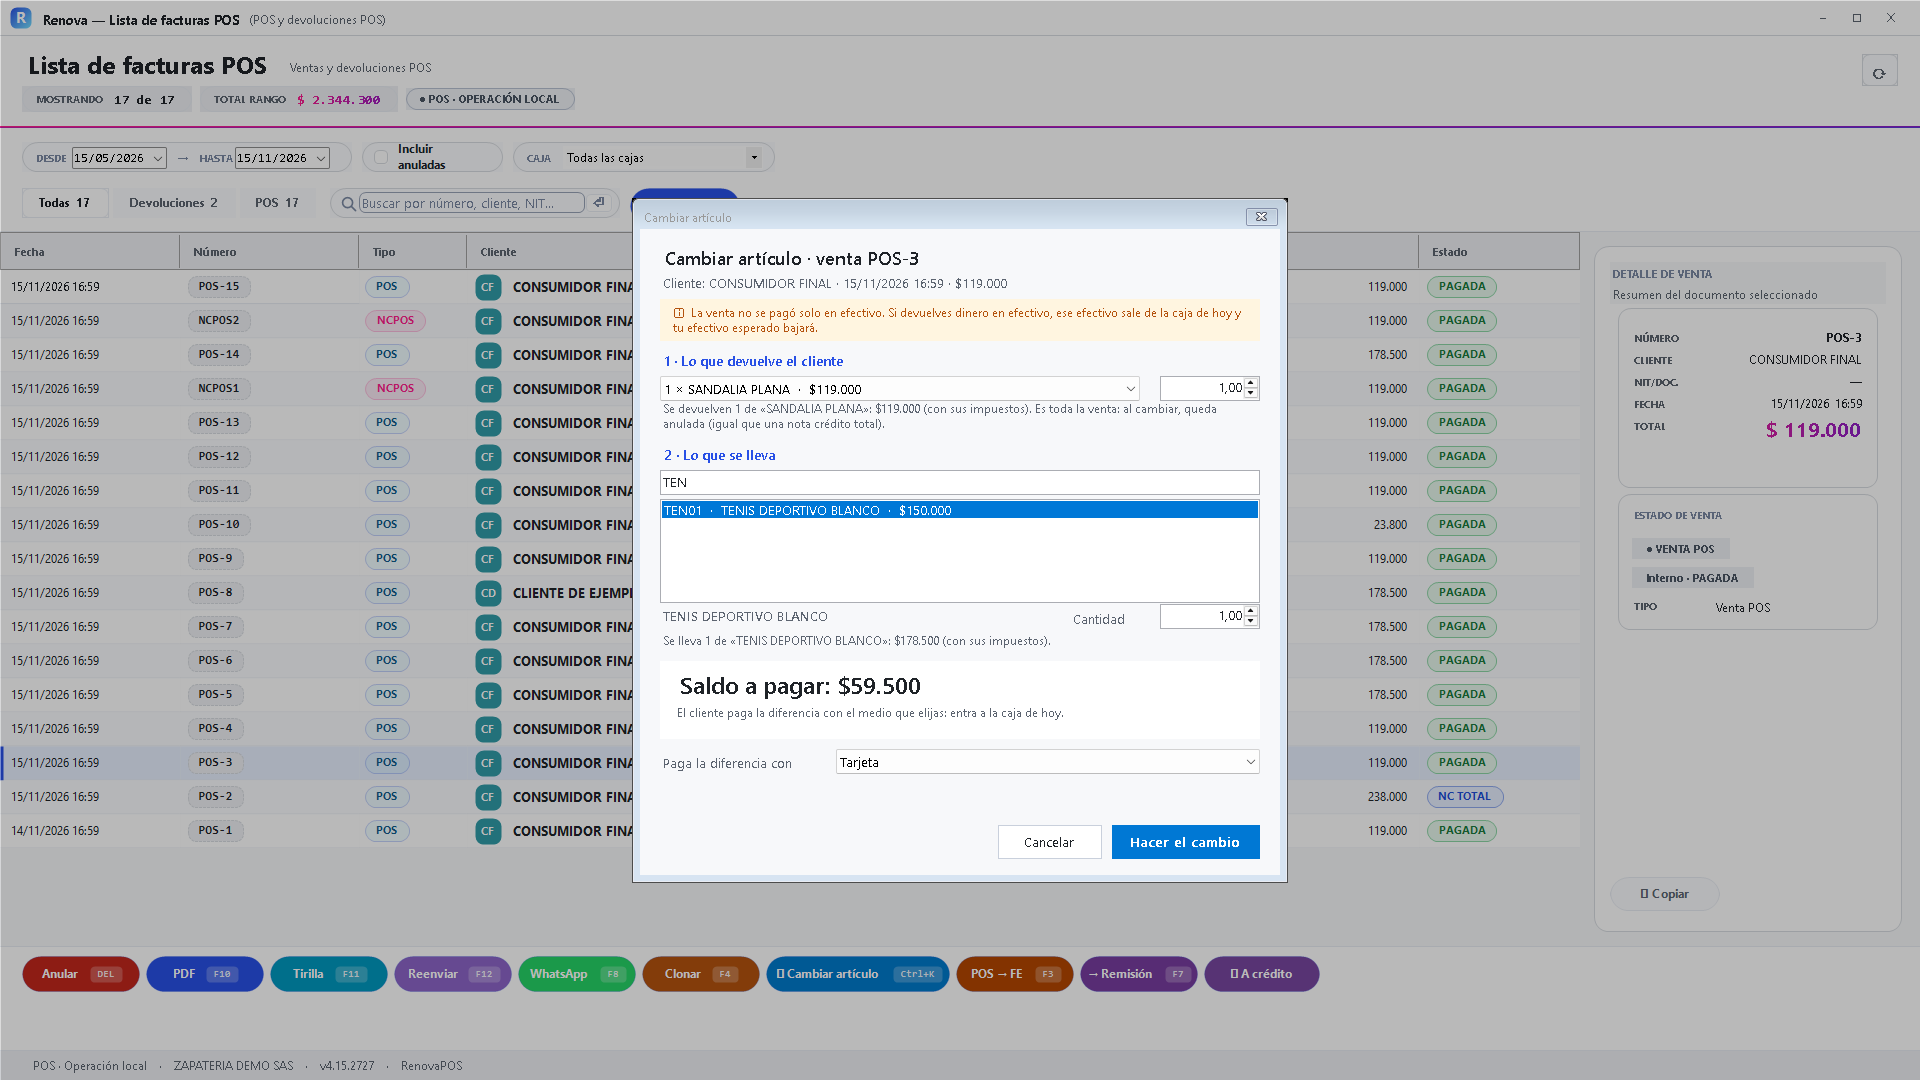
Diferencia por tarjeta (empresa de demostración) - Para recibir la misma diferencia mediante transferencia, elige Transferencia o QR antes de Hacer el cambio. El ejemplo registra $59.500 en ese medio. El efectivo esperado no aumenta: el movimiento queda clasificado como transferencia. La devolución repone una sandalia y la venta nueva descuenta un tenis. Elegir el medio registra la operación en Renova; esta práctica no ejecutó una operación bancaria.
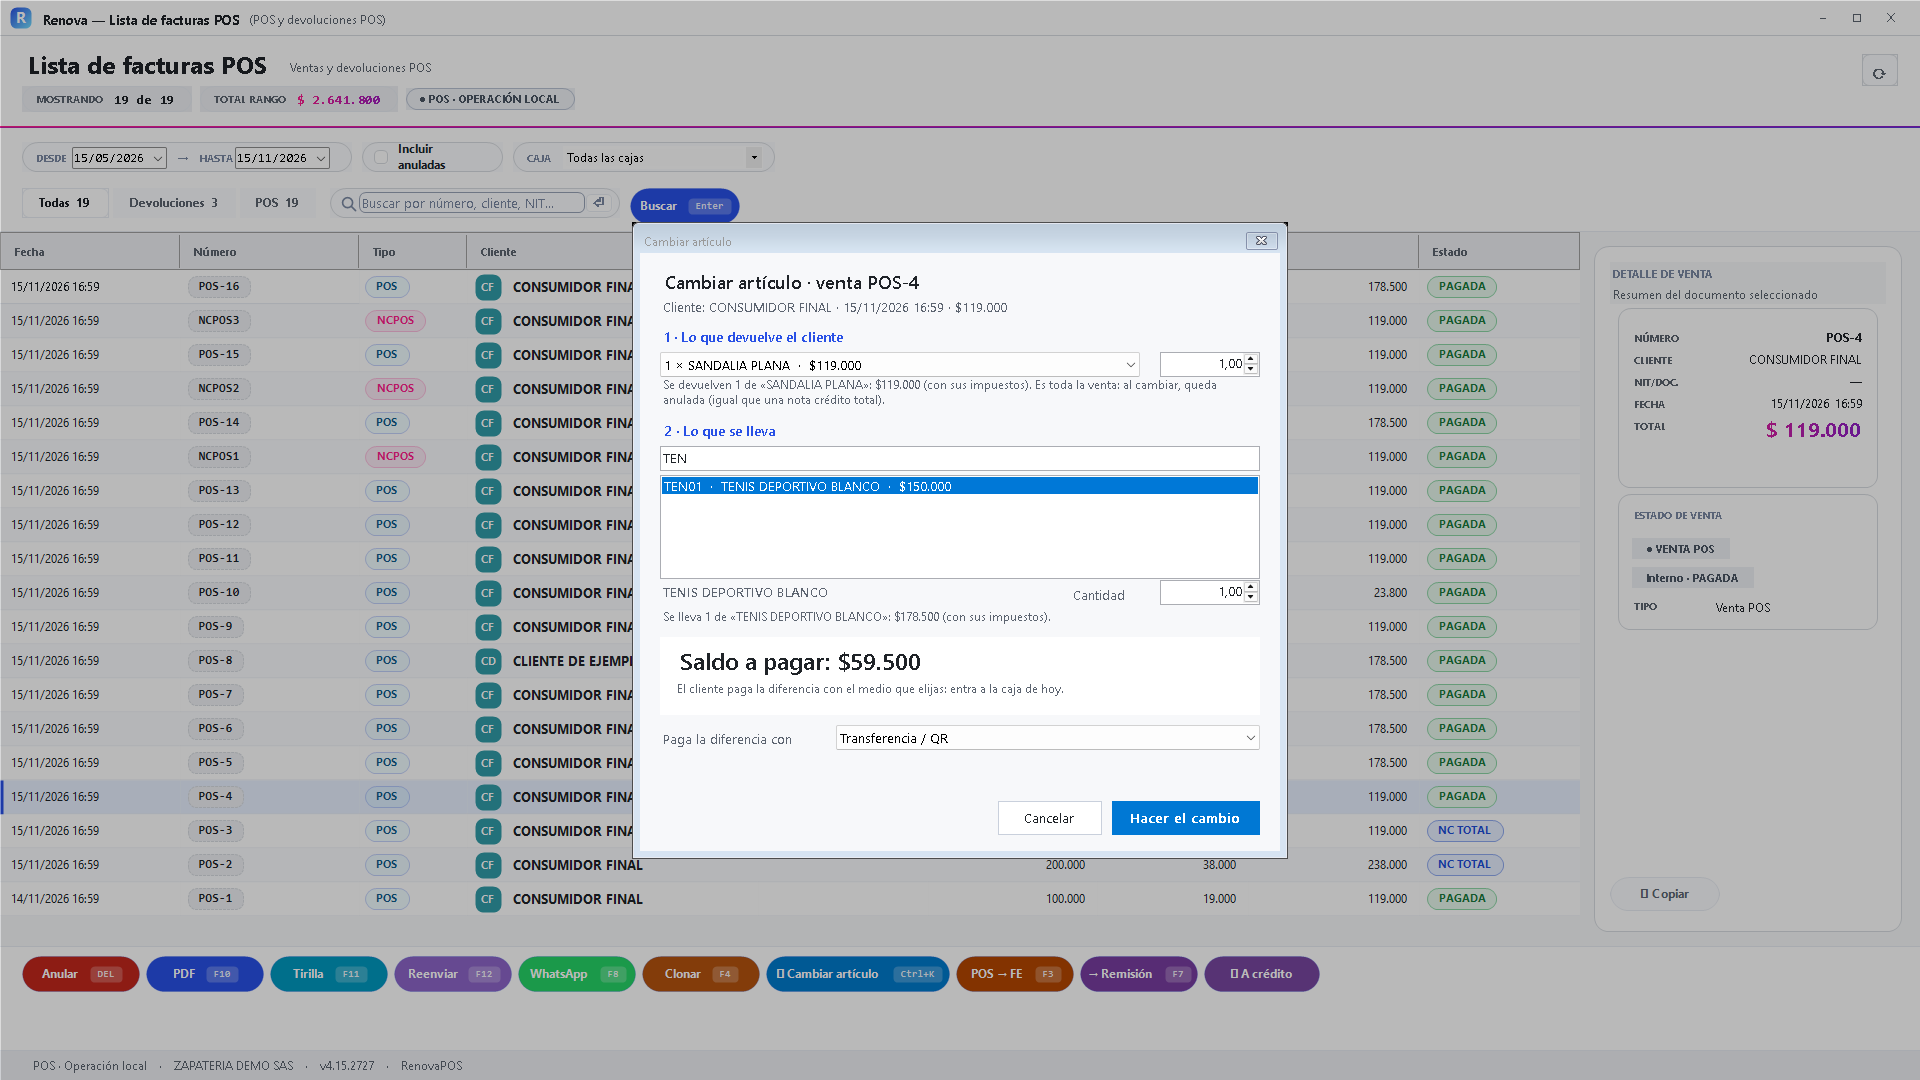
Diferencia por transferencia (empresa de demostración)
Resolver el dinero que sobra del cambio
Tenis por $178.500 y medias por $11.900: sobran $166.600. Devuelve el dinero por el medio real o conserva el saldo a nombre de un cliente identificado.
- Si el artículo nuevo cuesta menos, el resumen muestra Saldo a favor del cliente. Aquí se devuelven tenis por $178.500 y se llevan medias por $11.900: sobran $166.600. Marca Devolver el dinero, elige Efectivo y revisa la salida de la caja de hoy. Después pulsa Hacer el cambio.
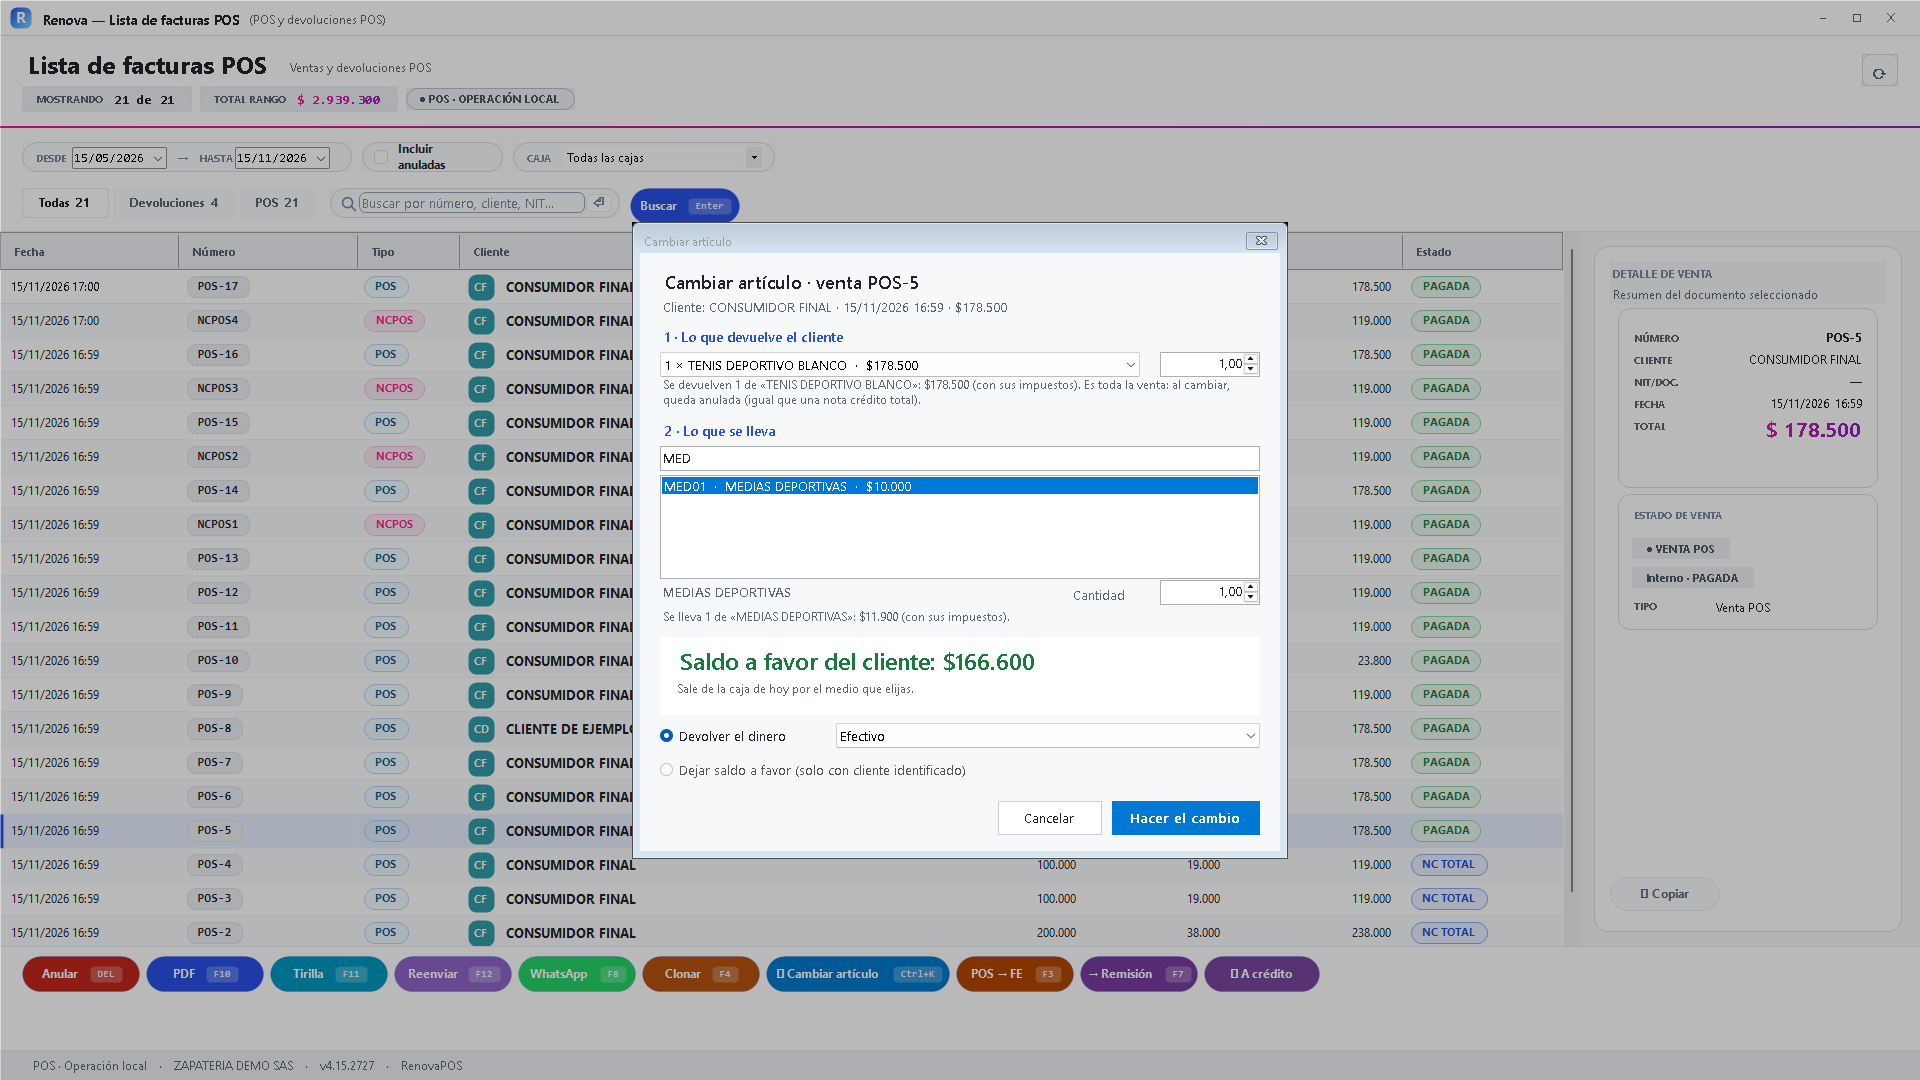
Sobran $166.600 · Efectivo (empresa de demostración) - El aviso confirma la nota por $178.500, la venta nueva por $11.900 y la entrega al cliente de $166.600. En la base de práctica el efectivo esperado bajó por ese importe. Regresó un tenis y salió un par de medias. El crédito del cambio se consumió o devolvió y no quedó saldo a favor pendiente.
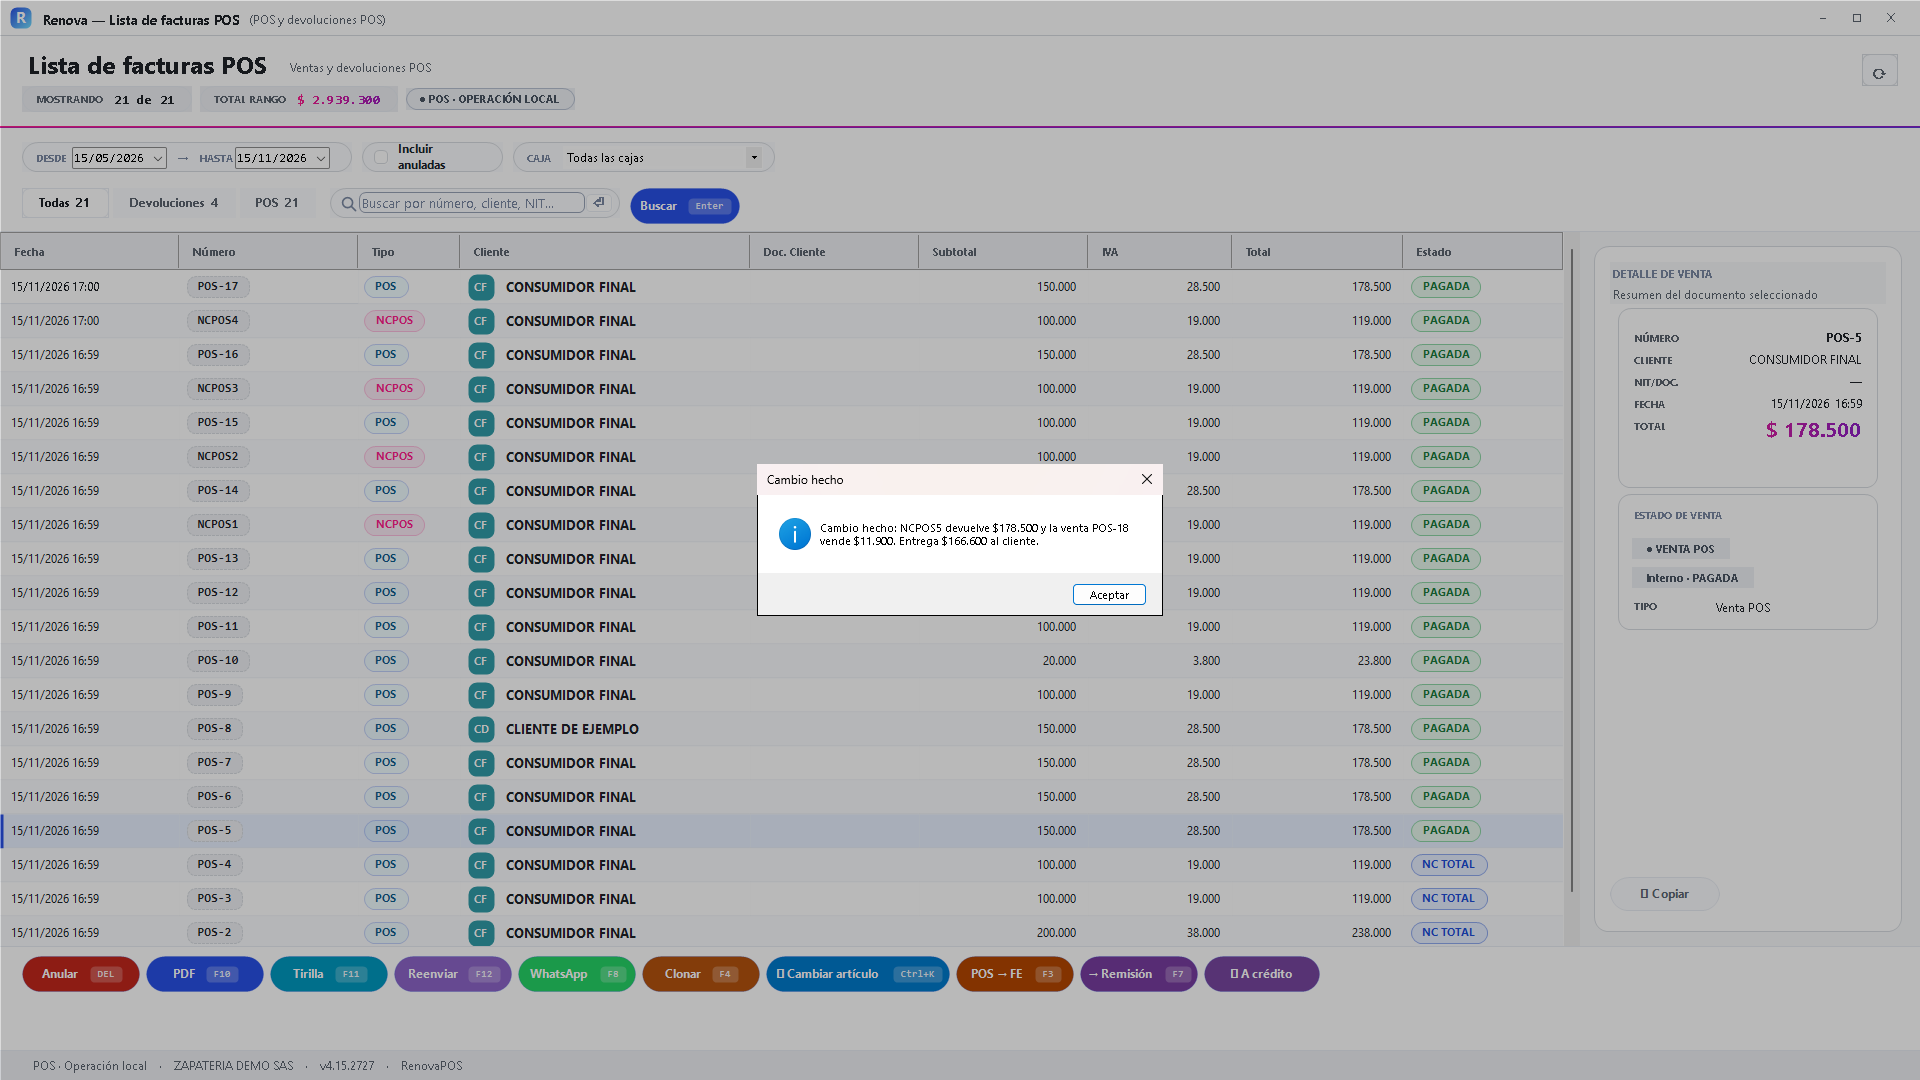
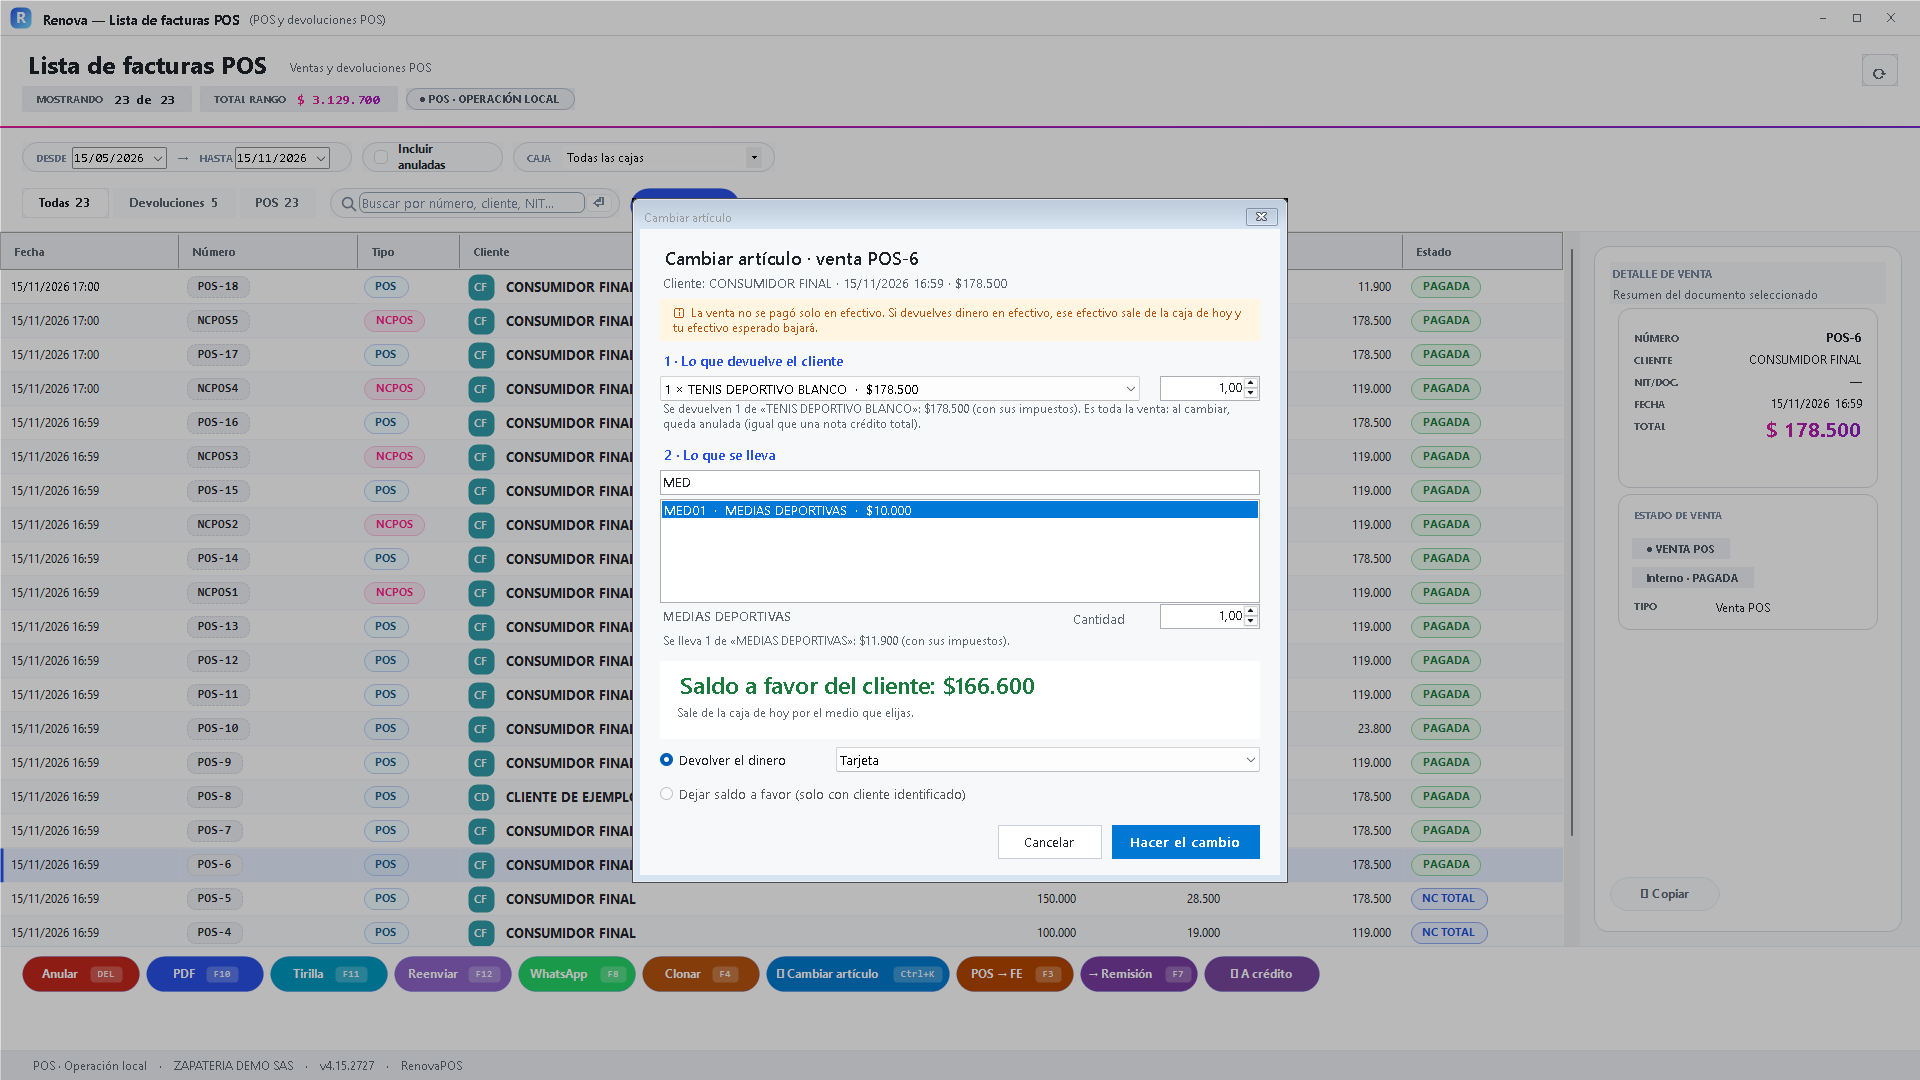
Devolución del sobrante confirmada (empresa de demostración) - Para devolver el sobrante por tarjeta, conserva Devolver el dinero y selecciona Tarjeta. Comprueba los $166.600 antes de confirmar. El laboratorio sí registró la devolución del sobrante con medio tarjeta. Ese movimiento no disminuyó el efectivo esperado. Regresó un tenis, salió un par de medias y el saldo pendiente del cambio quedó en cero. Revisa también el aviso sobre el medio de la venta original.
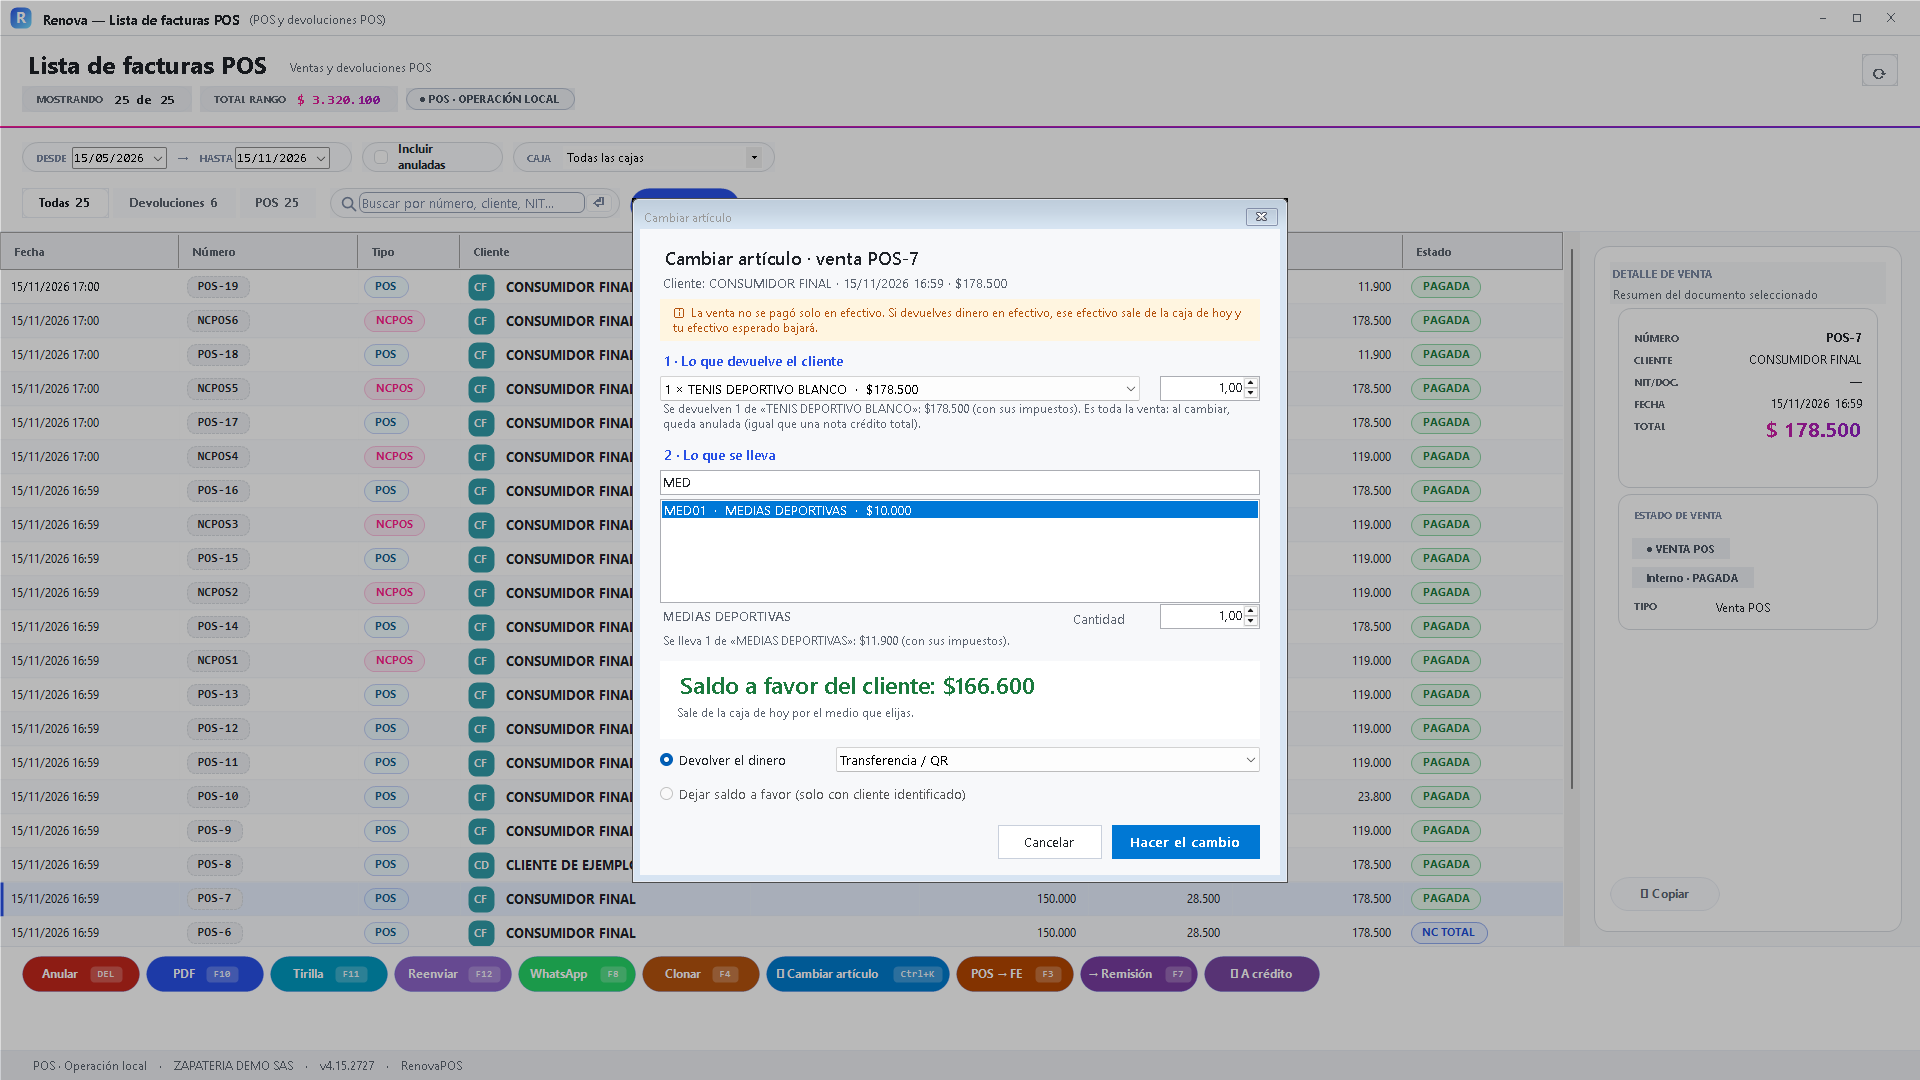
Sobrante por tarjeta (empresa de demostración) - Con Transferencia o QR, la devolución del sobrante también deja un movimiento por $166.600, registrado en ese medio. El efectivo esperado no cambia. El inventario recibe el tenis y descuenta las medias; no queda crédito pendiente. Comprueba por separado la devolución bancaria que corresponda: seleccionar esta opción en Renova no demuestra que el banco ya haya enviado el dinero.
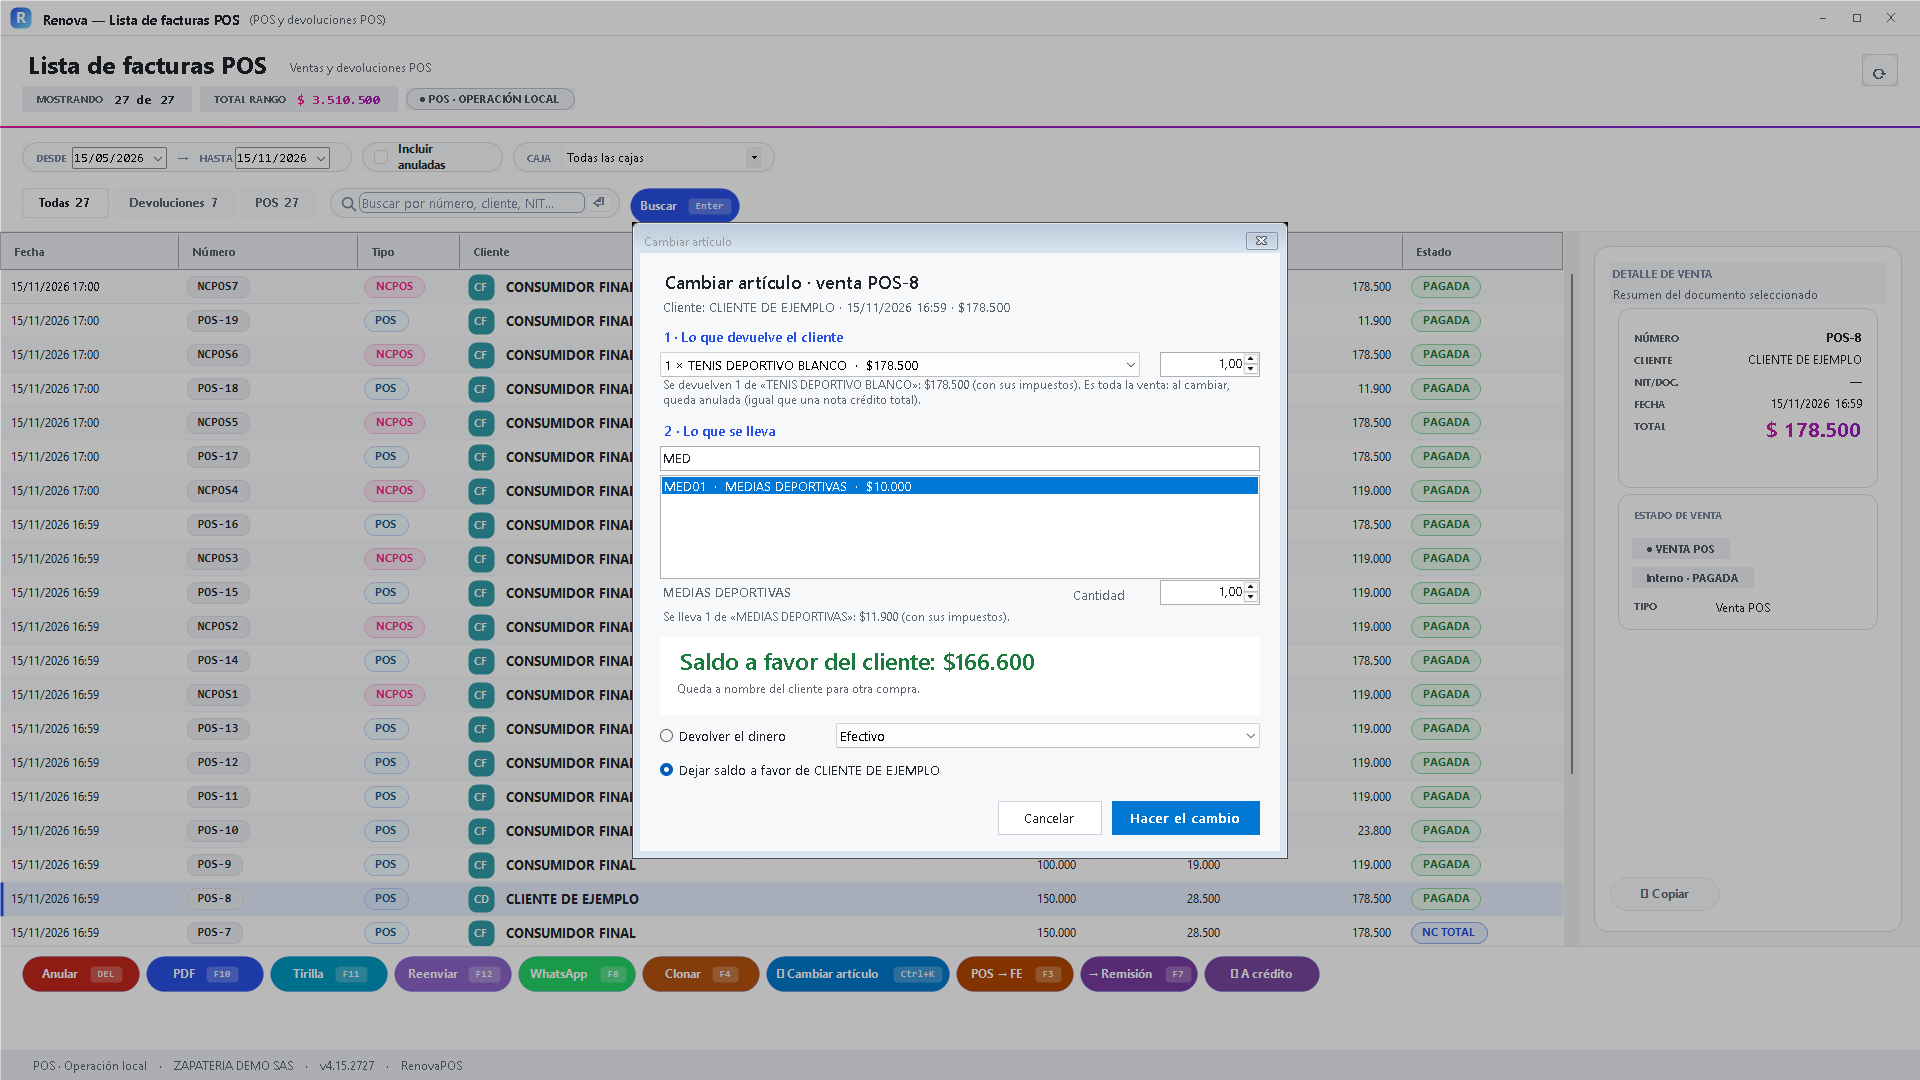
Sobrante por transferencia (empresa de demostración) - Si el cliente prefiere conservar el valor para otra compra, identifica al cliente y marca Dejar saldo a favor. La opción indica a nombre de quién quedará. En este ejemplo es Cliente de Ejemplo, por $166.600. Revisa la identidad antes de Hacer el cambio. Para Consumidor final, esa opción no está habilitada.
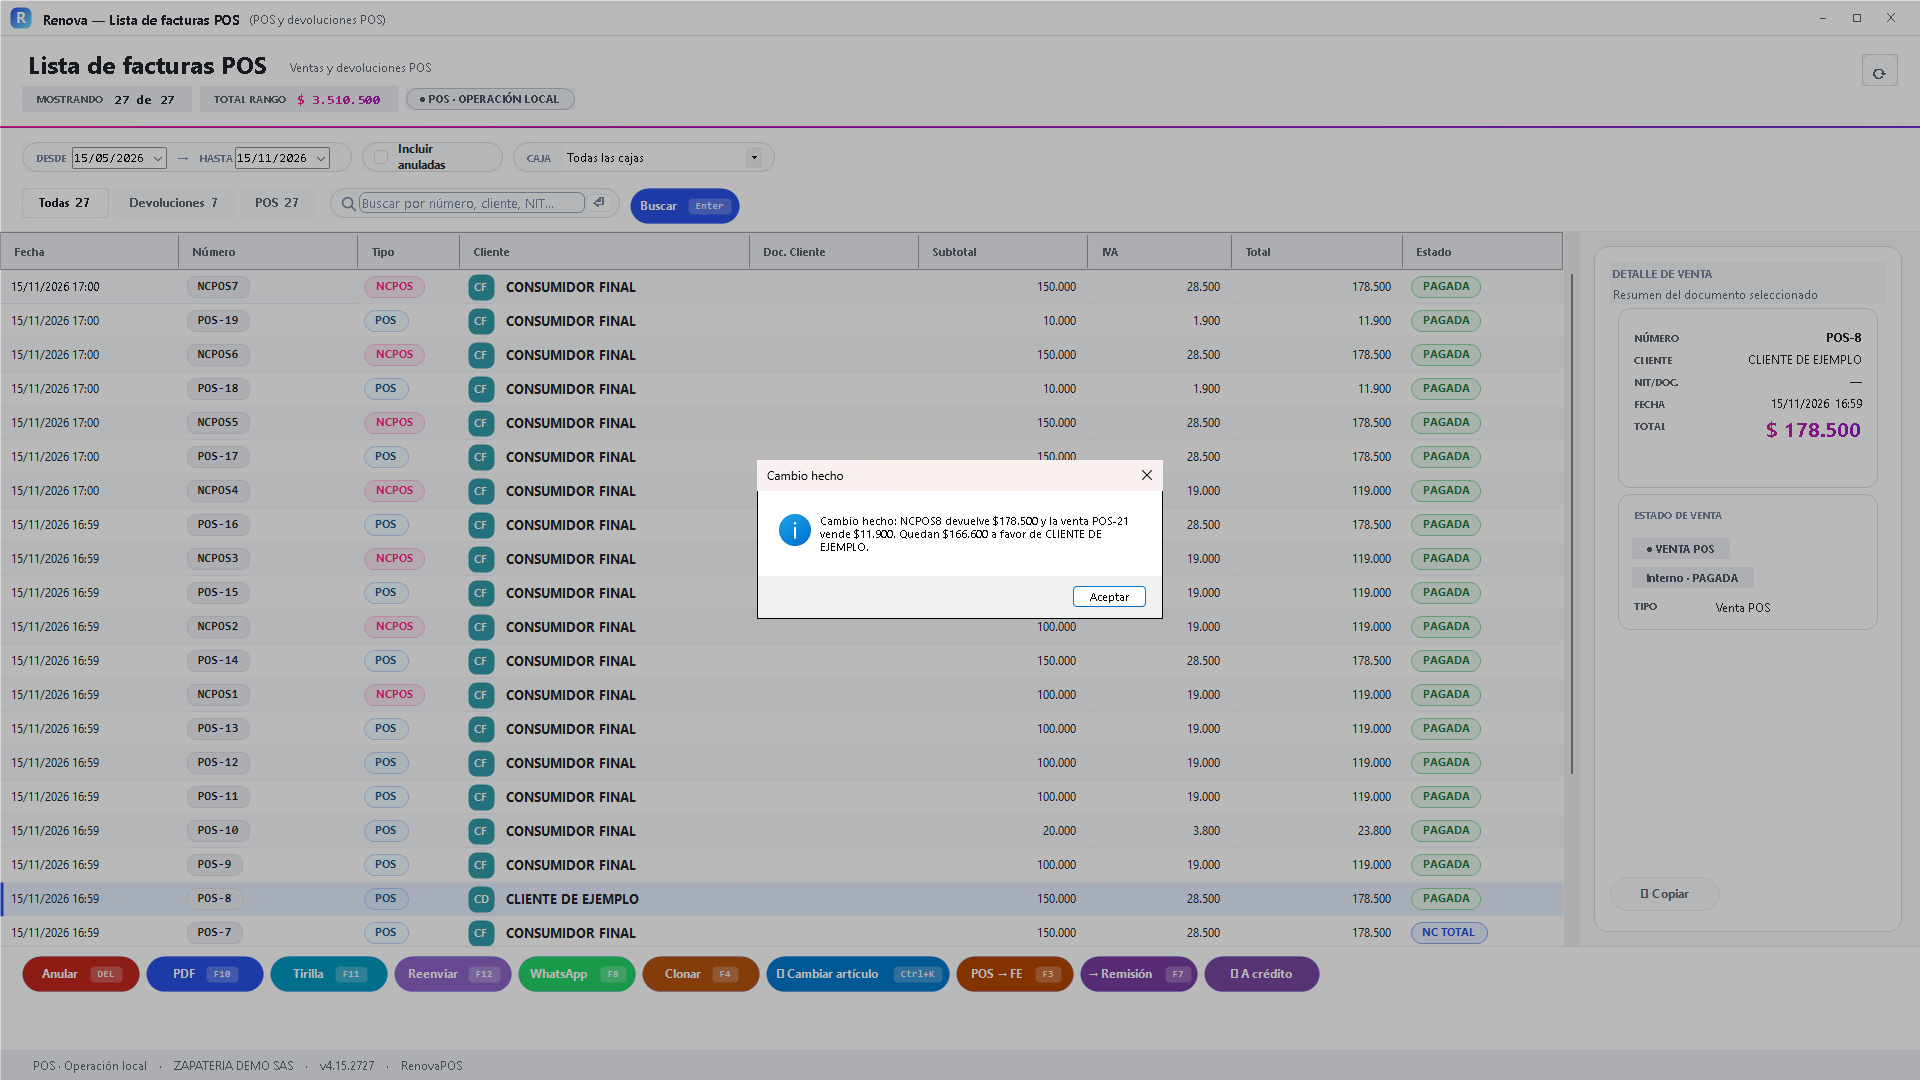
Conservar el sobrante a nombre del cliente (empresa de demostración) - La confirmación indica que quedan $166.600 a favor de Cliente de Ejemplo. No salió dinero de caja. Regresó un tenis y salió un par de medias. La consulta del laboratorio comprobó el mismo importe disponible y en la cuenta 280505. Conserva esta referencia: veremos cómo aplicar este saldo a una compra posterior.
Saldo a favor confirmado (empresa de demostración)
Tallas, variantes y ventas de otro día
Verifica la variante exacta que devuelven y la que entregas. Los avisos de caja explican dónde queda el movimiento actual.
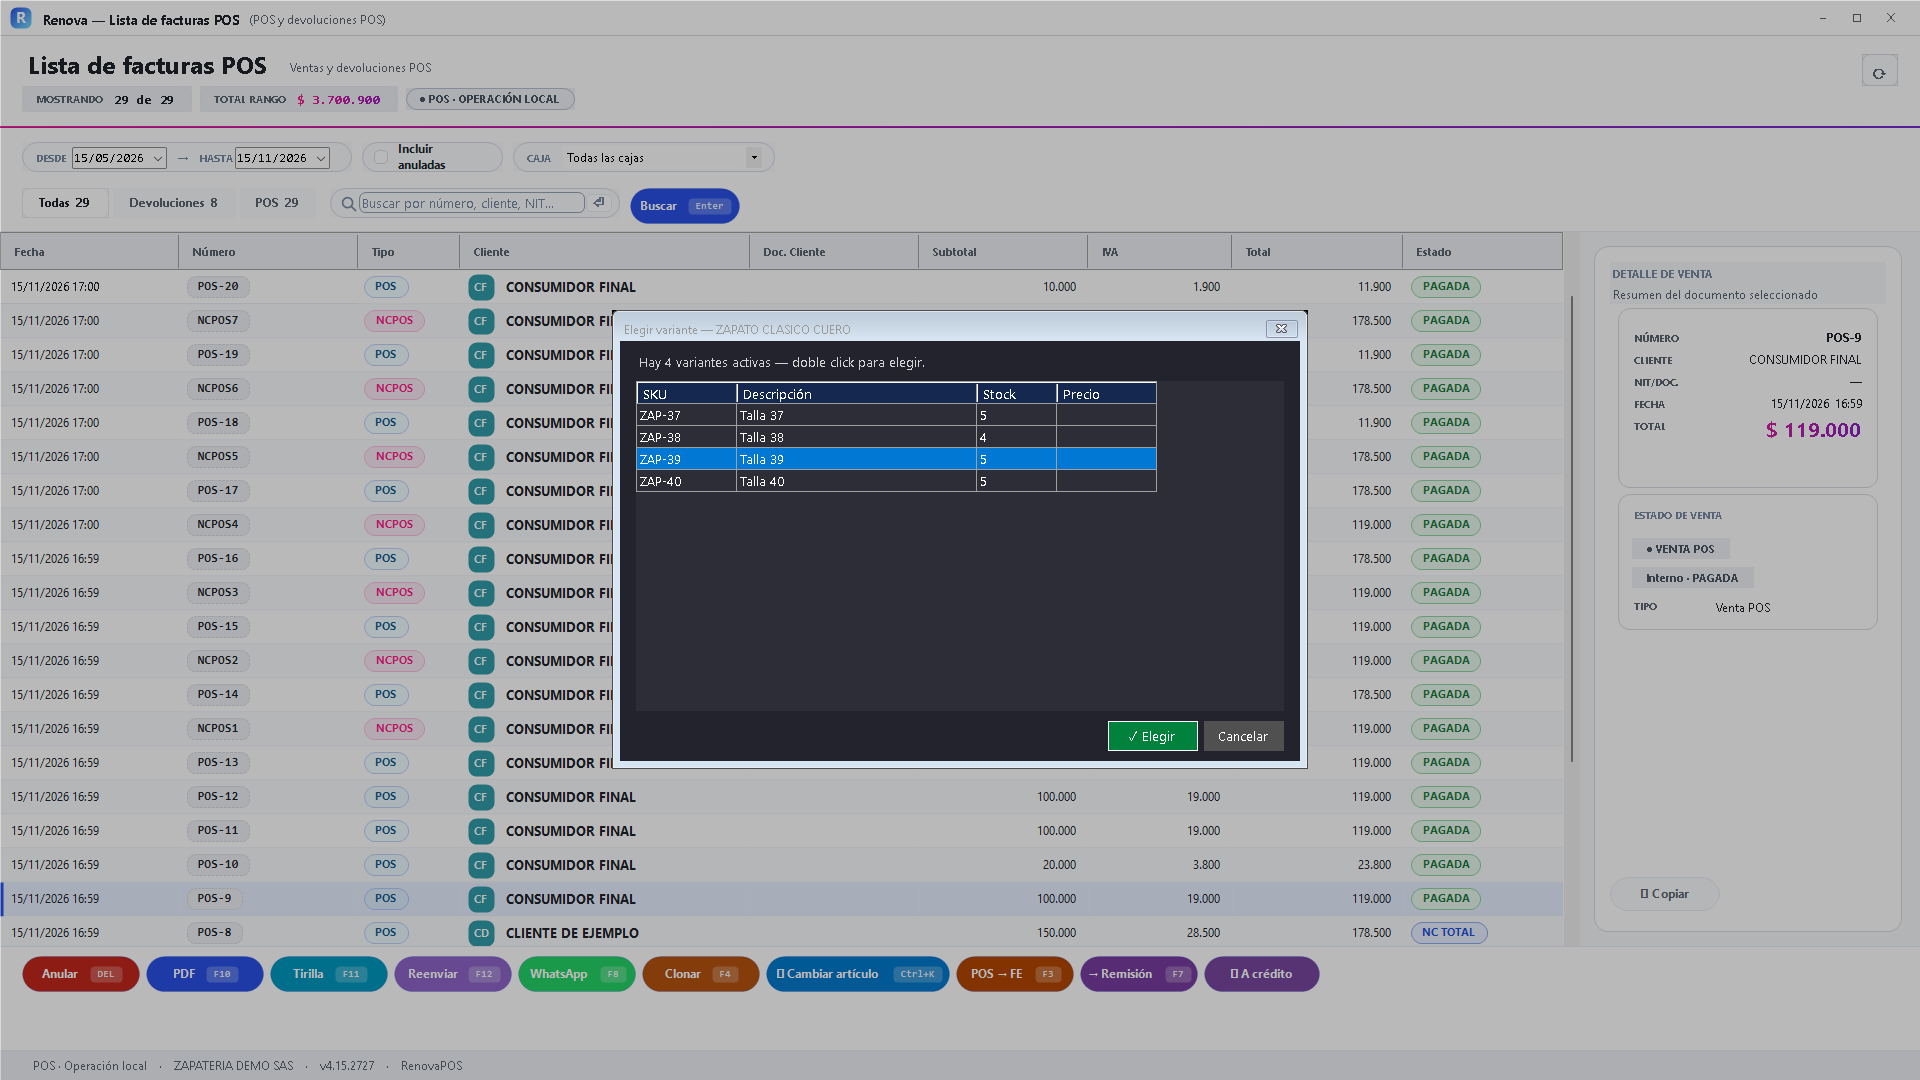
- Cuando el producto tiene variantes aparece Elegir variante. Revisa el código, la talla y las existencias. Para cambiar del 38 al 39 selecciona la talla 39 y pulsa Elegir, o haz doble clic. En esta captura la columna Precio está vacía; comprueba el valor en el resumen siguiente. No elijas únicamente por el nombre general del zapato.
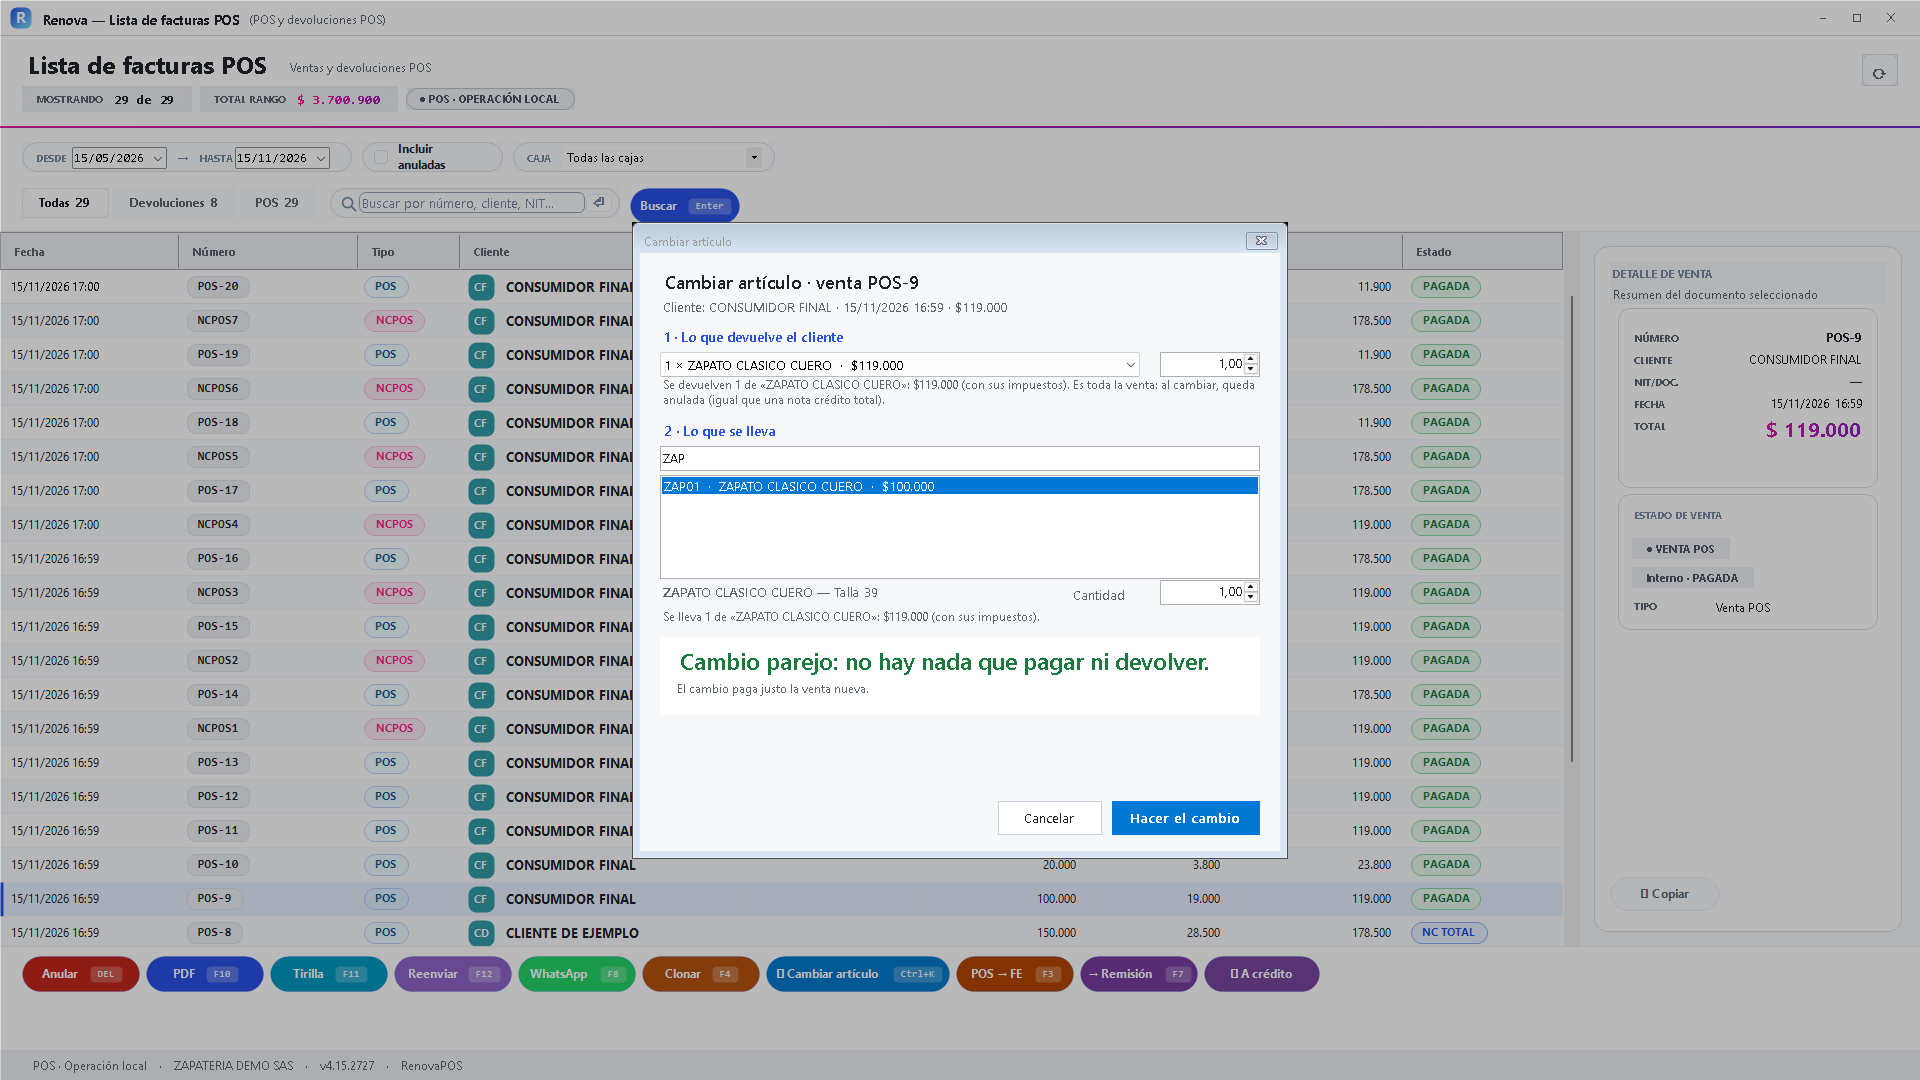
Elige la talla correcta (empresa de demostración) - El detalle de lo que se lleva indica Talla 39. Ambos valores son $119.000 y el resumen dice Cambio parejo: no hay nada que pagar ni devolver. Revisa la cantidad y pulsa Hacer el cambio. El laboratorio comprobó una unidad más de talla 38 y una menos de talla 39. No hubo dinero adicional ni nuevo saldo a favor.
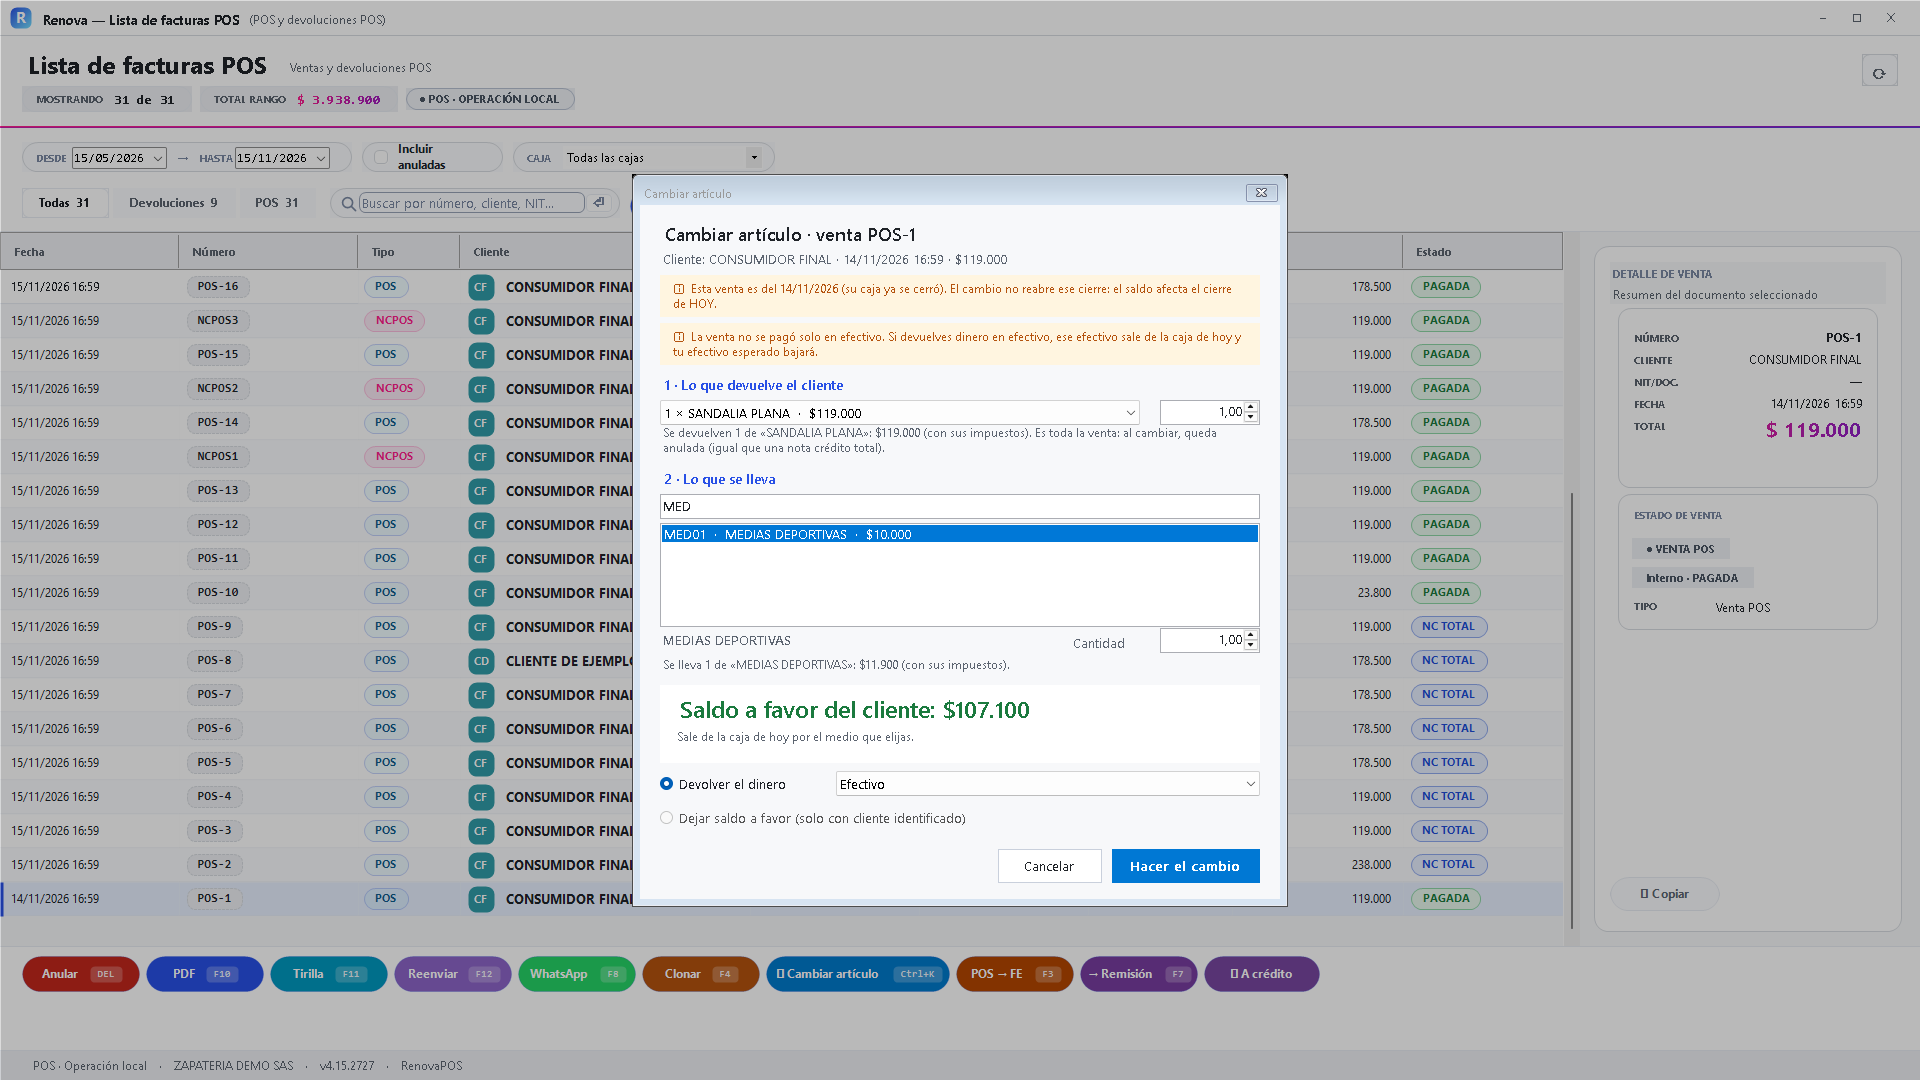
Talla 38 por 39 · Cambio parejo (empresa de demostración) - Esta venta era del día anterior y su caja ya estaba cerrada. Lee los dos avisos: el cambio no reabre aquel cierre y el saldo afecta a la caja de hoy. Además, la venta original no se pagó solo en efectivo. En el ejemplo se devuelve una sandalia, se entregan medias y salen $107.100 en efectivo de la caja actual. El laboratorio comprobó esa salida, la sandalia repuesta y las medias descontadas.
Venta de ayer · Caja de hoy (empresa de demostración)
Usar el saldo en una compra posterior
Este paso retoma los $166.600 del caso de cambio con Cliente de Ejemplo, no el saldo distinto de la nota crédito que se muestra al final.
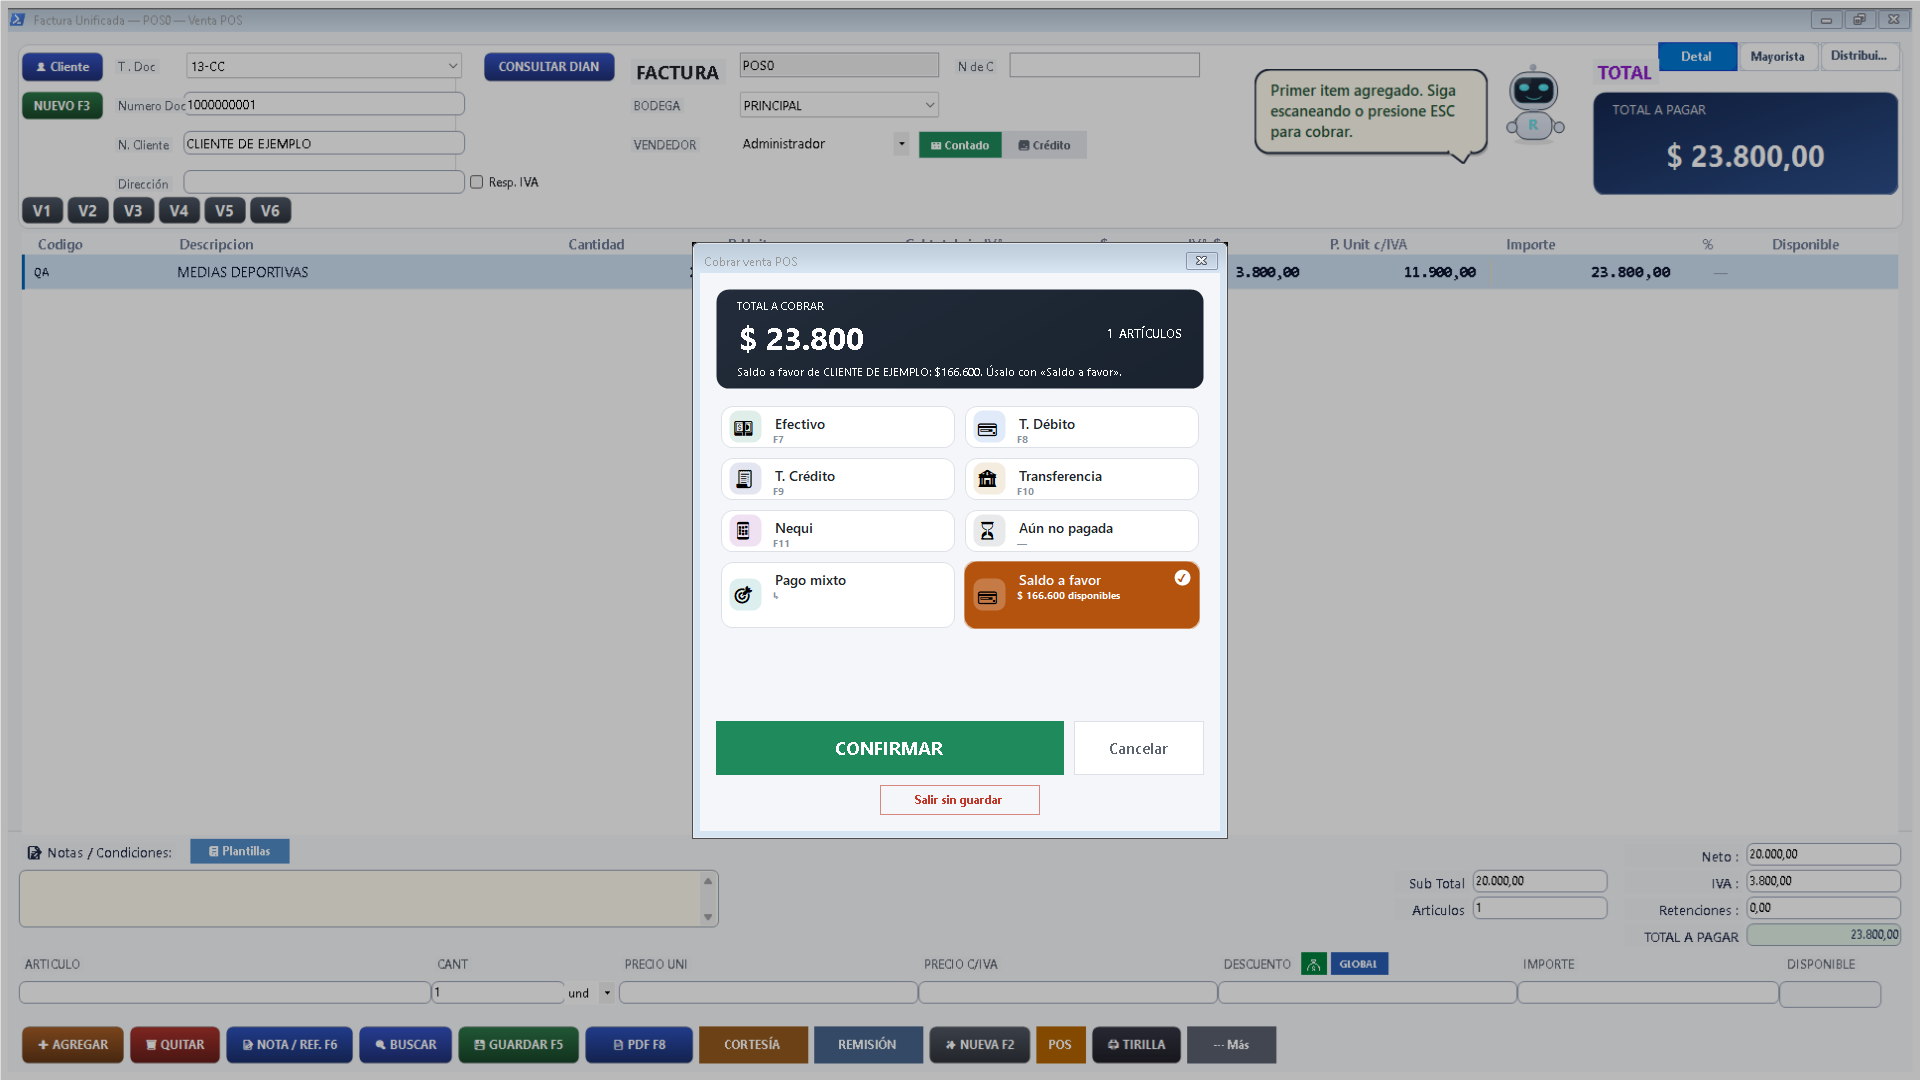
- Prepara una nueva venta con el mismo cliente identificado. Aquí compra dos pares de medias por $23.800. Abre el cobro y selecciona Saldo a favor, donde aparecen $166.600 disponibles. Pulsa Confirmar. La imagen muestra el paso previo; el laboratorio comprobó después $142.800 restantes, sin movimiento de efectivo y con dos pares menos en inventario. La cuenta 280505 disminuyó por lo aplicado.
Compra posterior · Usa $23.800 del saldo (empresa de demostración)
Cuando Cambiar artículo no permite continuar
Lee el estado y el aviso antes de intentar otra operación.
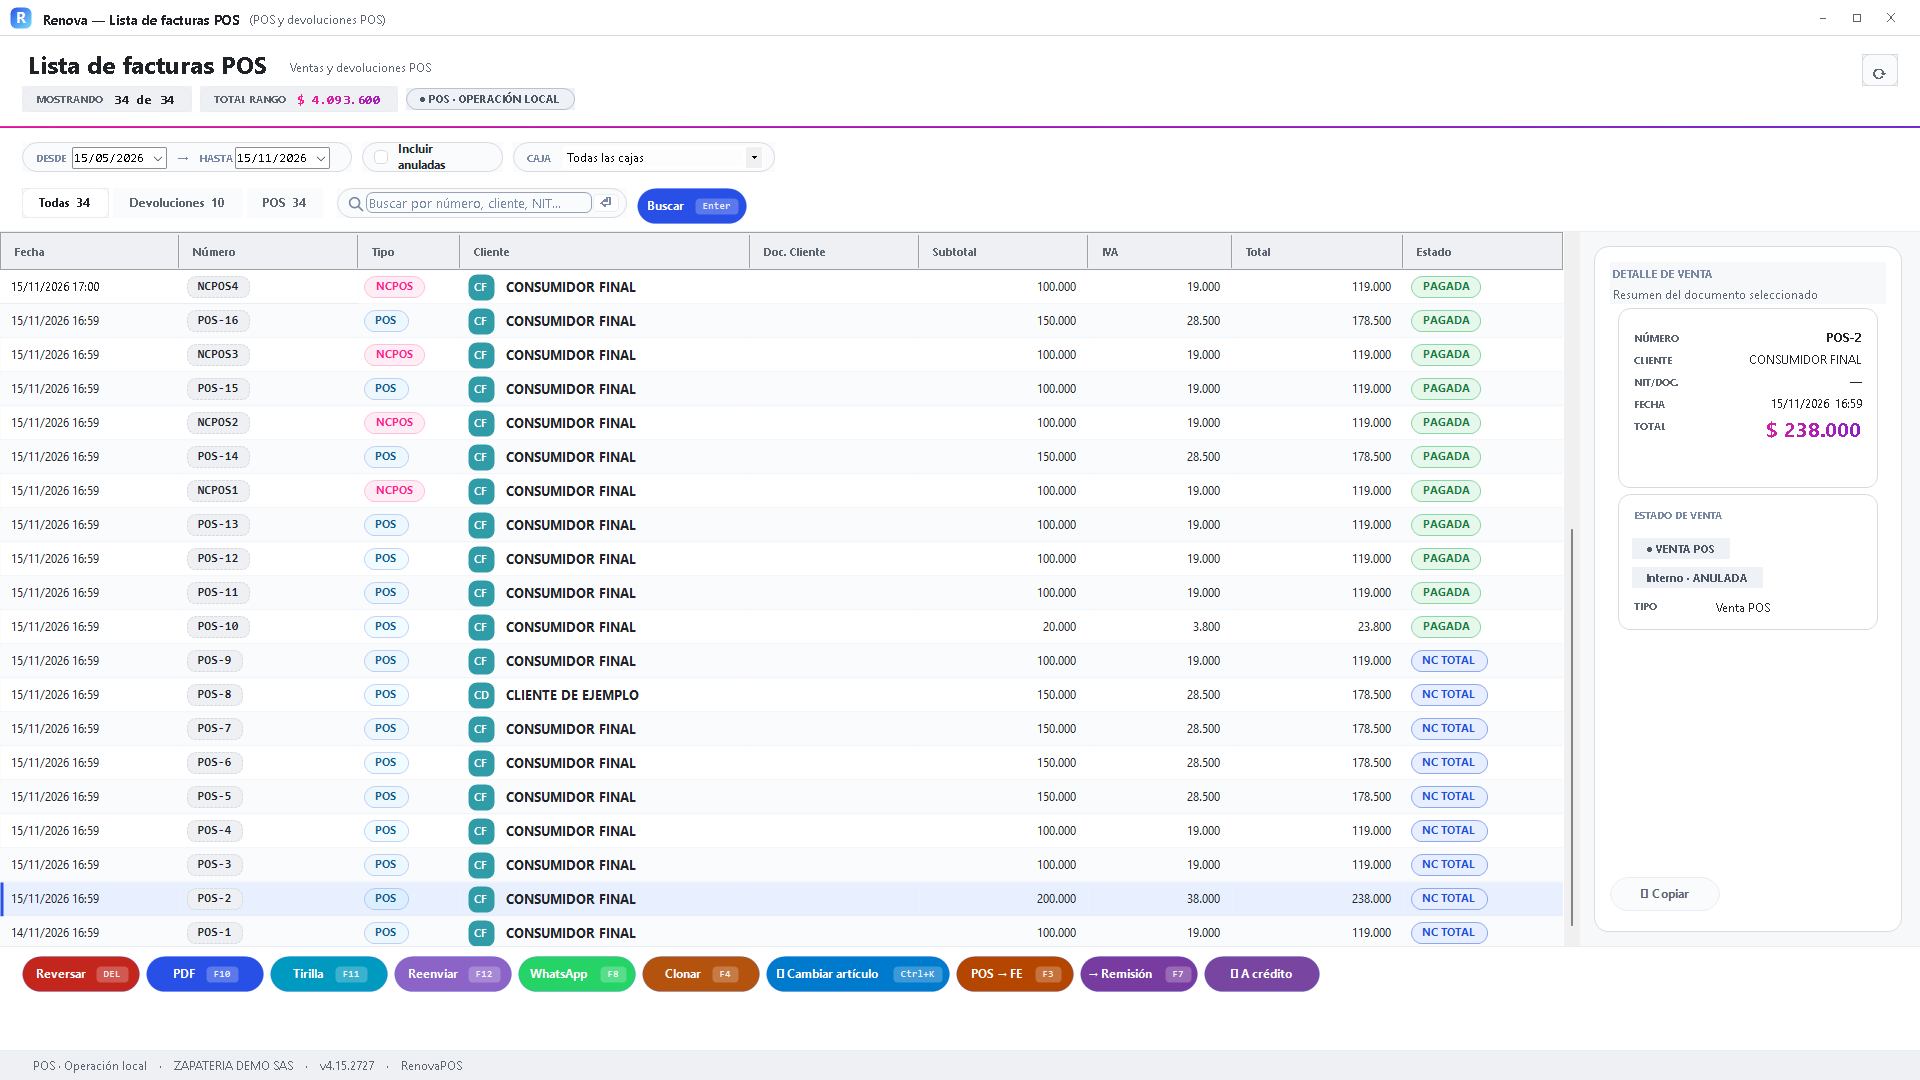
- Una venta ya devuelta por completo no ofrece otro cambio de los mismos artículos. En este caso POS-2 aparece con NC TOTAL y el panel indica Anulada; el botón Cambiar artículo está deshabilitado. Revisa la venta original y las notas existentes antes de actuar. No uses otra venta para repetir una devolución ya registrada.
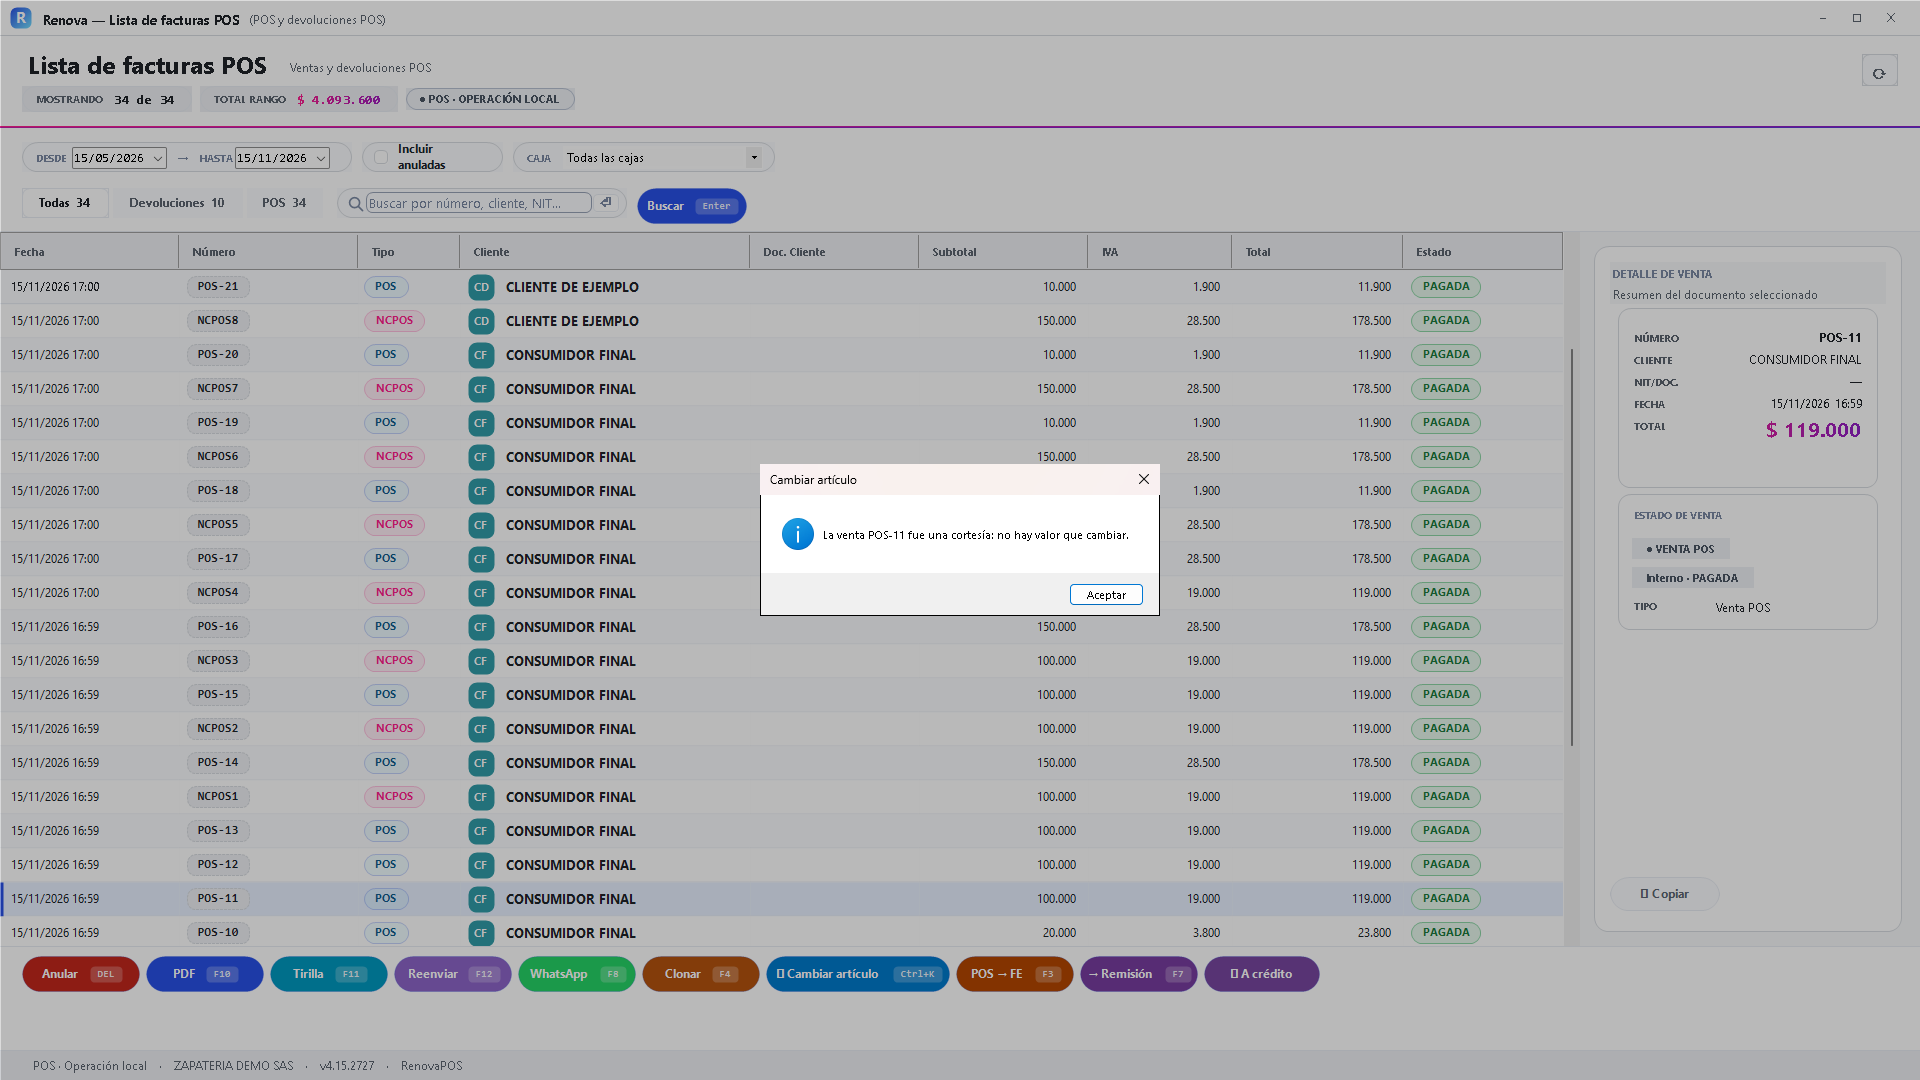
Venta ya devuelta completamente (empresa de demostración) - El aviso de cortesía explica que no hay valor que cambiar por esta ruta. La práctica preparó ese estado para mostrar el bloqueo. Acepta el mensaje y revisa el tipo de operación original. No conviertas una cortesía en una devolución de dinero mediante un cambio de otro documento.
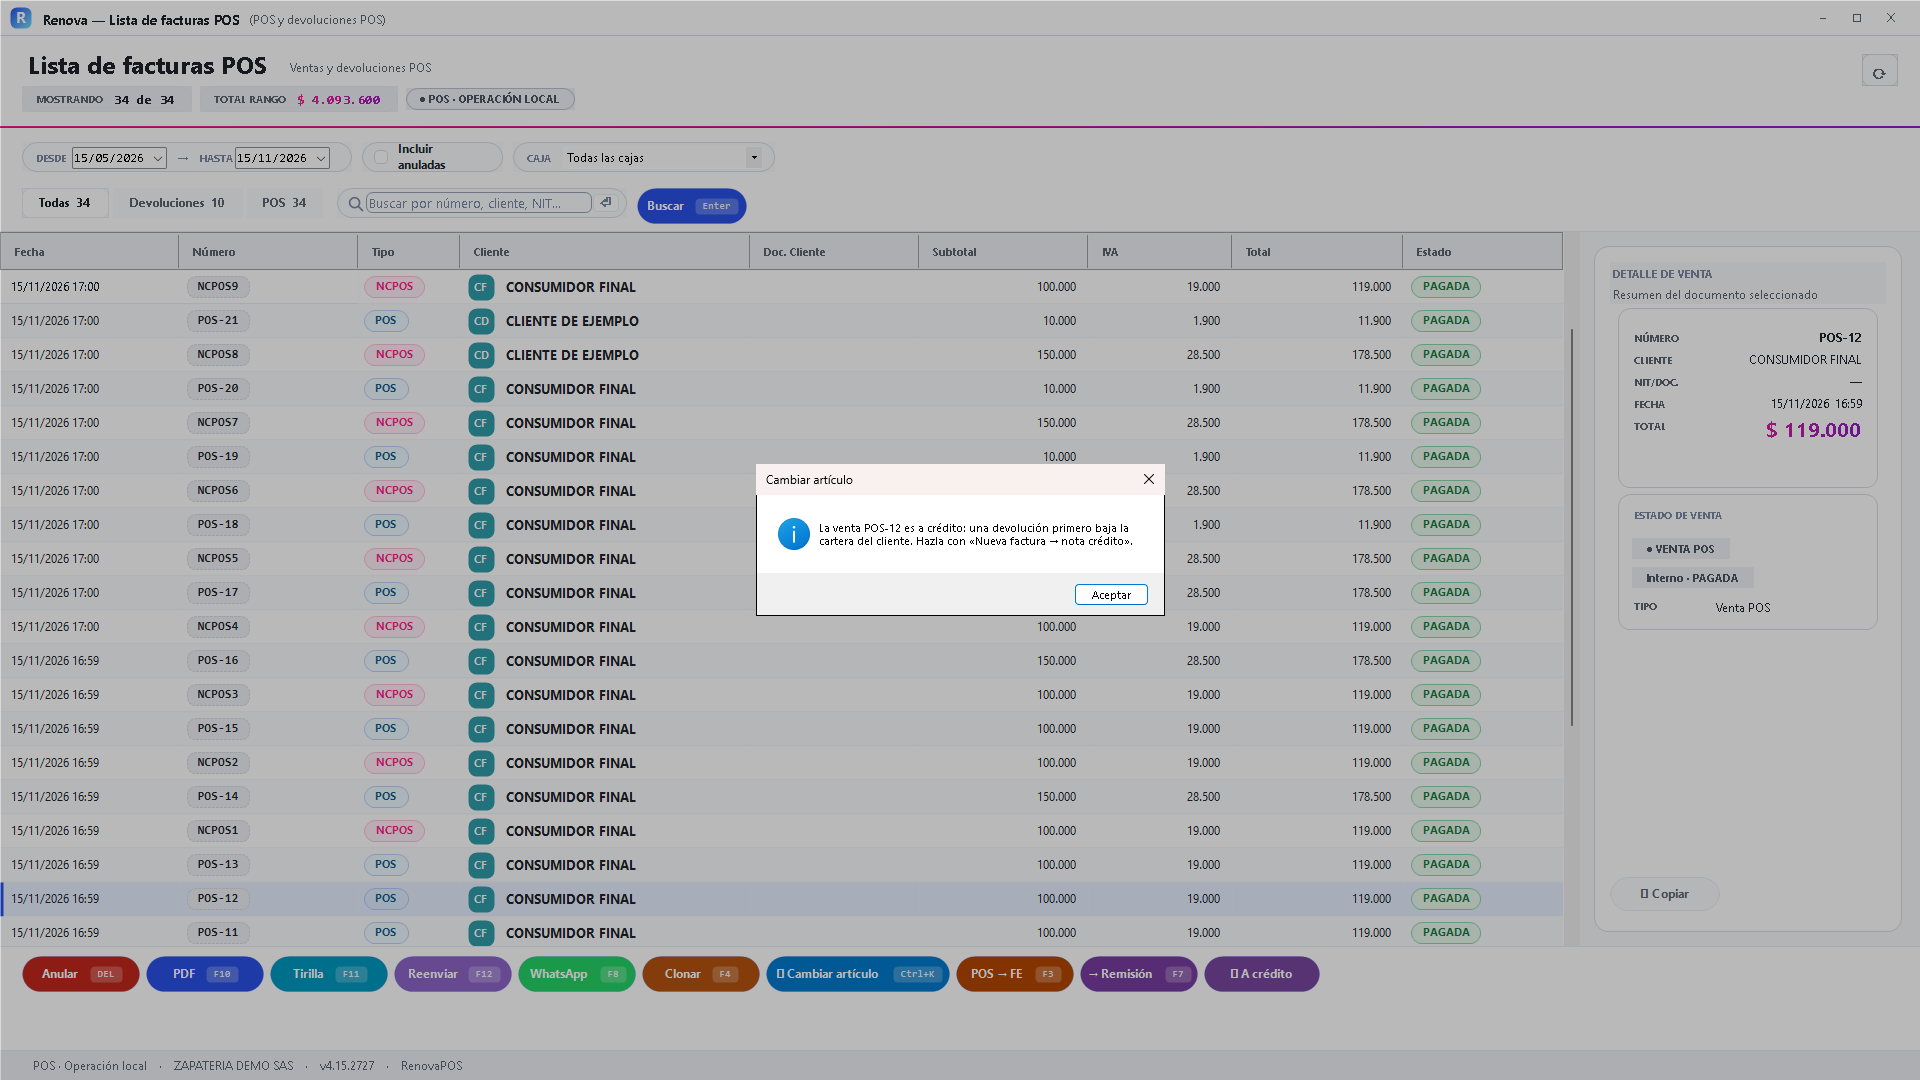
Cortesía (empresa de demostración) - Si la venta es a crédito, Renova explica que una devolución primero reduce la cartera del cliente y remite a Nueva factura, nota crédito. Por eso este botón no continúa el cambio directo. Este video muestra el aviso; no demuestra el ajuste de una deuda a crédito. Revisa la cuenta y utiliza el procedimiento correspondiente a esa operación.
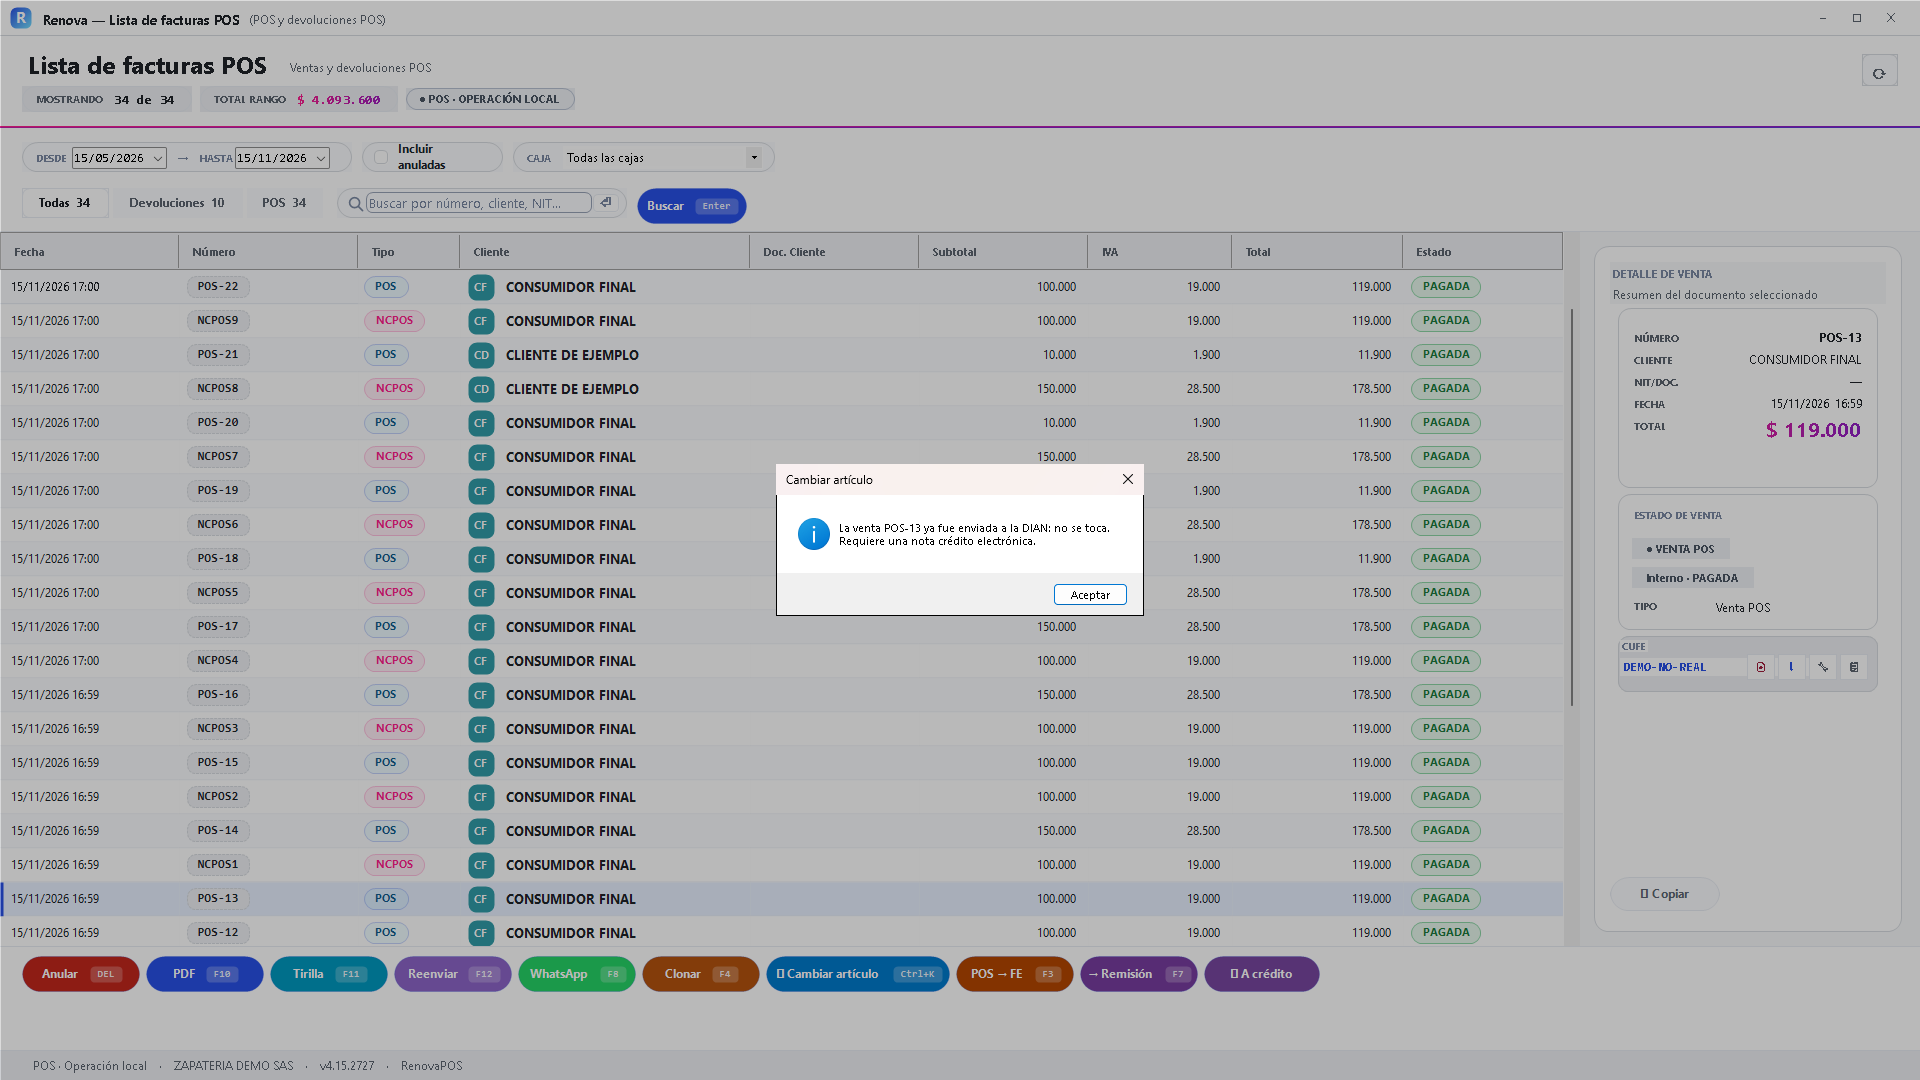
Venta a crédito (empresa de demostración) - El aviso indica que una venta enviada a DIAN no se toca por este cambio local y requiere una nota crédito electrónica. La imagen usa una marca ficticia de laboratorio, sin envío fiscal. Este recorrido es de POS local. No interpretes la nota crédito POS de los siguientes pasos como una nota electrónica aprobada.
Documento enviado a DIAN (empresa de demostración) - Si seleccionas una fila de tipo N C POS, estás sobre una devolución, no sobre la venta que quieres cambiar. El botón está deshabilitado. Localiza la venta correcta y revisa lo que ya se devolvió, en lugar de intentar cambiar otra vez la nota.
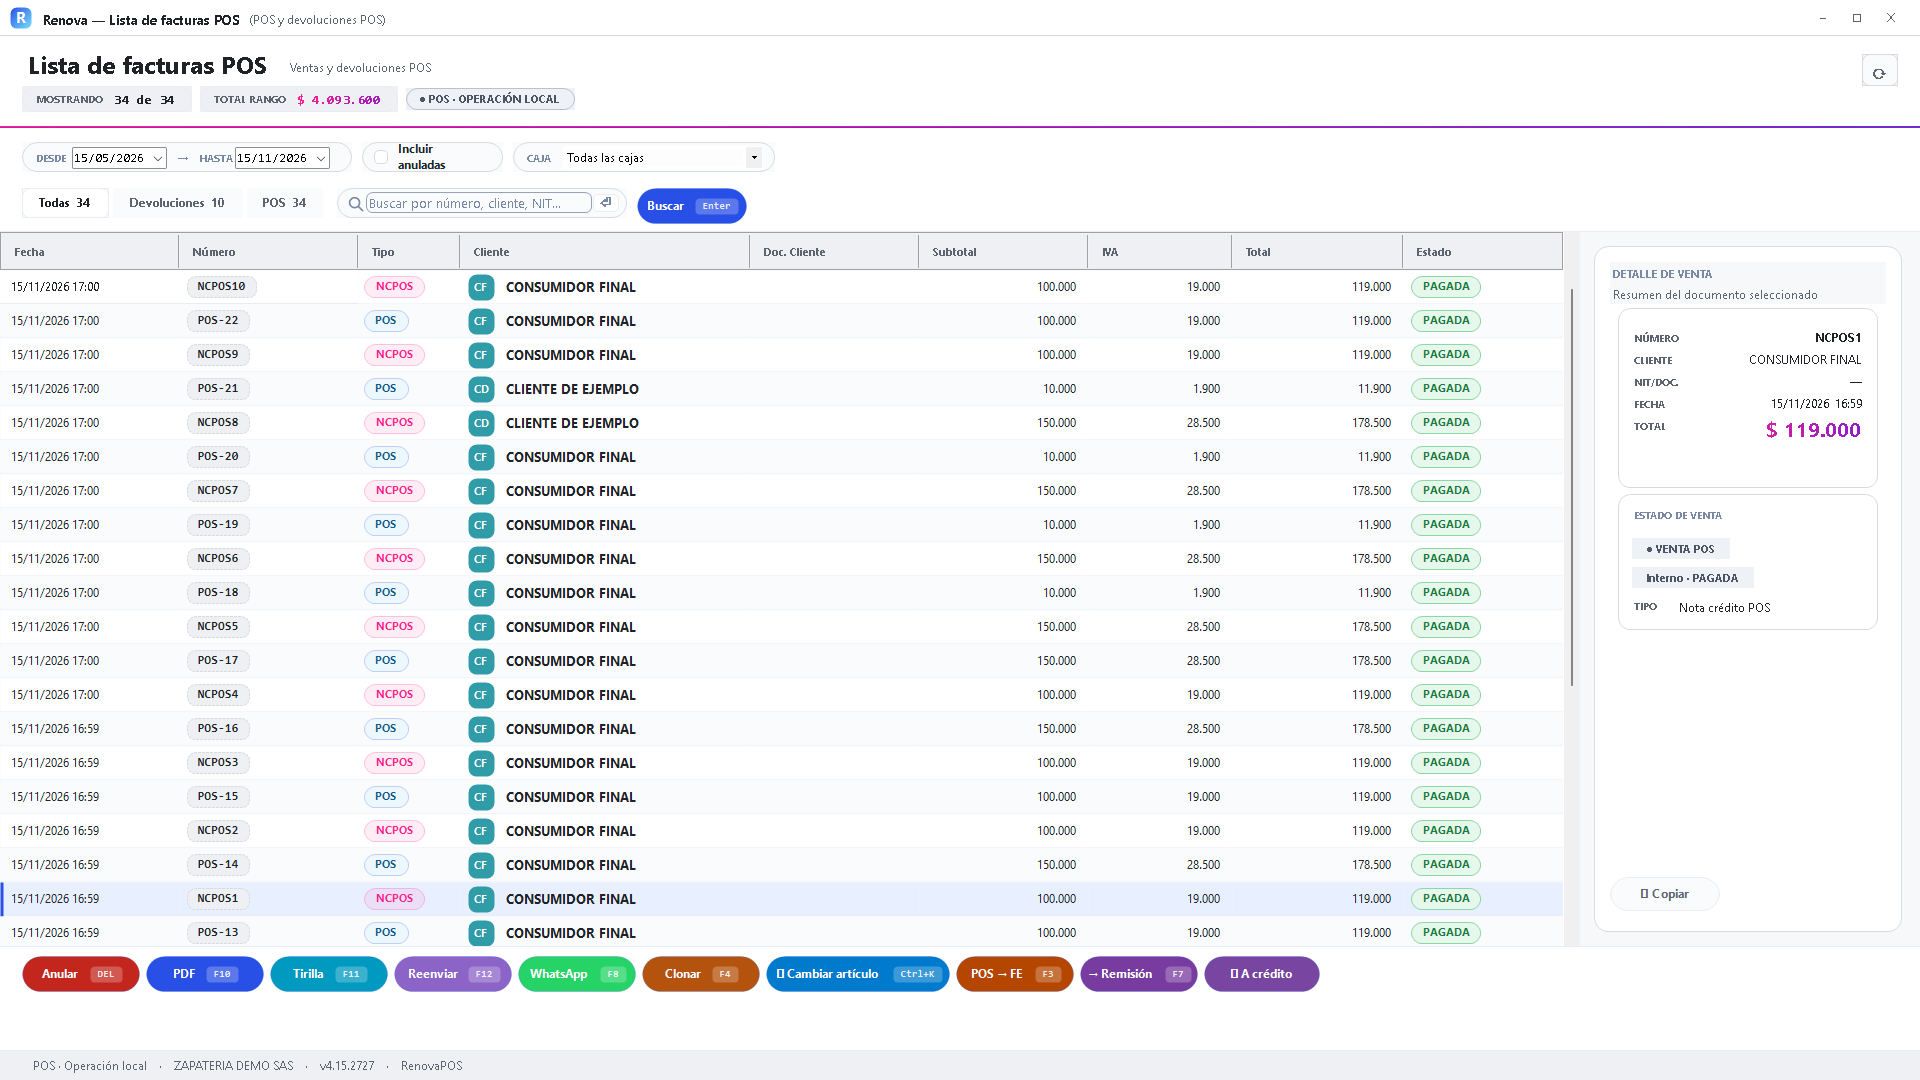
Seleccionaste una devolución (empresa de demostración) - Sin caja abierta, Renova pide abrir primero la caja porque el cambio mueve la caja de hoy. Acepta el aviso y sigue el procedimiento de apertura que corresponda. No cambies las fechas de la venta ni reabras un cierre anterior para evitar este control.
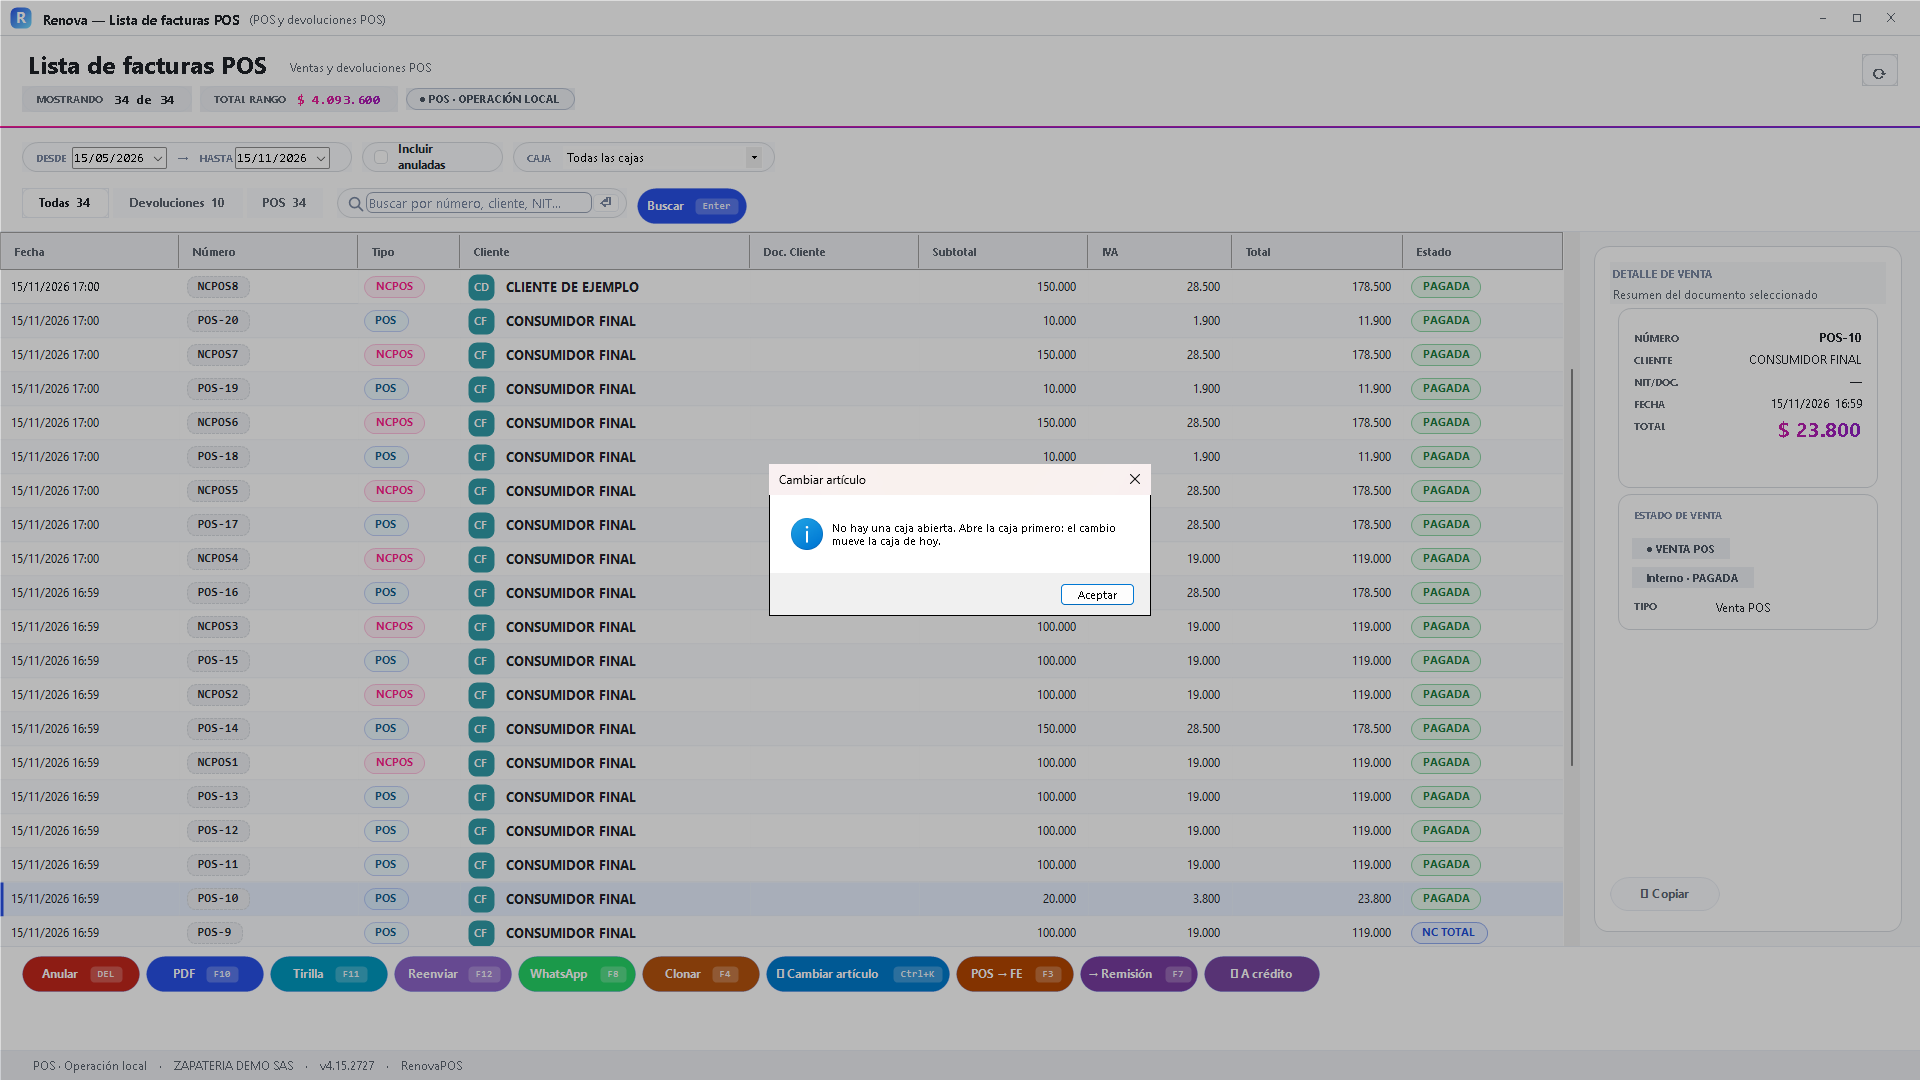
No hay caja abierta (empresa de demostración)
- Los casos de cortesía, crédito y DIAN se prepararon con indicadores ficticios en la base de laboratorio. El identificador DEMO-NO-REAL no es un documento enviado a DIAN. Esta guía no enseña una nota crédito electrónica.
Devolución POS: ¿Qué hacemos con el valor?
Ahora comienza otra práctica: desde Nueva factura, NOTA / REF. F6, se elige la venta POS y lo que devuelve el cliente. Los consecutivos de este grupo son independientes del recorrido anterior.
- Al preparar la nota crédito POS desde Nueva factura, con NOTA / REF. F6 y la venta original, Renova pregunta: qué hacemos con los $119.000. Hay tres caminos: Devolver el dinero, Cambio ahora o Dejar saldo a favor. En esta venta de Consumidor final el tercero está apagado. Para la devolución total de la sandalia elegimos Devolver el dinero. Revisa primero la referencia POS-1 y el valor.
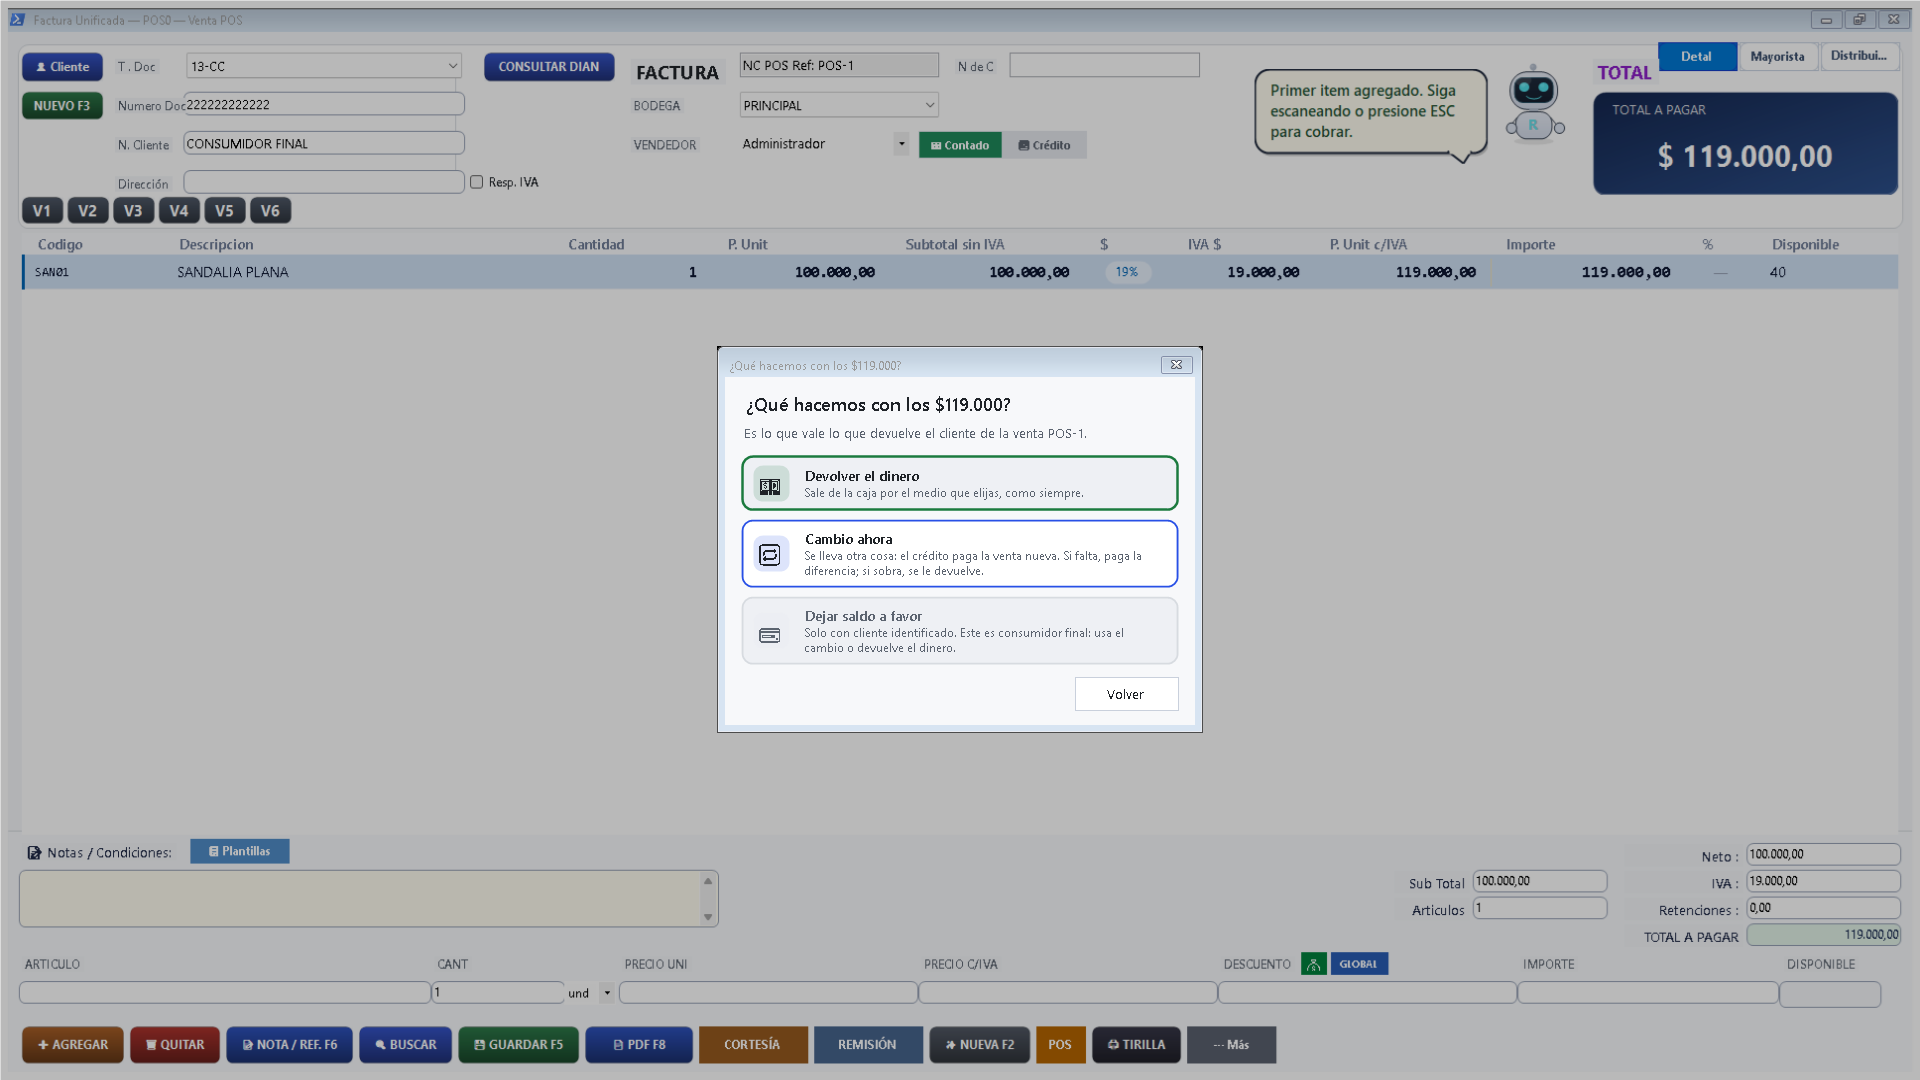
Tres caminos para la devolución POS (empresa de demostración) - Se abre Cobrar venta POS con $119.000 y el medio del ejemplo. Aunque el formulario use las palabras Total a cobrar y Recibido, seguimos en una nota crédito que devuelve dinero: no es un nuevo cobro al cliente. Revisa la referencia de la nota en la ventana de fondo y pulsa Confirmar para continuar al diálogo de salida.
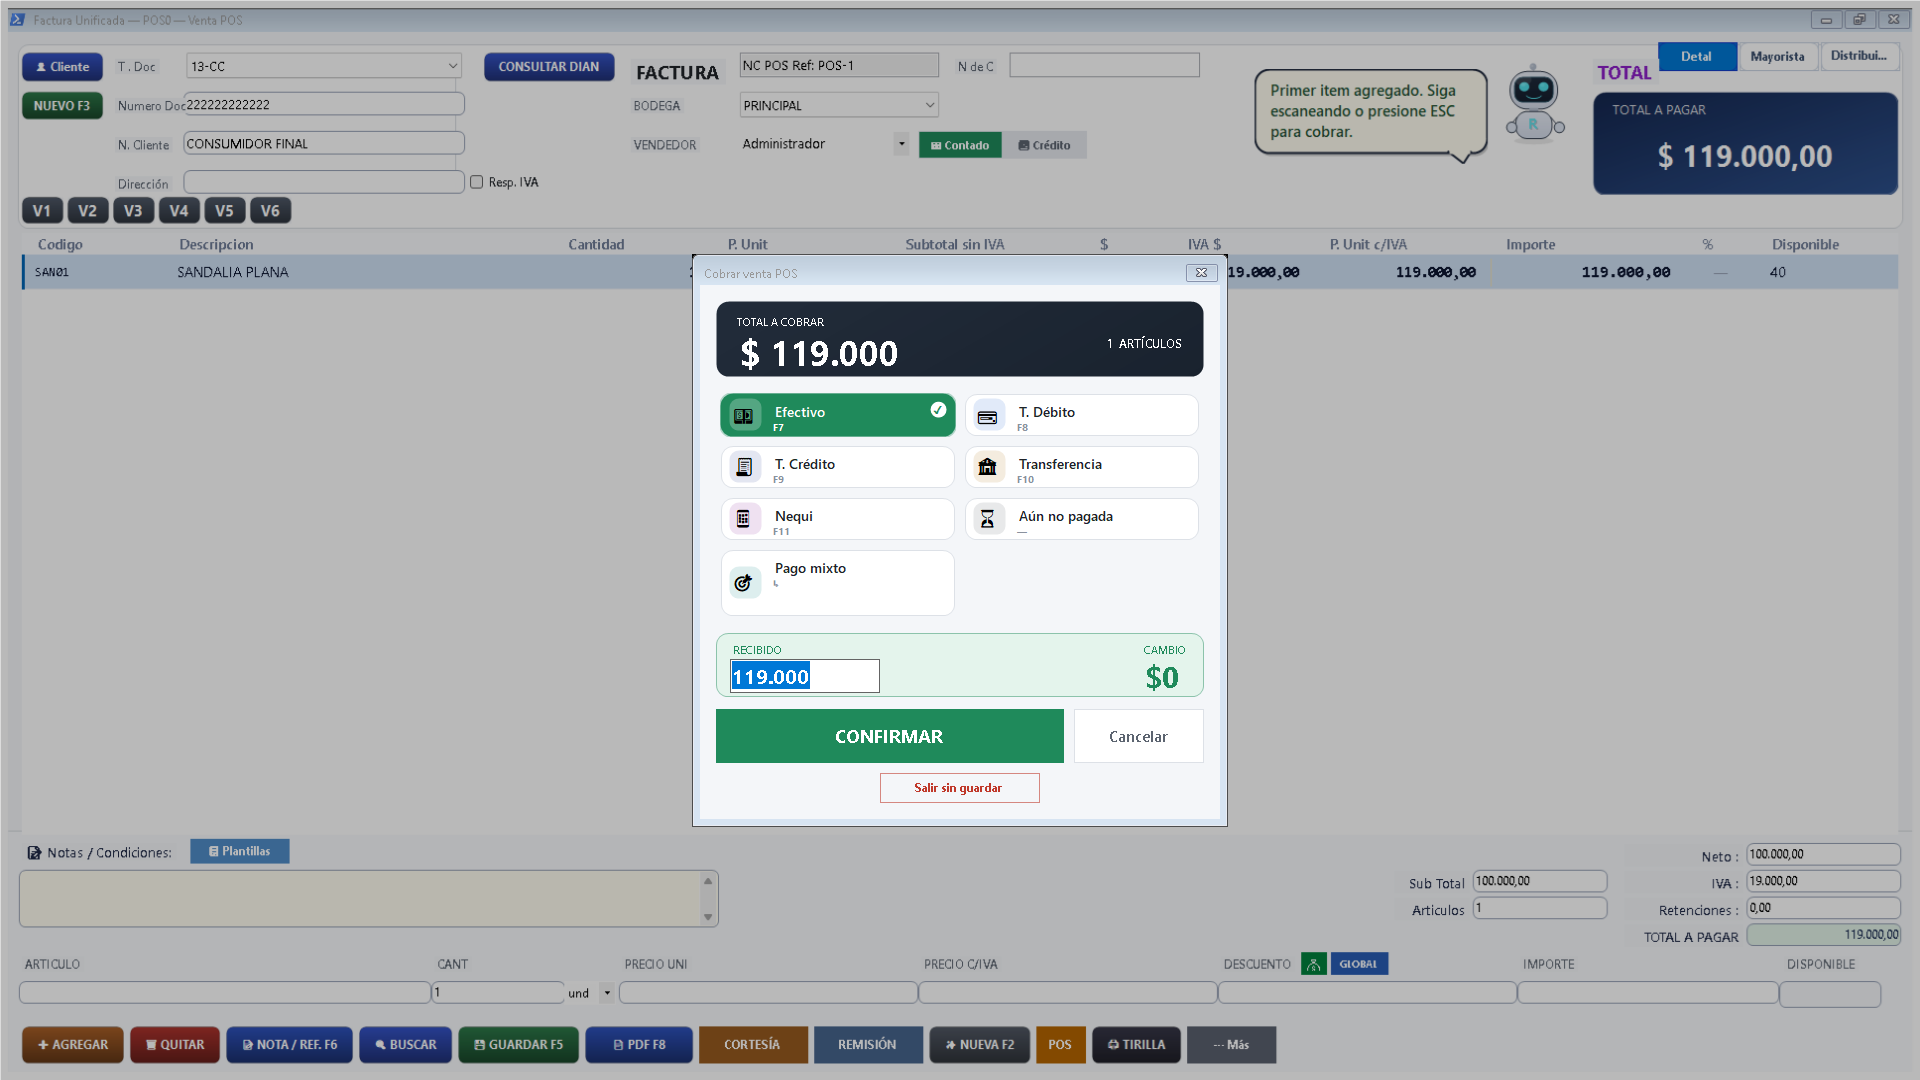
Revisa el importe de la nota (empresa de demostración) - En Cómo se devuelve el dinero, el mensaje dice que salen $119.000. Selecciona el medio real; en este caso Efectivo, y confirma. El laboratorio comprobó la devolución total, una sandalia repuesta, cero saldo a favor y una reducción de $119.000 del efectivo esperado. Aparecieron dos filas relacionadas, Devolución y Reverso de la venta anulada; el cálculo del efectivo bajó una sola vez. No sumes esas filas como dos entregas al cliente.
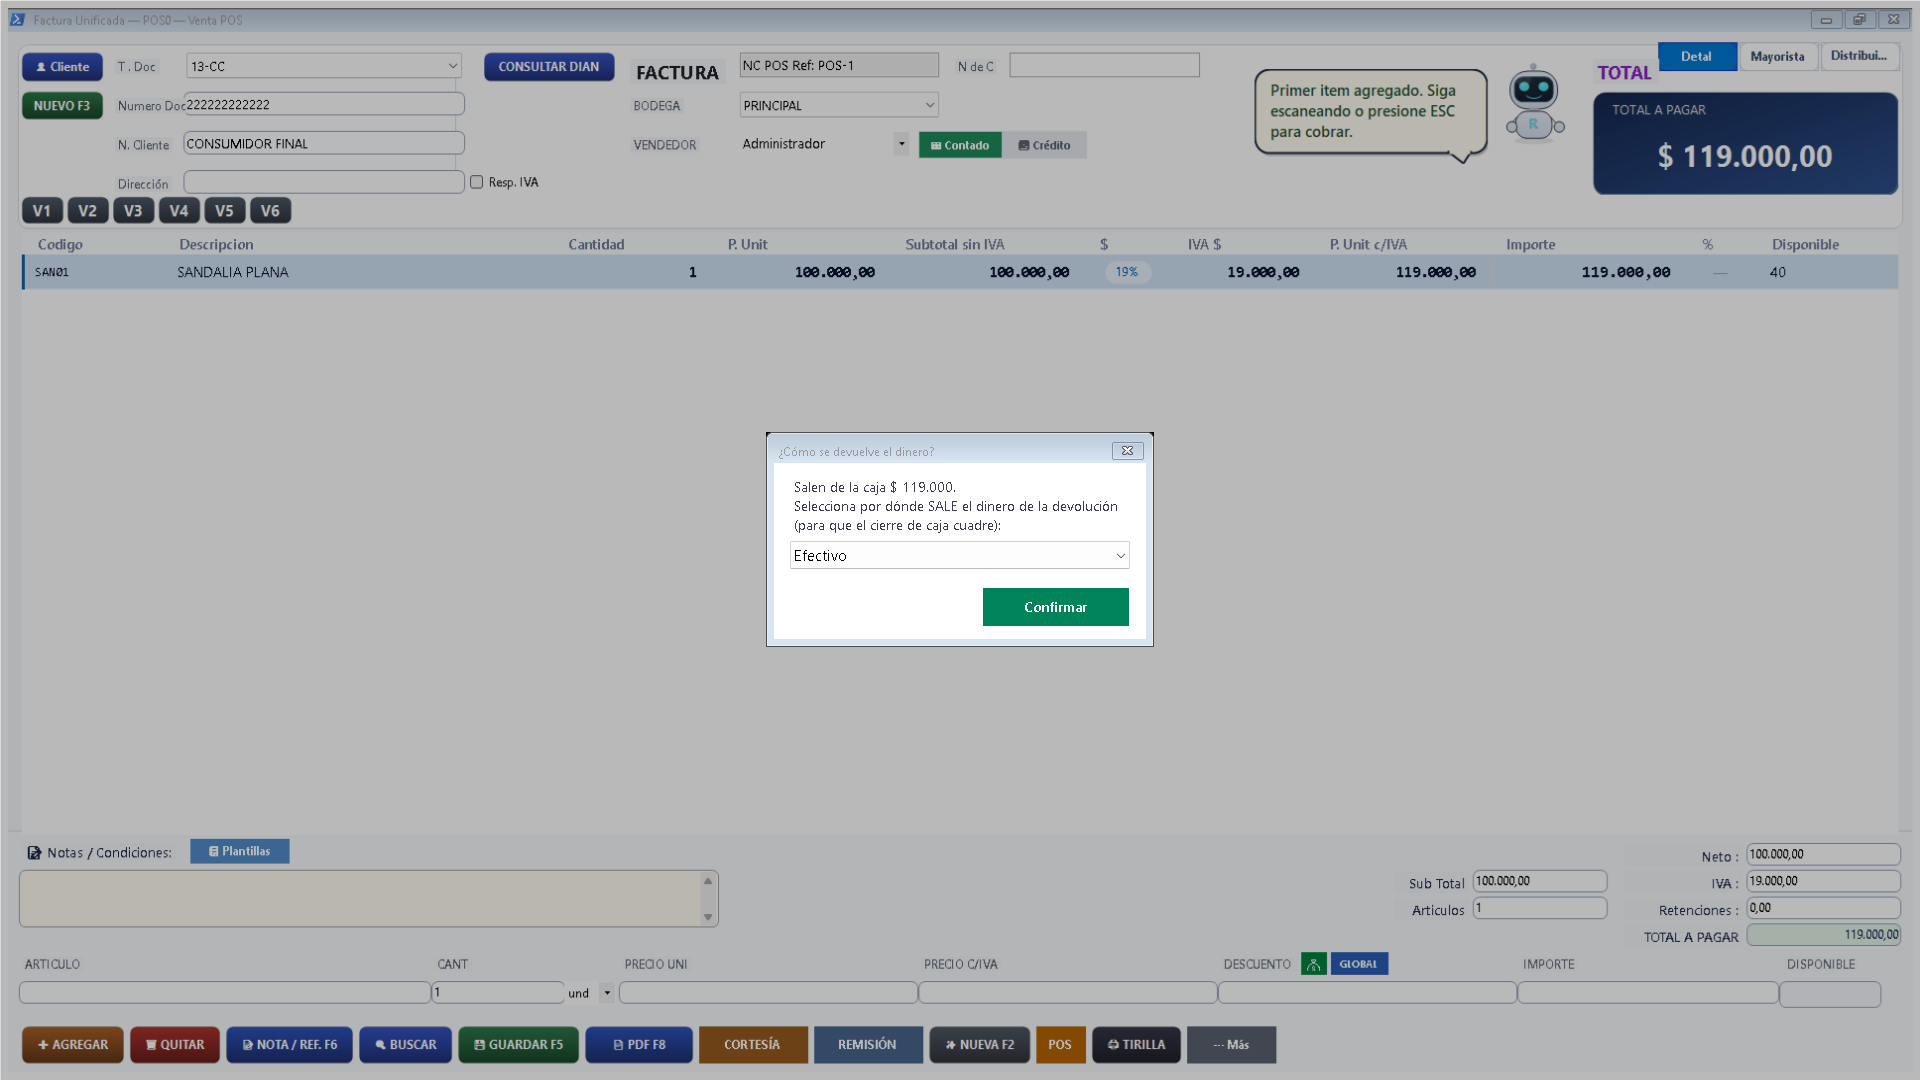
Confirma por dónde sale el dinero (empresa de demostración) - La pantalla vuelve a una venta vacía. Esa imagen por sí sola no muestra el cierre de caja: los resultados explicados se comprobaron en la base temporal del laboratorio. La impresión estaba bloqueada, así que este recorrido no incluye impresión. Al final veremos documentos generados en otra práctica. Conserva la referencia de la venta original y de la nota para consultar la devolución registrada.
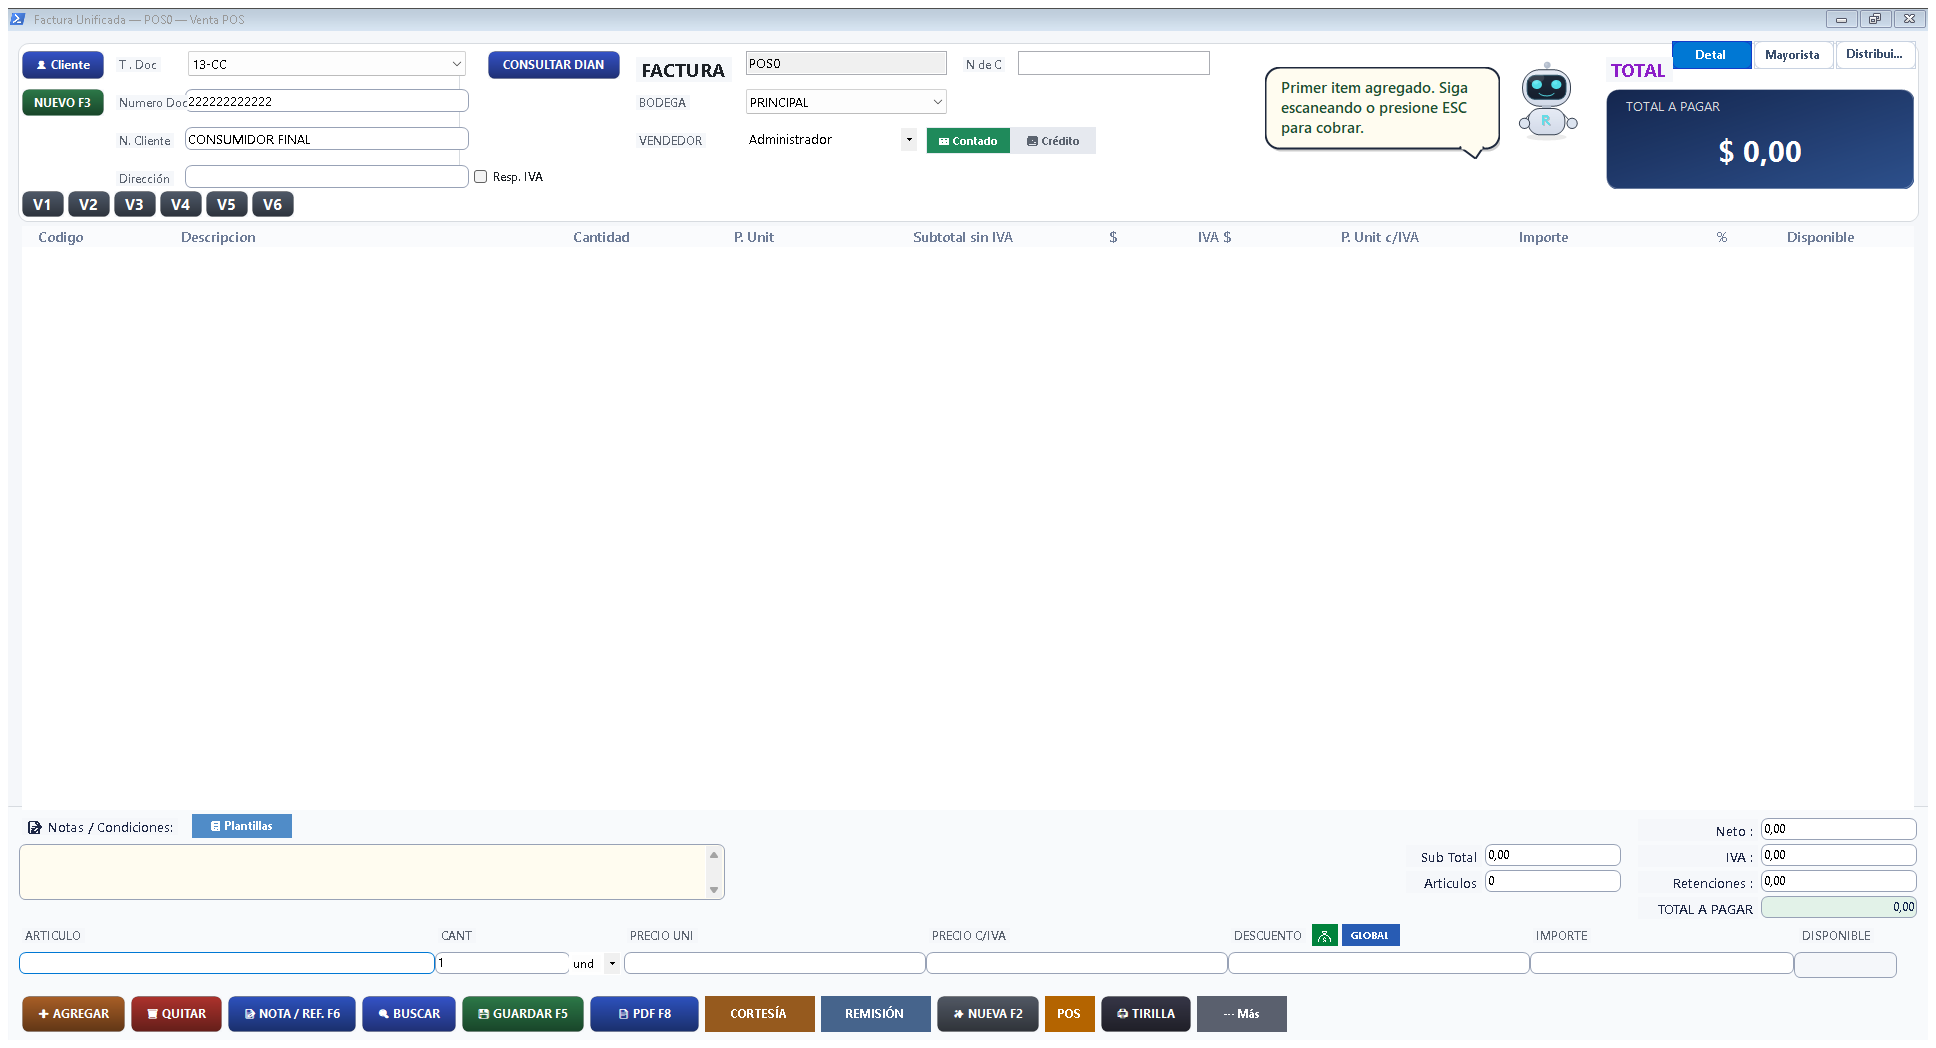
Después de la devolución total (empresa de demostración)
Devolver solo parte de una venta
El ejemplo devuelve uno de tres pares de medias; los demás permanecen vendidos.
- En Nota crédito, elegir ítems a devolver, revisa Cantidad factura, Ya devuelto y Cantidad a devolver. Por defecto se marca la devolución total. Desmarca los productos que no regresan y reduce la cantidad cuando sea parcial. Aquí la factura tenía tres pares de medias, cero devueltos y se devuelve solo uno. Pulsa Aceptar después de revisar la selección.
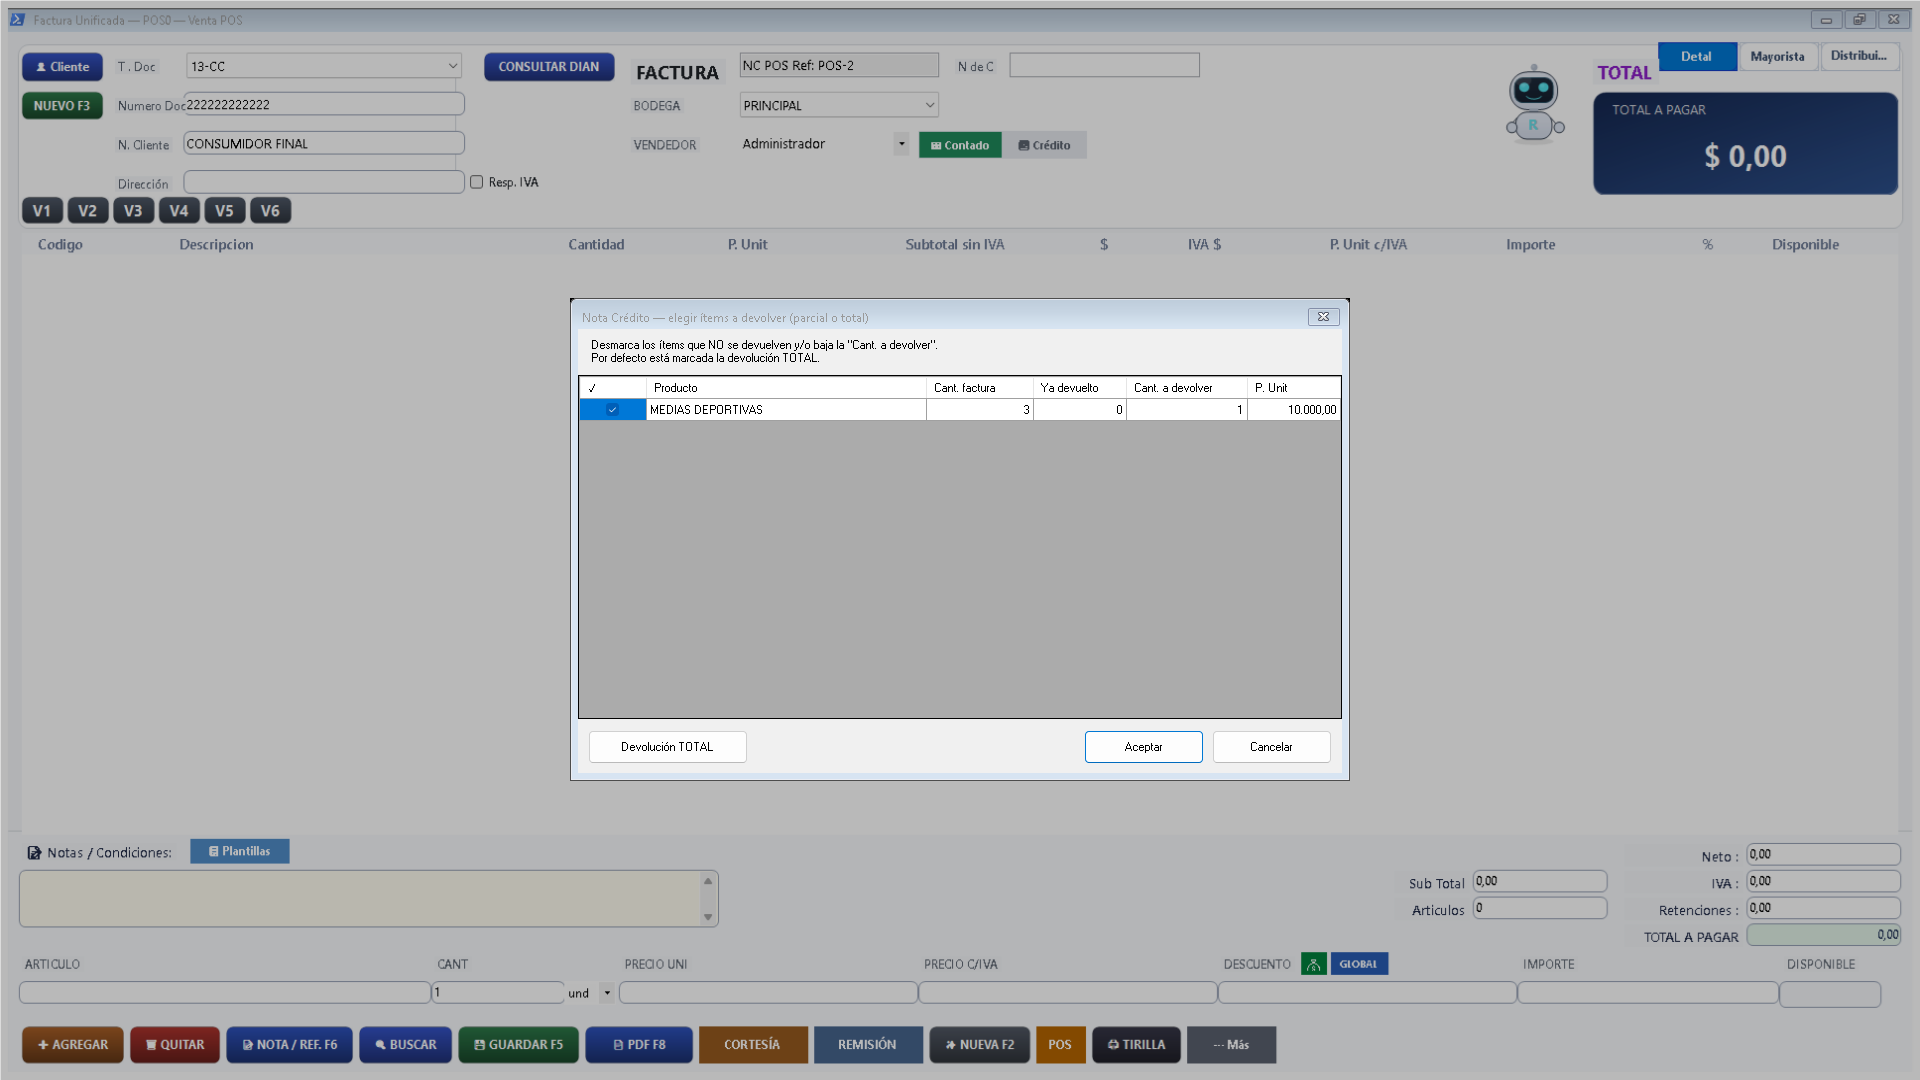
Elige los artículos y la cantidad (empresa de demostración) - Después de elegir Devolver el dinero y revisar el cobro de la nota, Cómo se devuelve el dinero indica $11.900. Selecciona Efectivo y confirma. El laboratorio registró una devolución por ese valor, el efectivo esperado bajó $11.900 y regresó un par de medias. No se devolvieron los tres pares ni quedó saldo a favor. La cantidad elegida determina qué parte de la venta corriges.
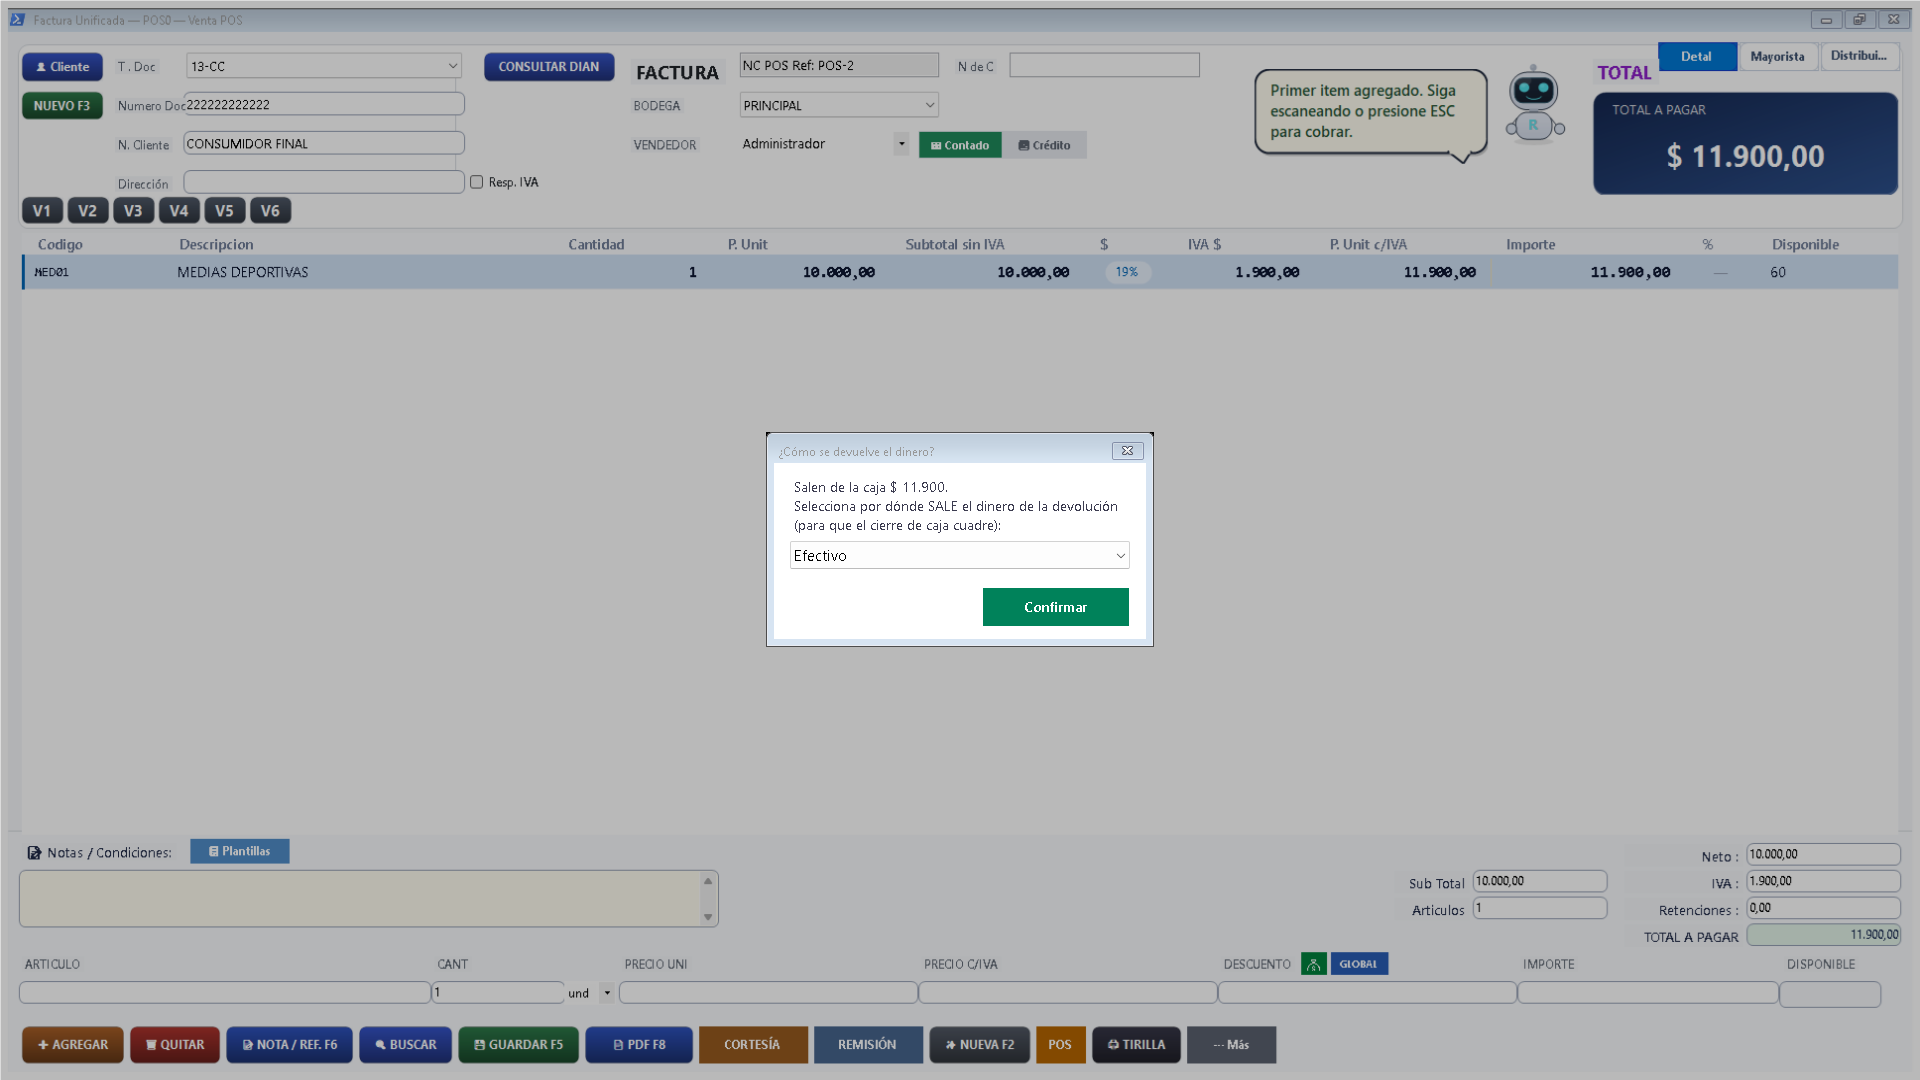
Devolución parcial · $11.900 (empresa de demostración)
Devolver por tarjeta o transferencia
Se devuelve un tenis por $178.500 en cada ejemplo independiente.
- Para una devolución por tarjeta, revisa el importe de $178.500 y selecciona Tarjeta débito en Cómo se devuelve el dinero. El laboratorio registró la devolución en ese medio y el reverso relacionado con la venta completamente devuelta. El efectivo esperado no cambió. Regresó un tenis al inventario y el saldo a favor quedó en cero. Comprueba también la gestión del reintegro con el medio de pago.
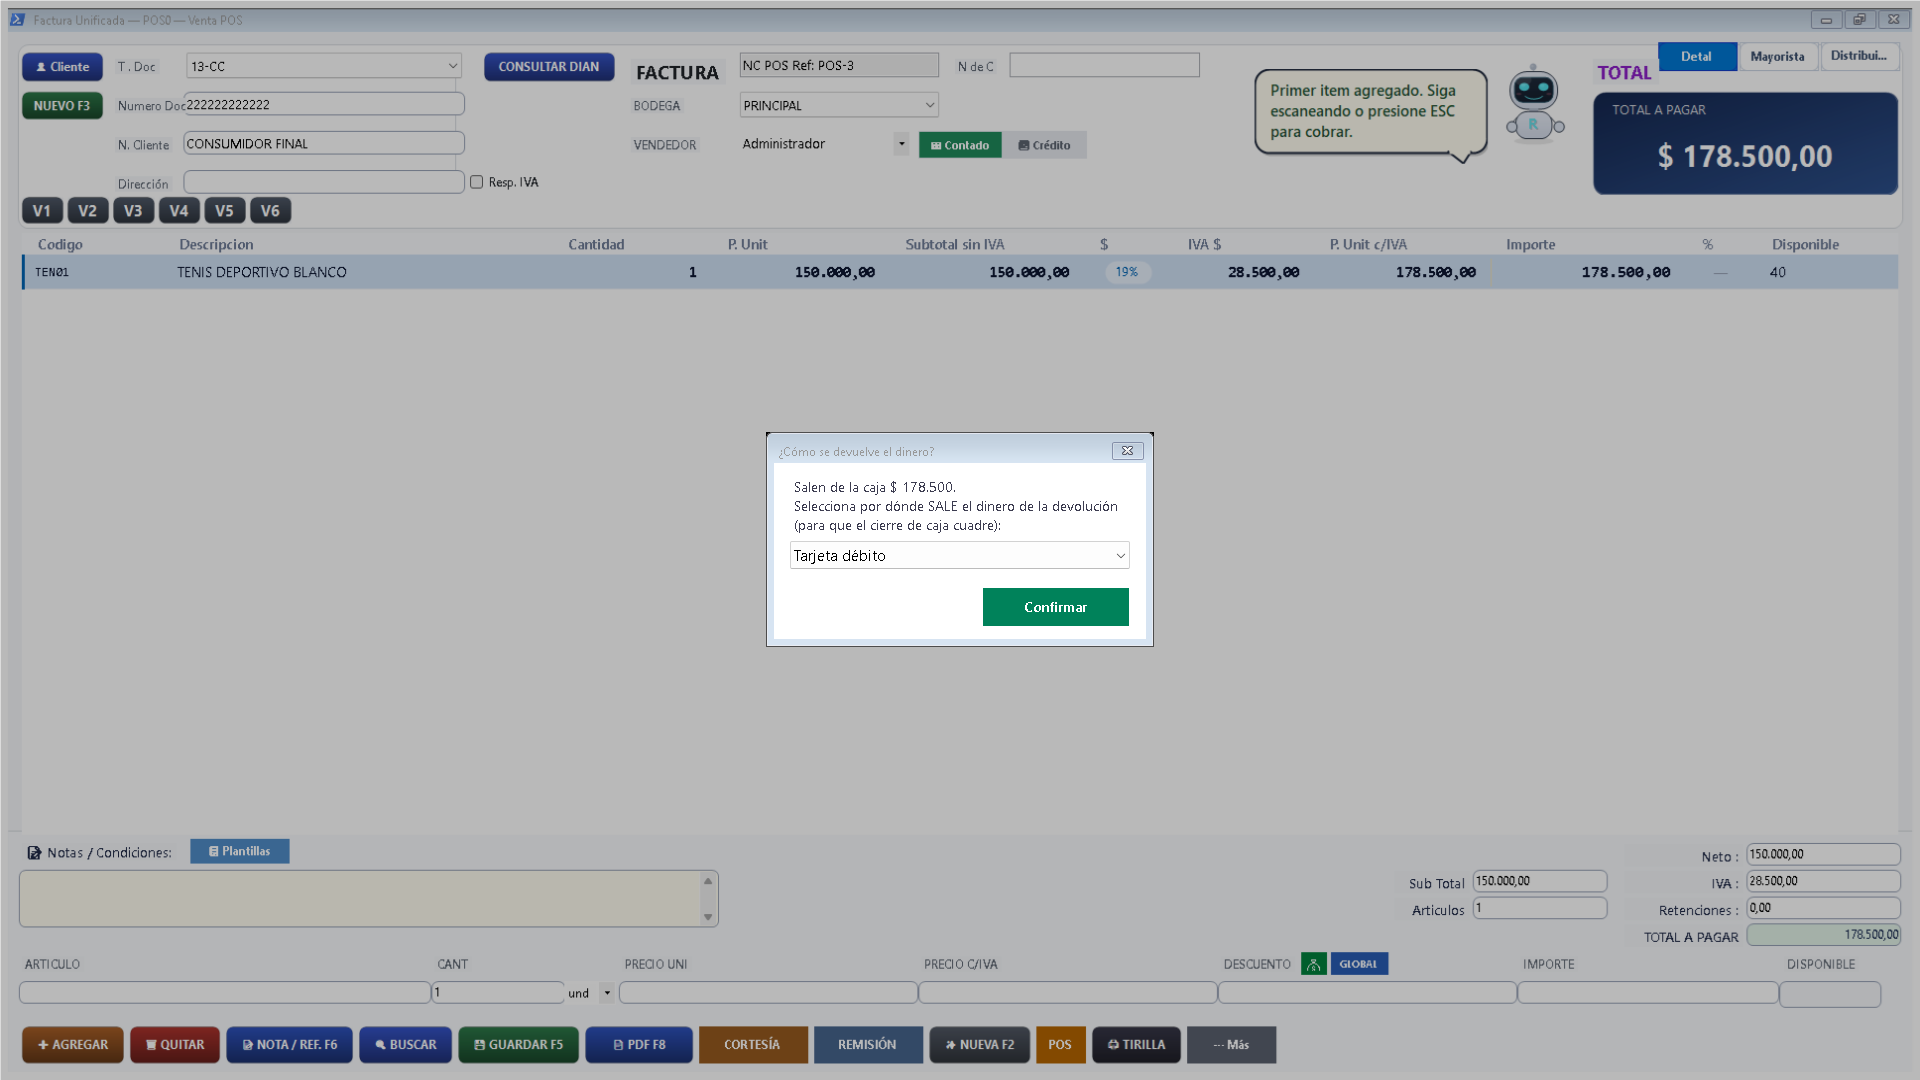
Nota POS · Devolución por tarjeta (empresa de demostración) - En el ejemplo por transferencia selecciona Transferencia o QR y confirma los $178.500. El movimiento queda identificado como transferencia, con su reverso relacionado por la devolución total. No disminuye el efectivo esperado. El inventario recupera un tenis y no queda saldo a favor. Este registro de Renova no prueba una transferencia ejecutada por el banco.
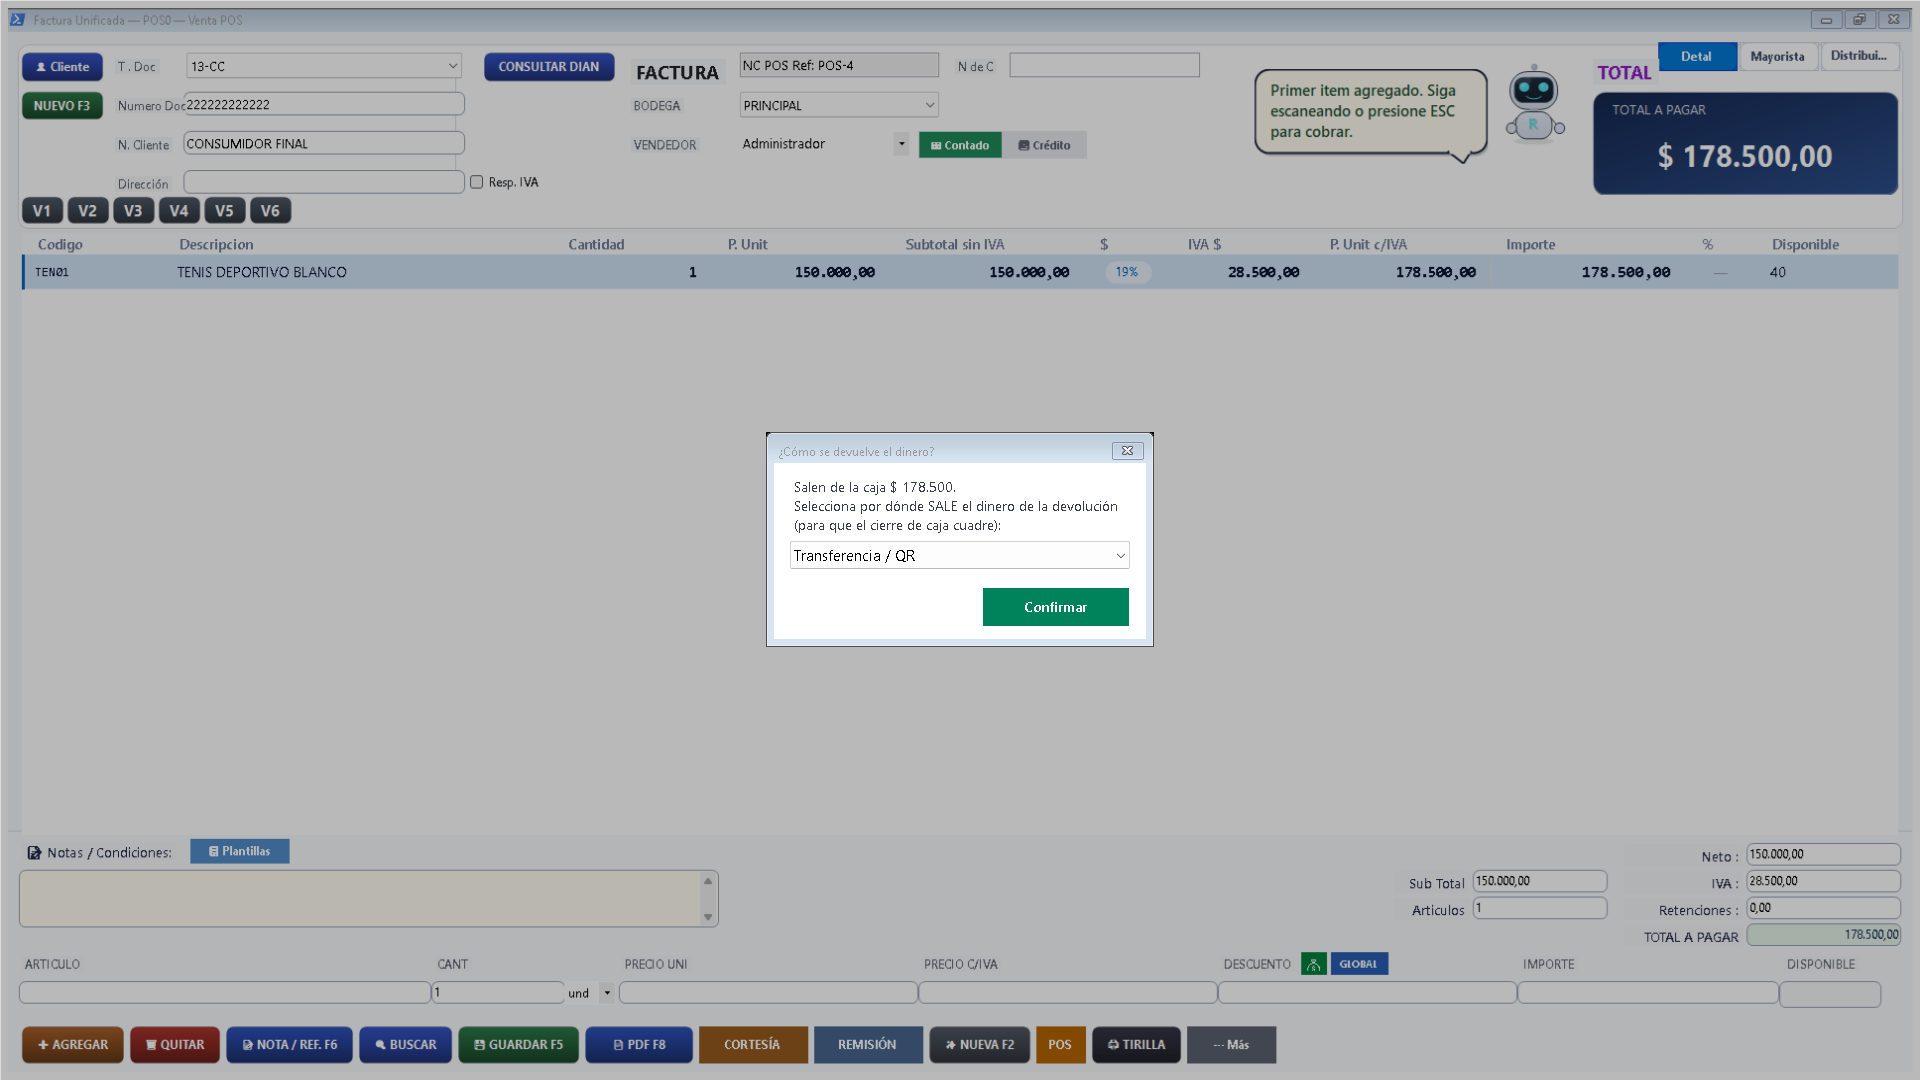
Nota POS · Devolución por transferencia (empresa de demostración)
Cambio ahora: completar la nueva compra
En ¿Qué hacemos con el valor?, Cambio ahora conserva el crédito de la devolución para pagar la venta nueva. Hay que terminar el recorrido.
- Al elegir Cambio ahora, Renova confirma la nota creada y muestra Qué sigue. Pulsa Cambiar por otro producto para agregar lo que se lleva el cliente y cobrar la venta nueva. La nota de $119.000 funciona como crédito para ese cambio. Decidir después deja el cambio pendiente; no lo confundas con un recorrido terminado. Si el cliente no se lleva nada, existe la opción Devolver el dinero.
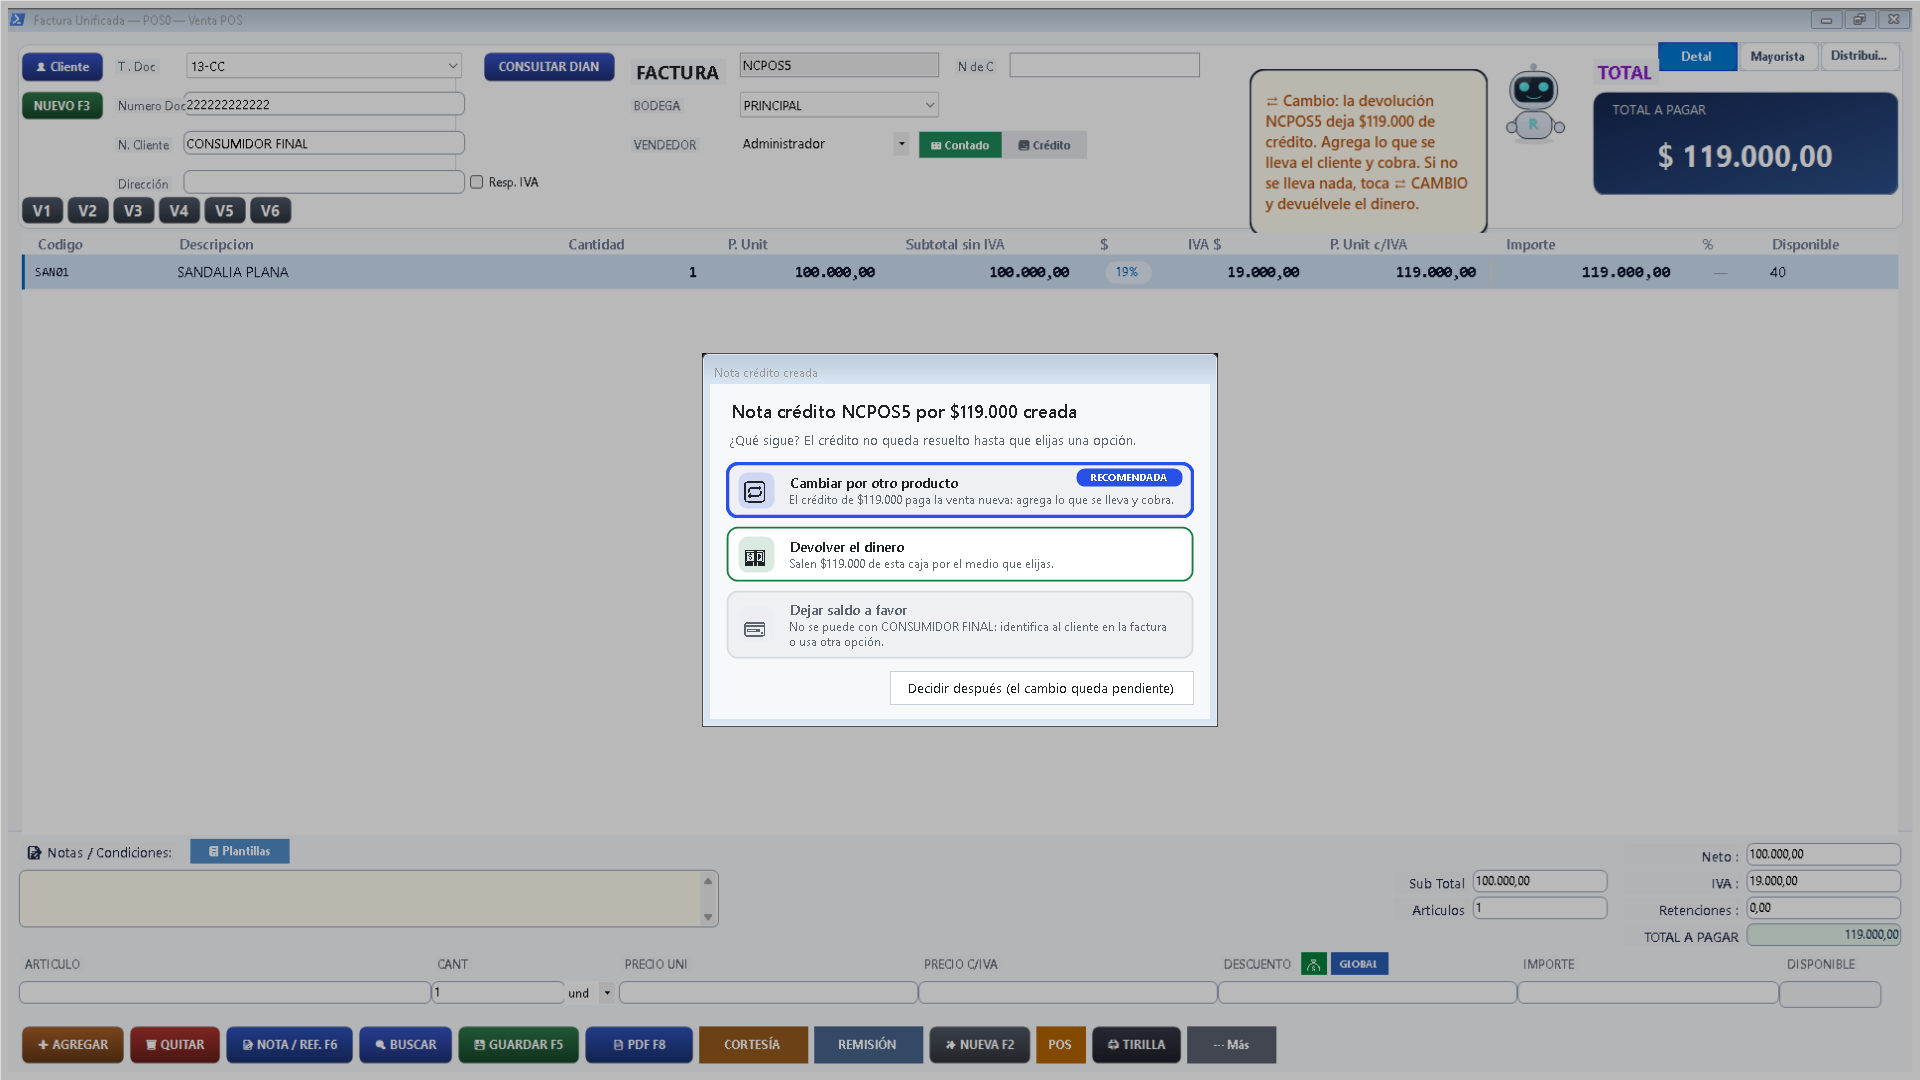
Nota creada · Elige cómo resolverla (empresa de demostración) - Agrega los tenis por $178.500 y abre el cobro. El resumen descuenta los $119.000 de NCPOS5 y pide solo $59.500. Selecciona el medio real y confirma. El laboratorio comprobó esa entrada en efectivo, la sandalia repuesta y el tenis descontado. El crédito del cambio quedó consumido y la cuenta 280505 terminó en cero.
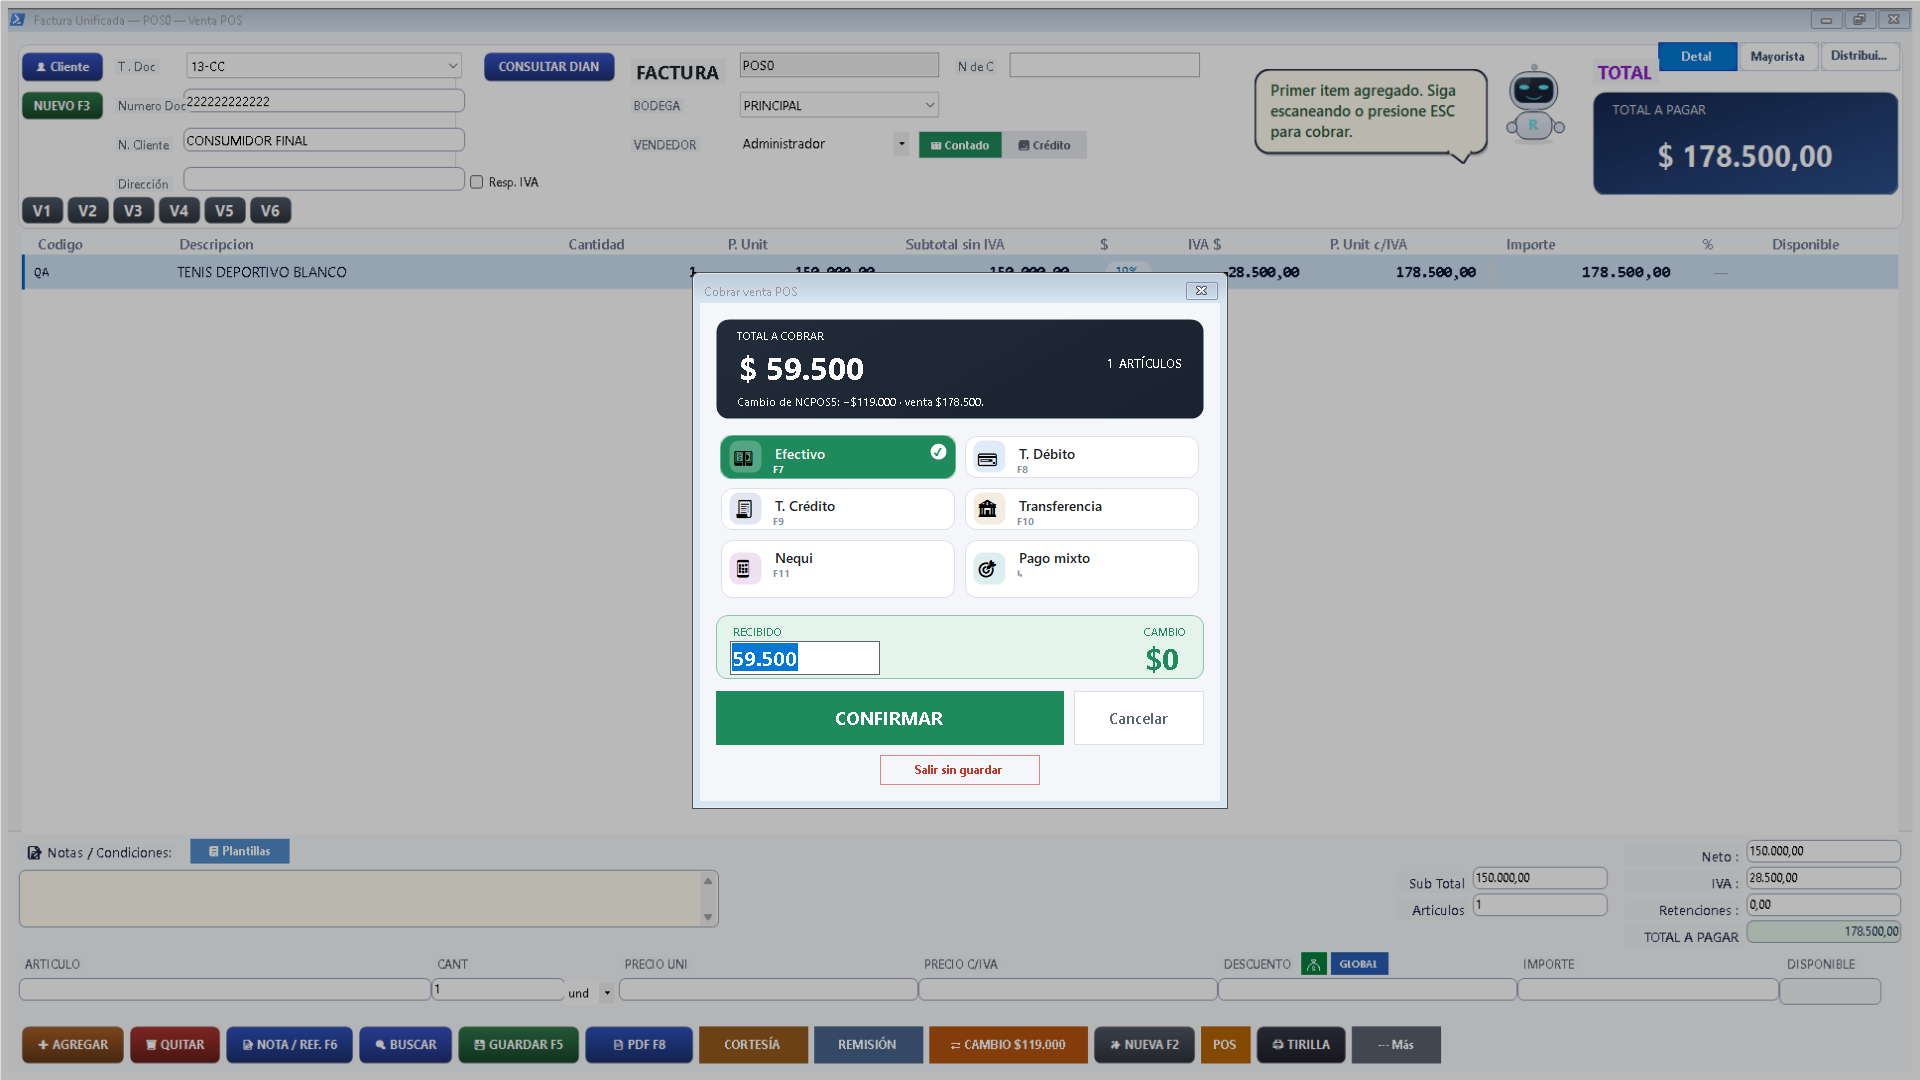
Cambio ahora · Cobra solo $59.500 (empresa de demostración) - En otro ejemplo se devuelven tenis de $178.500 y se compran medias por $11.900. El cobro dice Pagado con el cambio, cero por cobrar, pero además sobran $166.600. Elige Devolverlos en dinero o Dejarlos a favor, si el cliente está identificado. Aquí seleccionamos devolverlos y pulsamos Confirmar. Cero por cobrar no significa que ya hayas resuelto el sobrante.
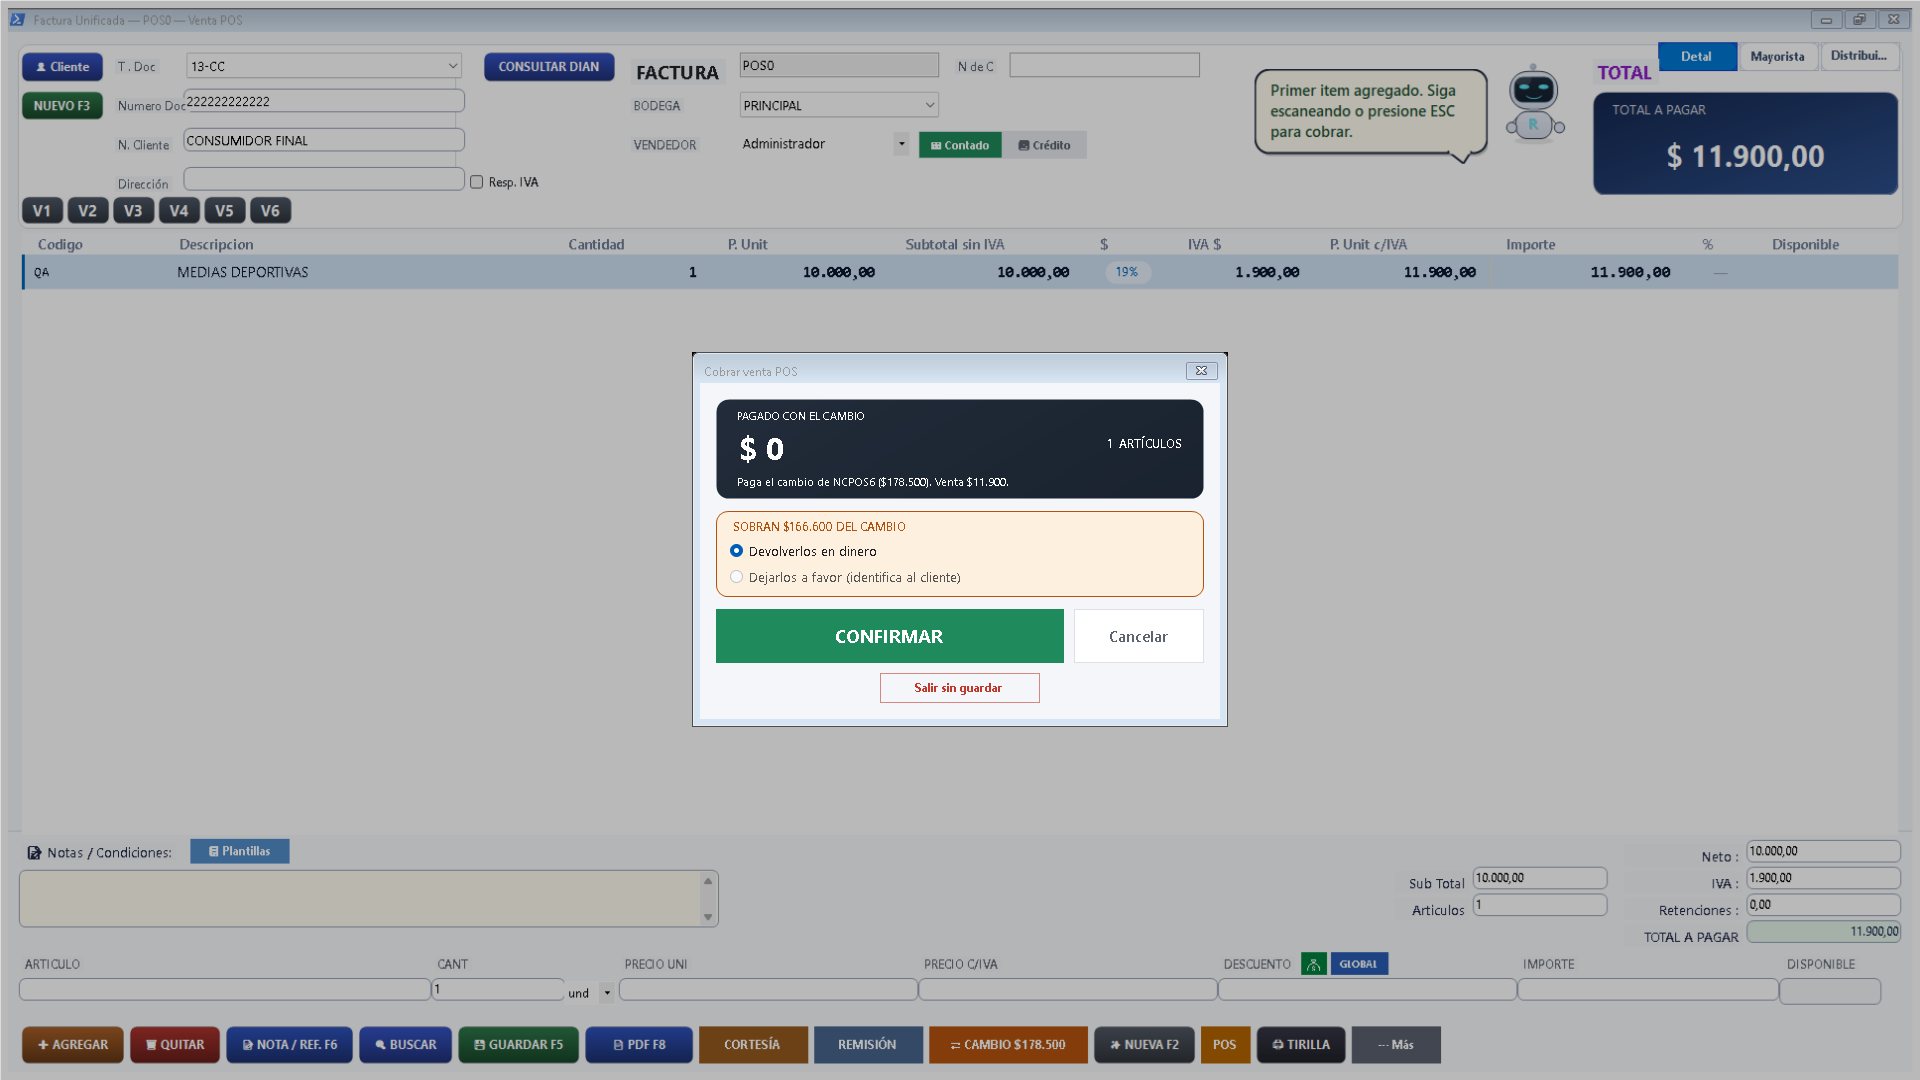
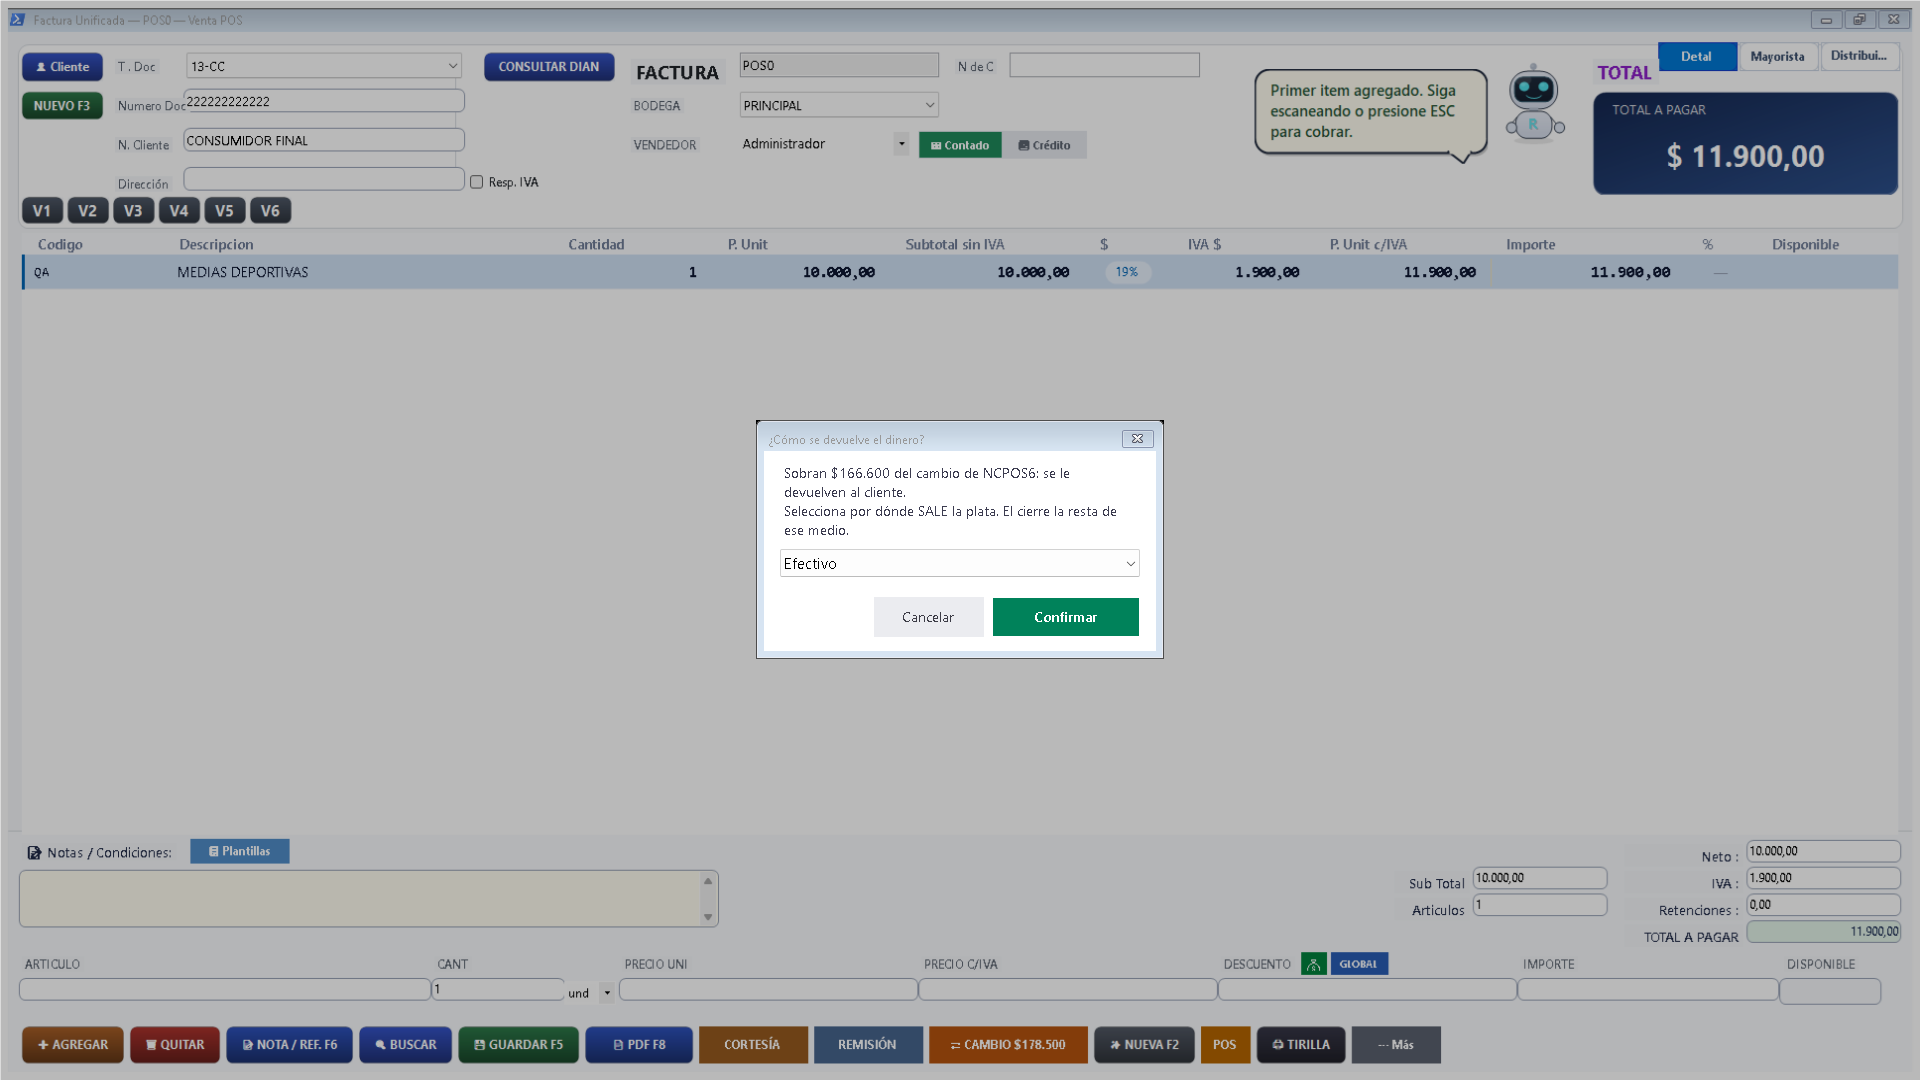
Cambio ahora · El artículo nuevo vale menos (empresa de demostración) - El siguiente diálogo vuelve a indicar los $166.600 sobrantes de NCPOS6. Elige por dónde sale el dinero y confirma; aquí Efectivo. El laboratorio comprobó la salida por ese importe, el tenis repuesto, las medias descontadas y cero crédito pendiente. Solo después de resolver este paso queda completo el cambio del ejemplo.
Termina la devolución del sobrante (empresa de demostración) - Si la nueva compra vale exactamente lo mismo que la devolución, el cobro muestra Pagado con el cambio y cero. Aquí la nota y la nueva venta valen $119.000 cada una. Revisa la referencia y pulsa Confirmar. No hubo movimiento de dinero ni saldo pendiente. En este ejemplo se devolvió y se vendió la misma clase de sandalia, por lo que la existencia neta no cambió.
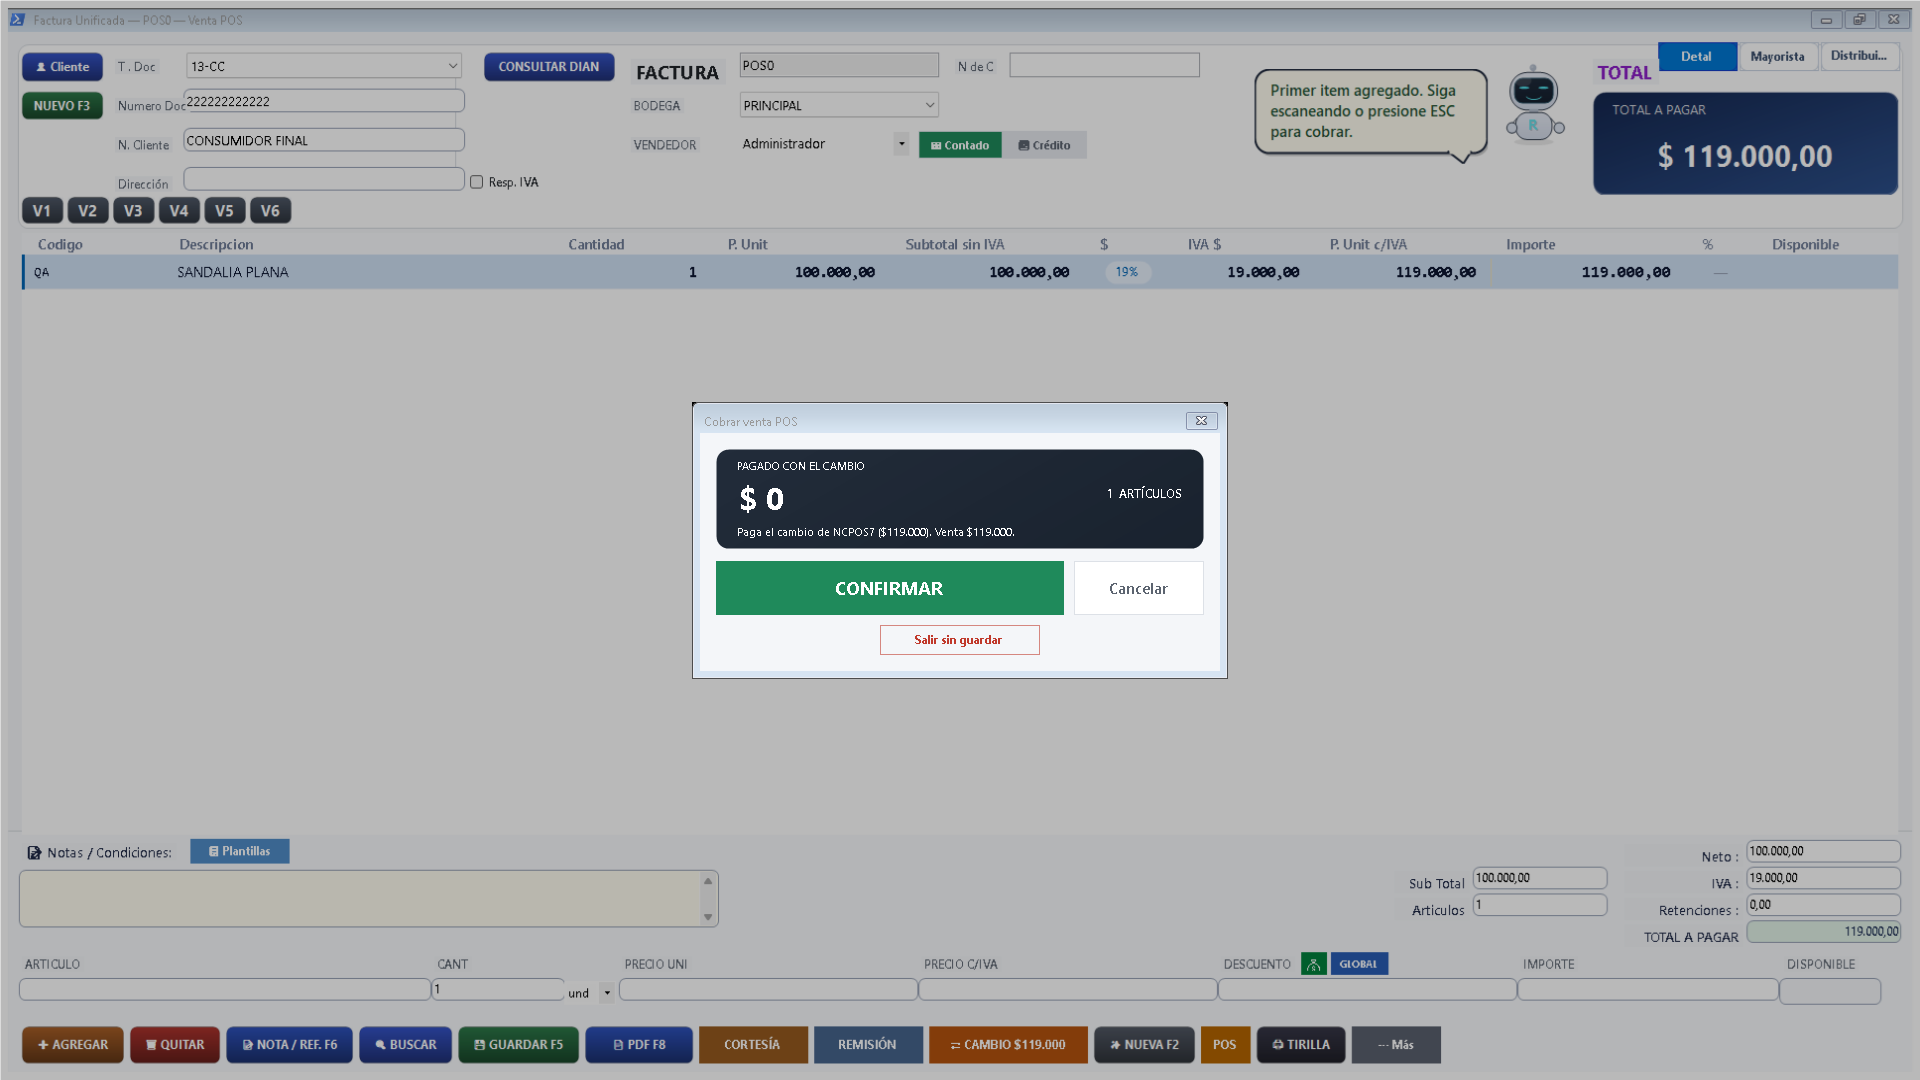
Cambio ahora · Parejo (empresa de demostración)
Dejar toda la devolución a favor del cliente
Este caso independiente conserva $178.500. No lo mezcles con los $166.600 del ejemplo de cambio anterior.
- En esta nota el cliente está identificado. Qué hacemos con los $178.500 muestra habilitado Dejar saldo a favor y el nombre Cliente de Ejemplo. Revisa la identidad antes de seleccionarlo. Esa opción conserva todo el valor para otra compra, sin devolver efectivo ni exigir una venta nueva en este momento.
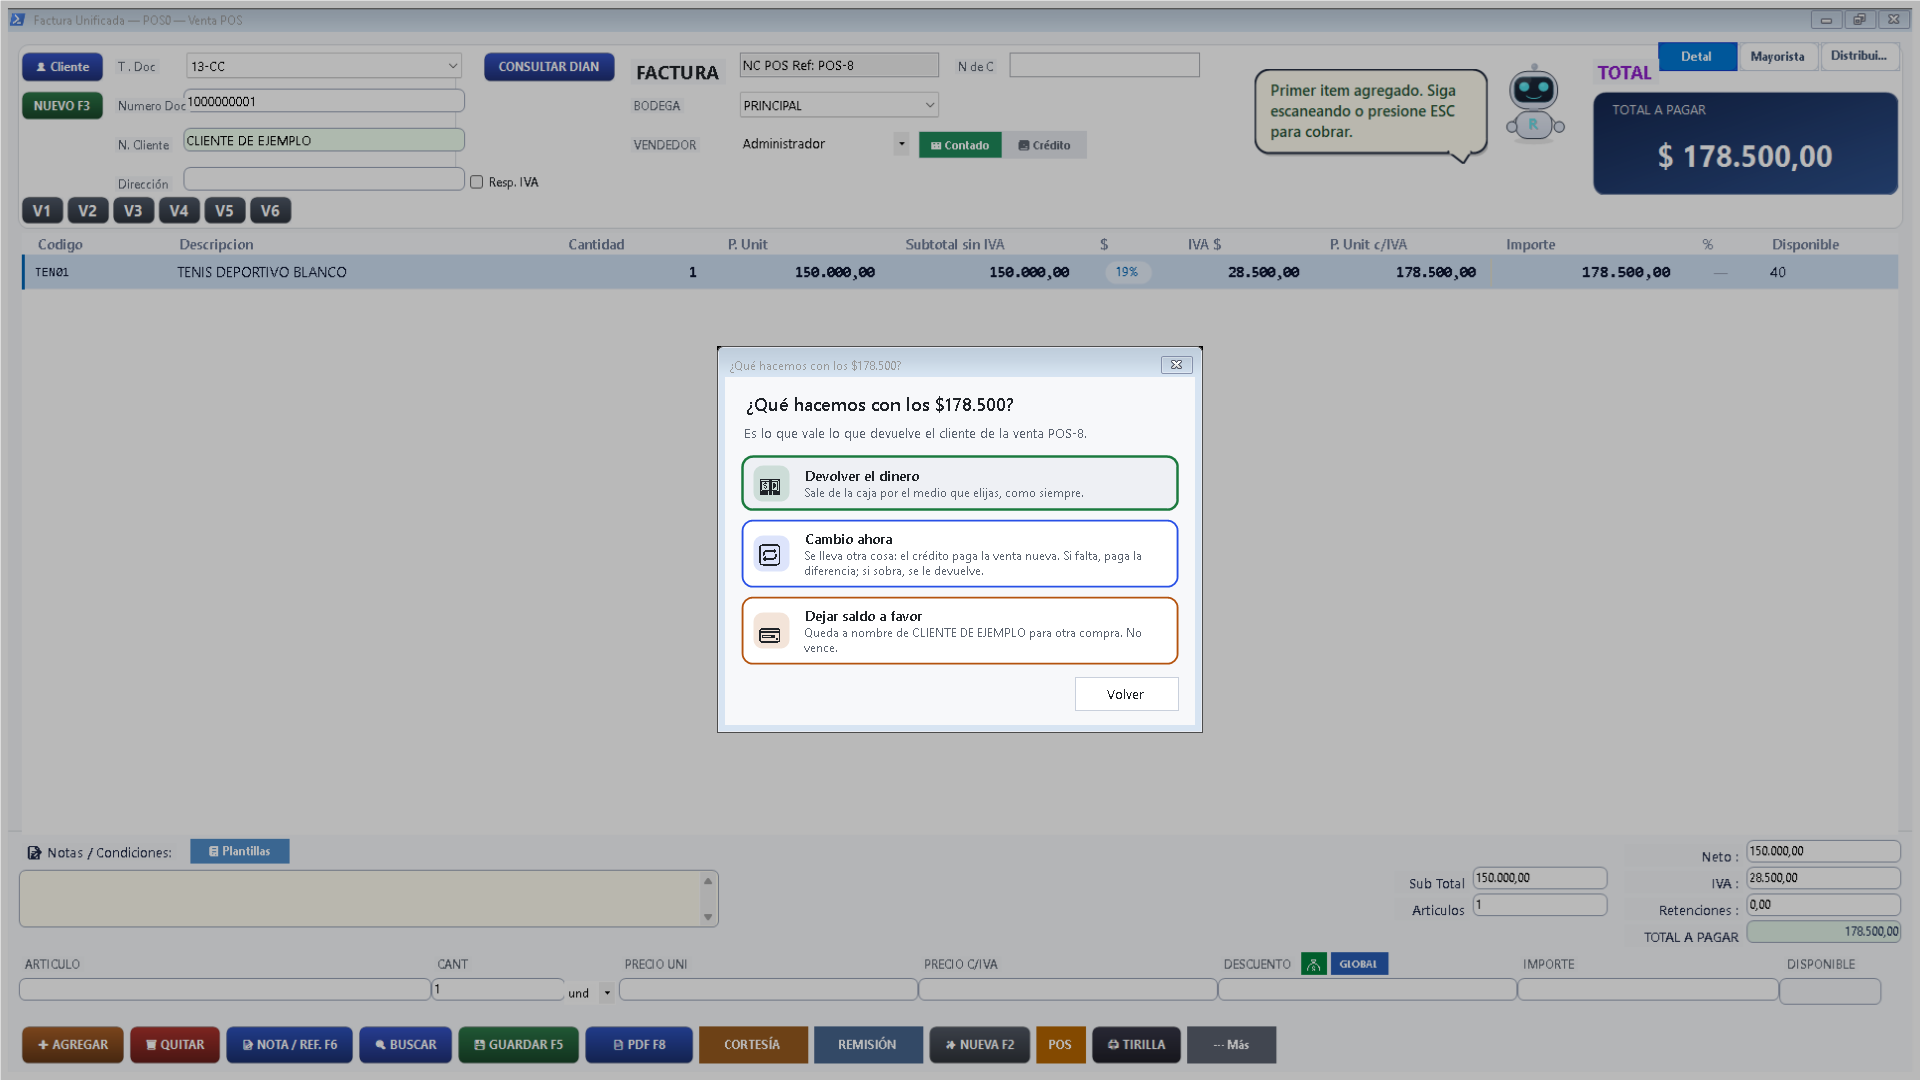
Cliente identificado · Dejar saldo a favor (empresa de demostración) - El mensaje confirma $178.500 a favor de Cliente de Ejemplo y explica que aparecen como Saldo a favor al cobrar. El laboratorio comprobó ese importe disponible, un tenis devuelto al inventario y ningún movimiento de efectivo. Para usarlo después, elige al mismo cliente y el medio Saldo a favor como vimos antes. Revisa siempre venta original, nota, nueva venta cuando exista, cantidades y destino del dinero. La guía incluye los pasos y los límites de estas prácticas.
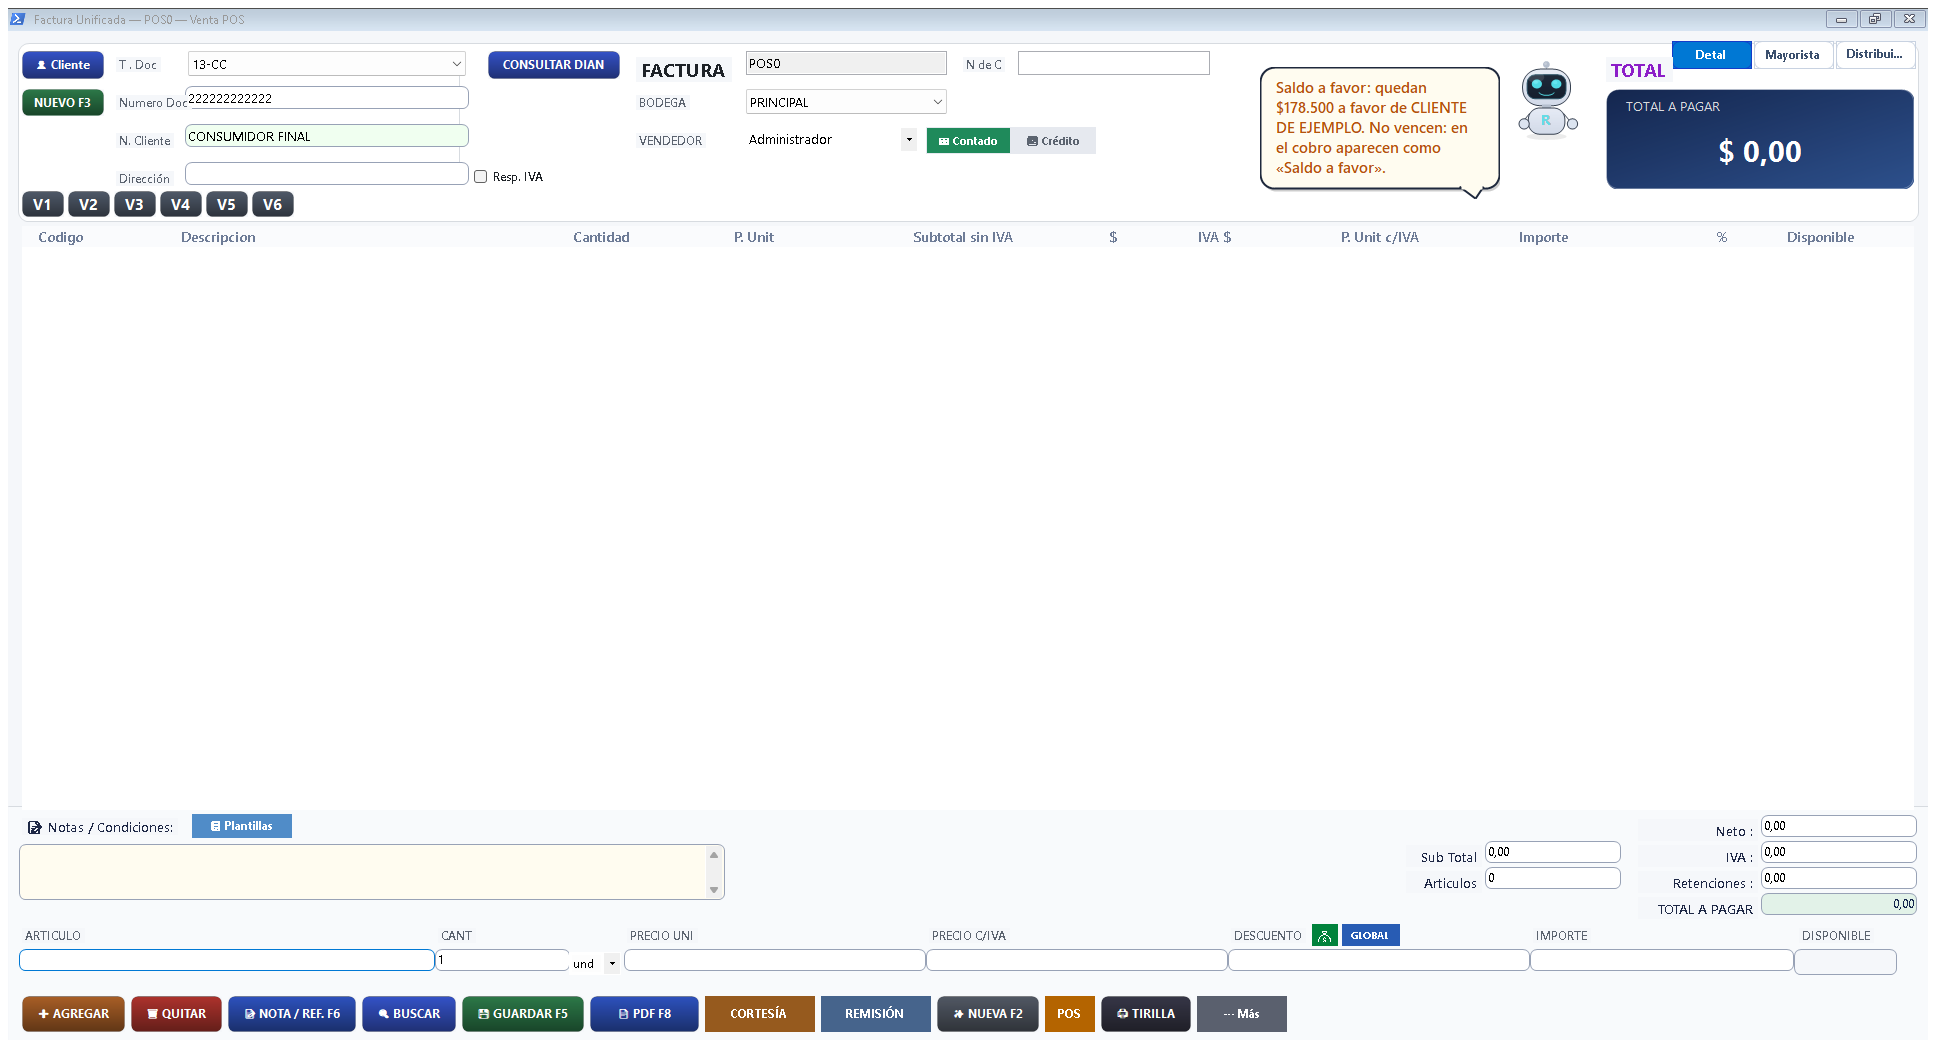
Saldo guardado · Resultado y comprobaciones (empresa de demostración)
Comprobar el cambio en Caja, Kardex y 280505
Práctica independiente en 4.15.2729: zapato de $119.000 por tenis de $178.500. Diferencia: $59.500. Los consecutivos pertenecen a este ejemplo.
- Ahora comienza una práctica independiente de la versión cuatro punto quince, dos mil setecientos veintinueve. Sus números de venta no continúan los casos anteriores. En Lista de facturas POS seleccionamos POS uno. Vamos a cambiar un zapato de ciento diecinueve mil por tenis de ciento setenta y ocho mil quinientos y comprobar las pantallas del resultado.
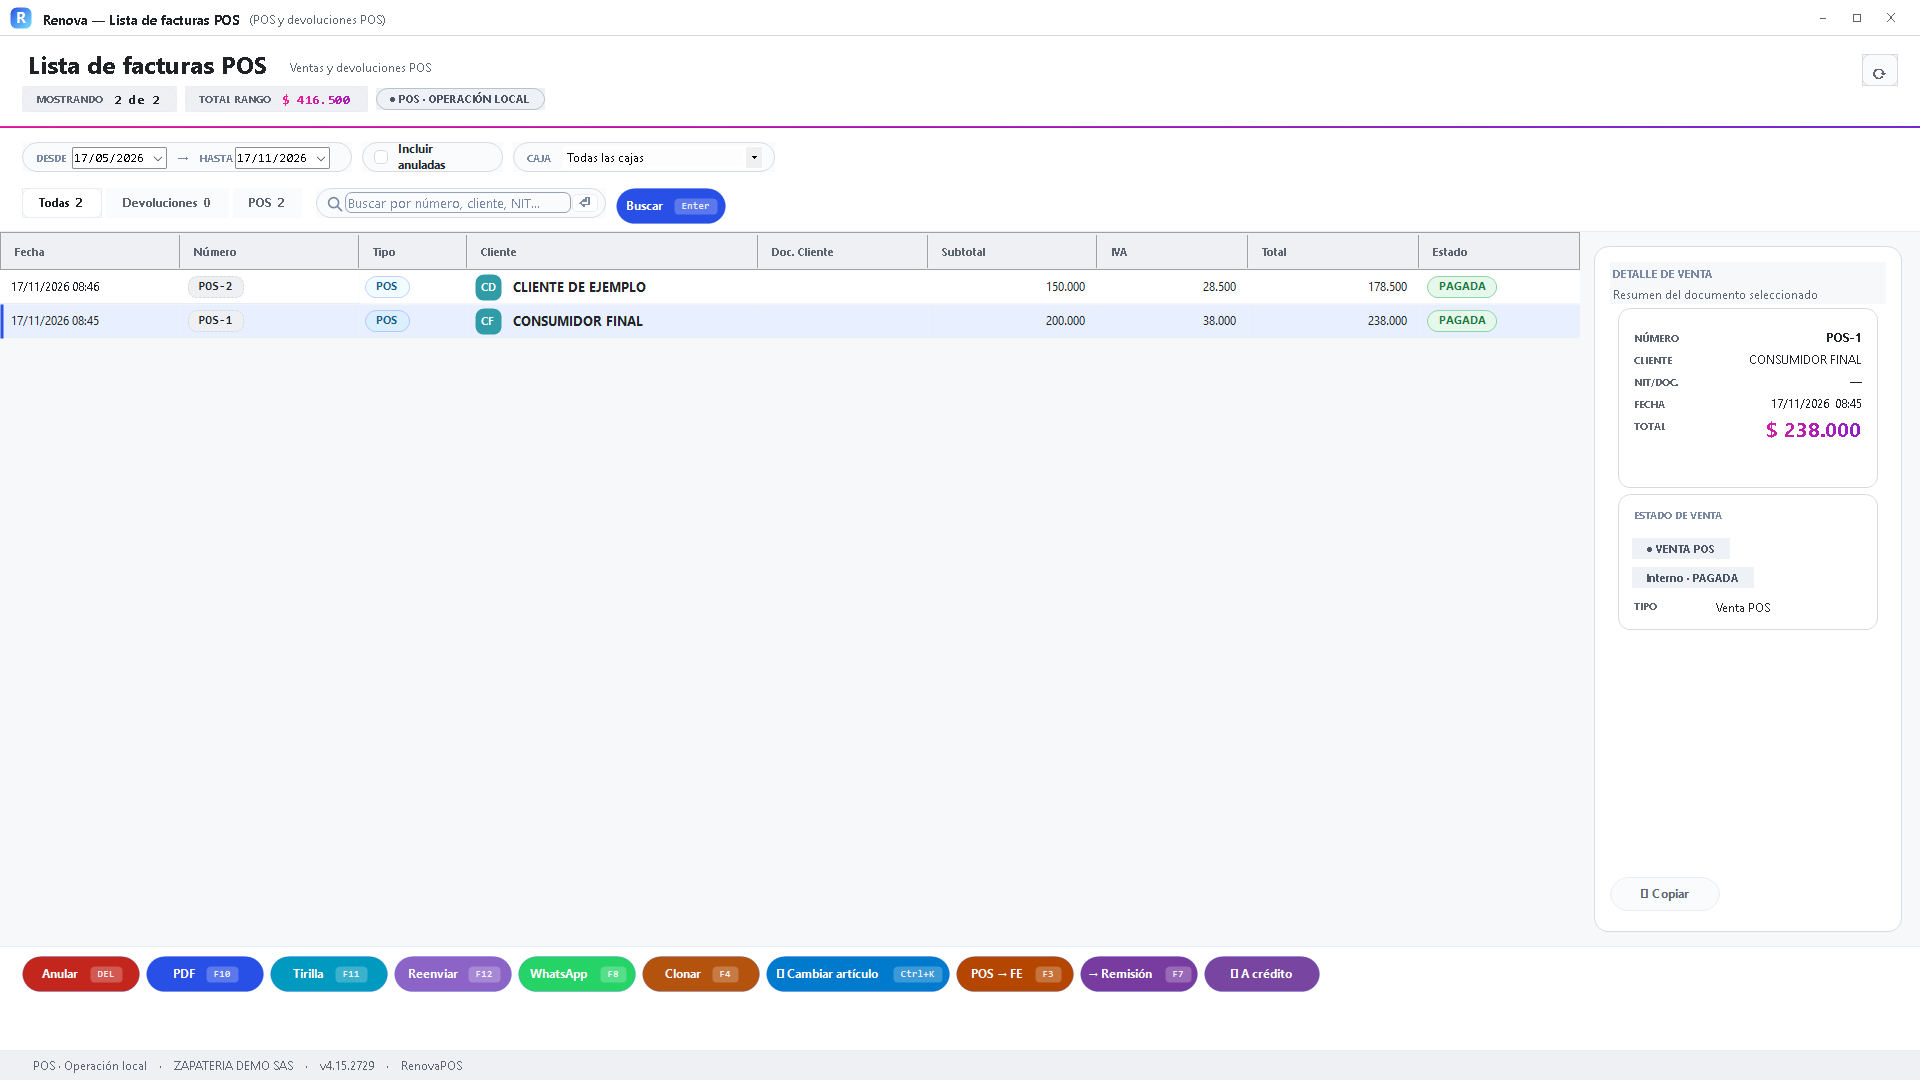
Nueva práctica · Cambio y sus comprobaciones (empresa de demostración) - En Cambiar artículo, selecciona el zapato que devuelve el cliente y revisa la cantidad. El valor devuelto es ciento diecinueve mil con impuestos. Comprueba que corresponde a la venta seleccionada antes de buscar el artículo nuevo.
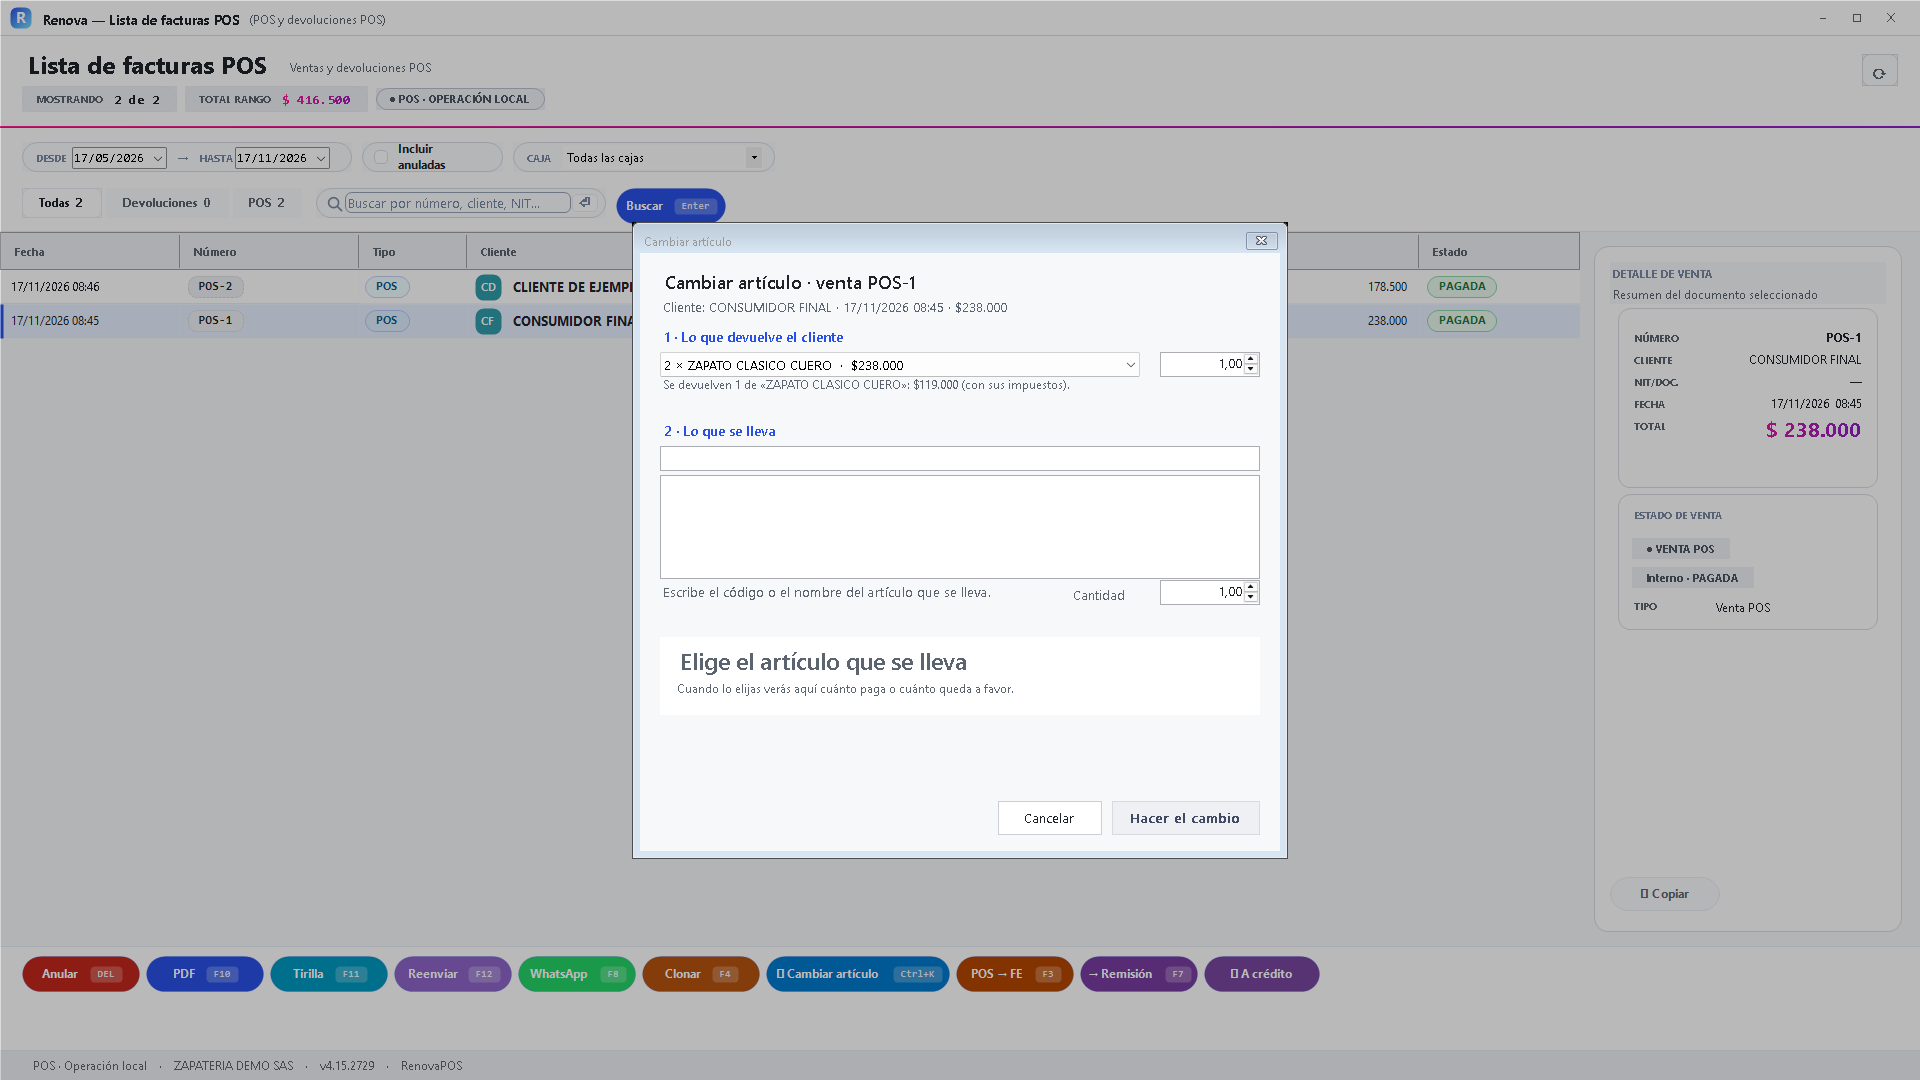
Selecciona el zapato devuelto (empresa de demostración) - En Lo que se lleva, escribe el código o nombre de los tenis. Selecciona el resultado correcto. El valor final con impuestos se comprueba en el resumen del cambio, no únicamente en el precio del buscador.
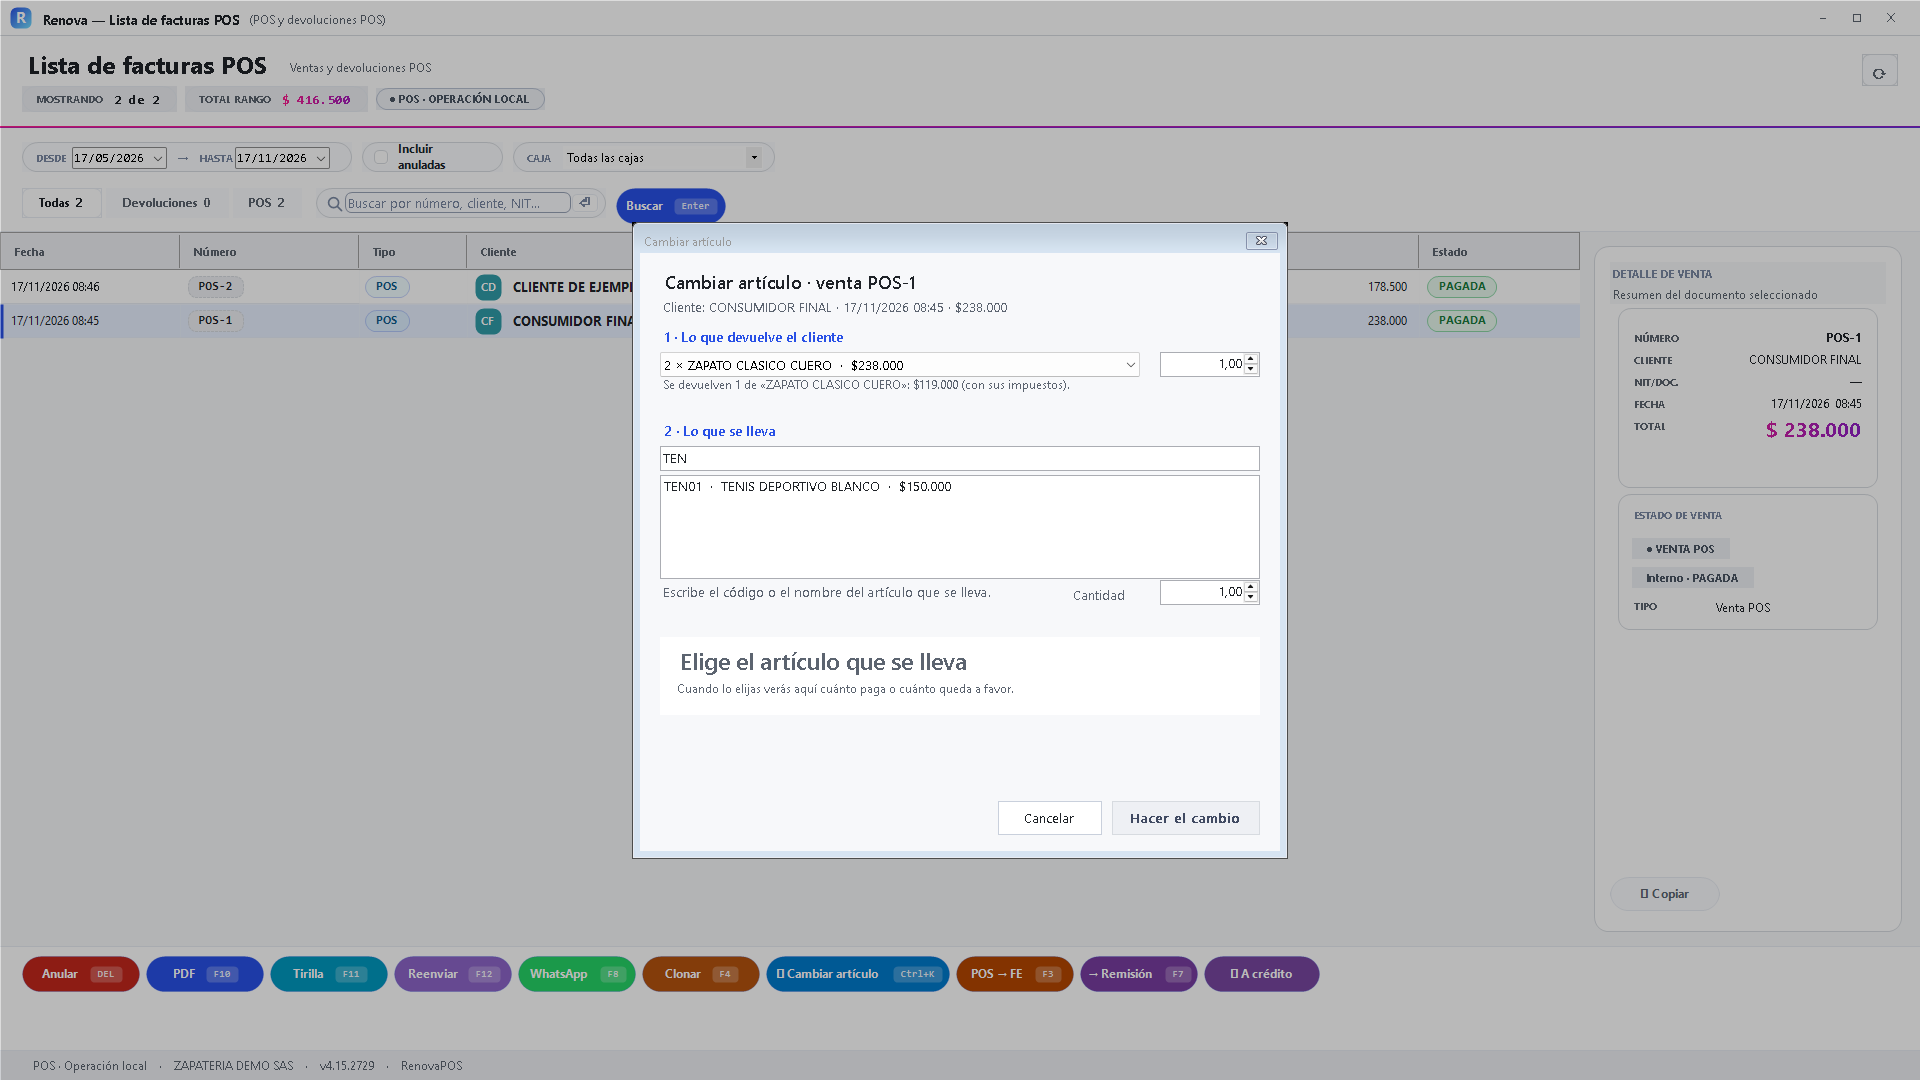
Busca los tenis del cambio (empresa de demostración) - Comprueba $119.000 devueltos, $178.500 de la venta nueva y $59.500 de diferencia. Selecciona Efectivo y pulsa Hacer el cambio.
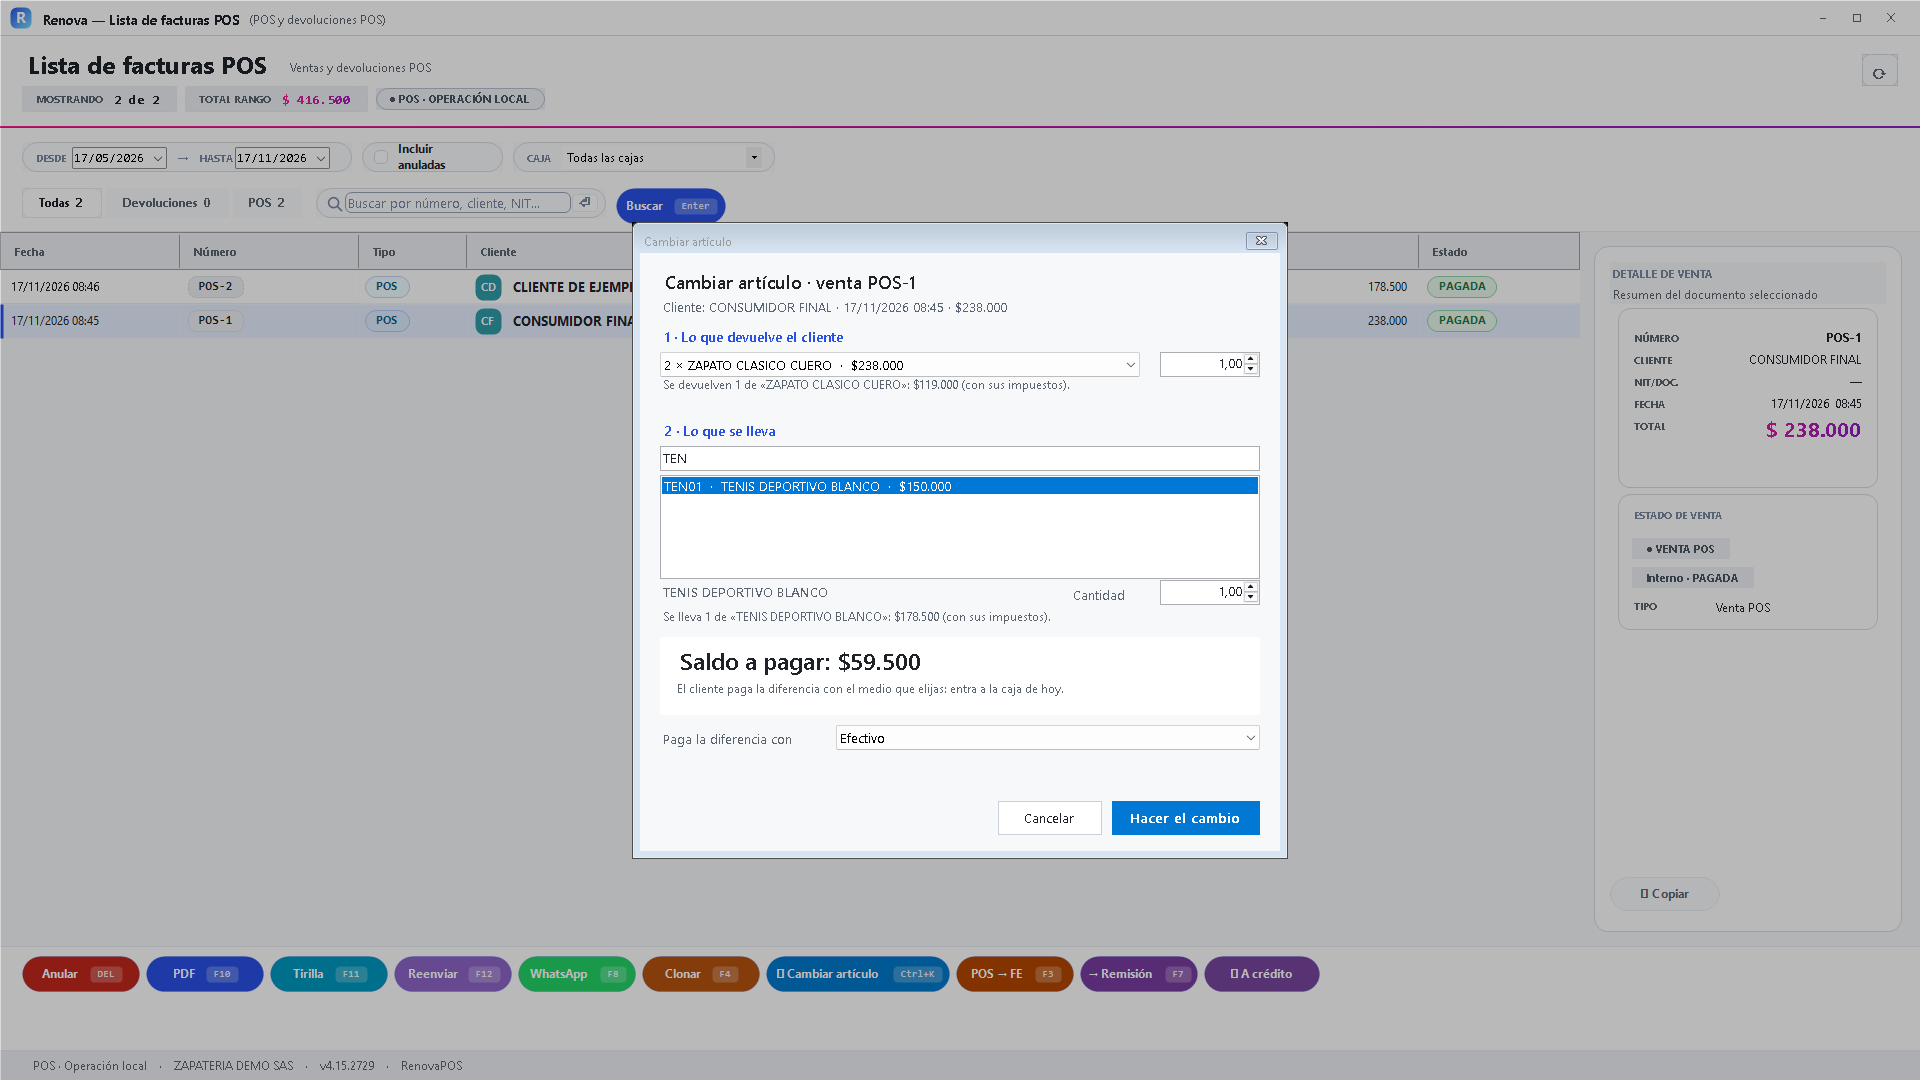
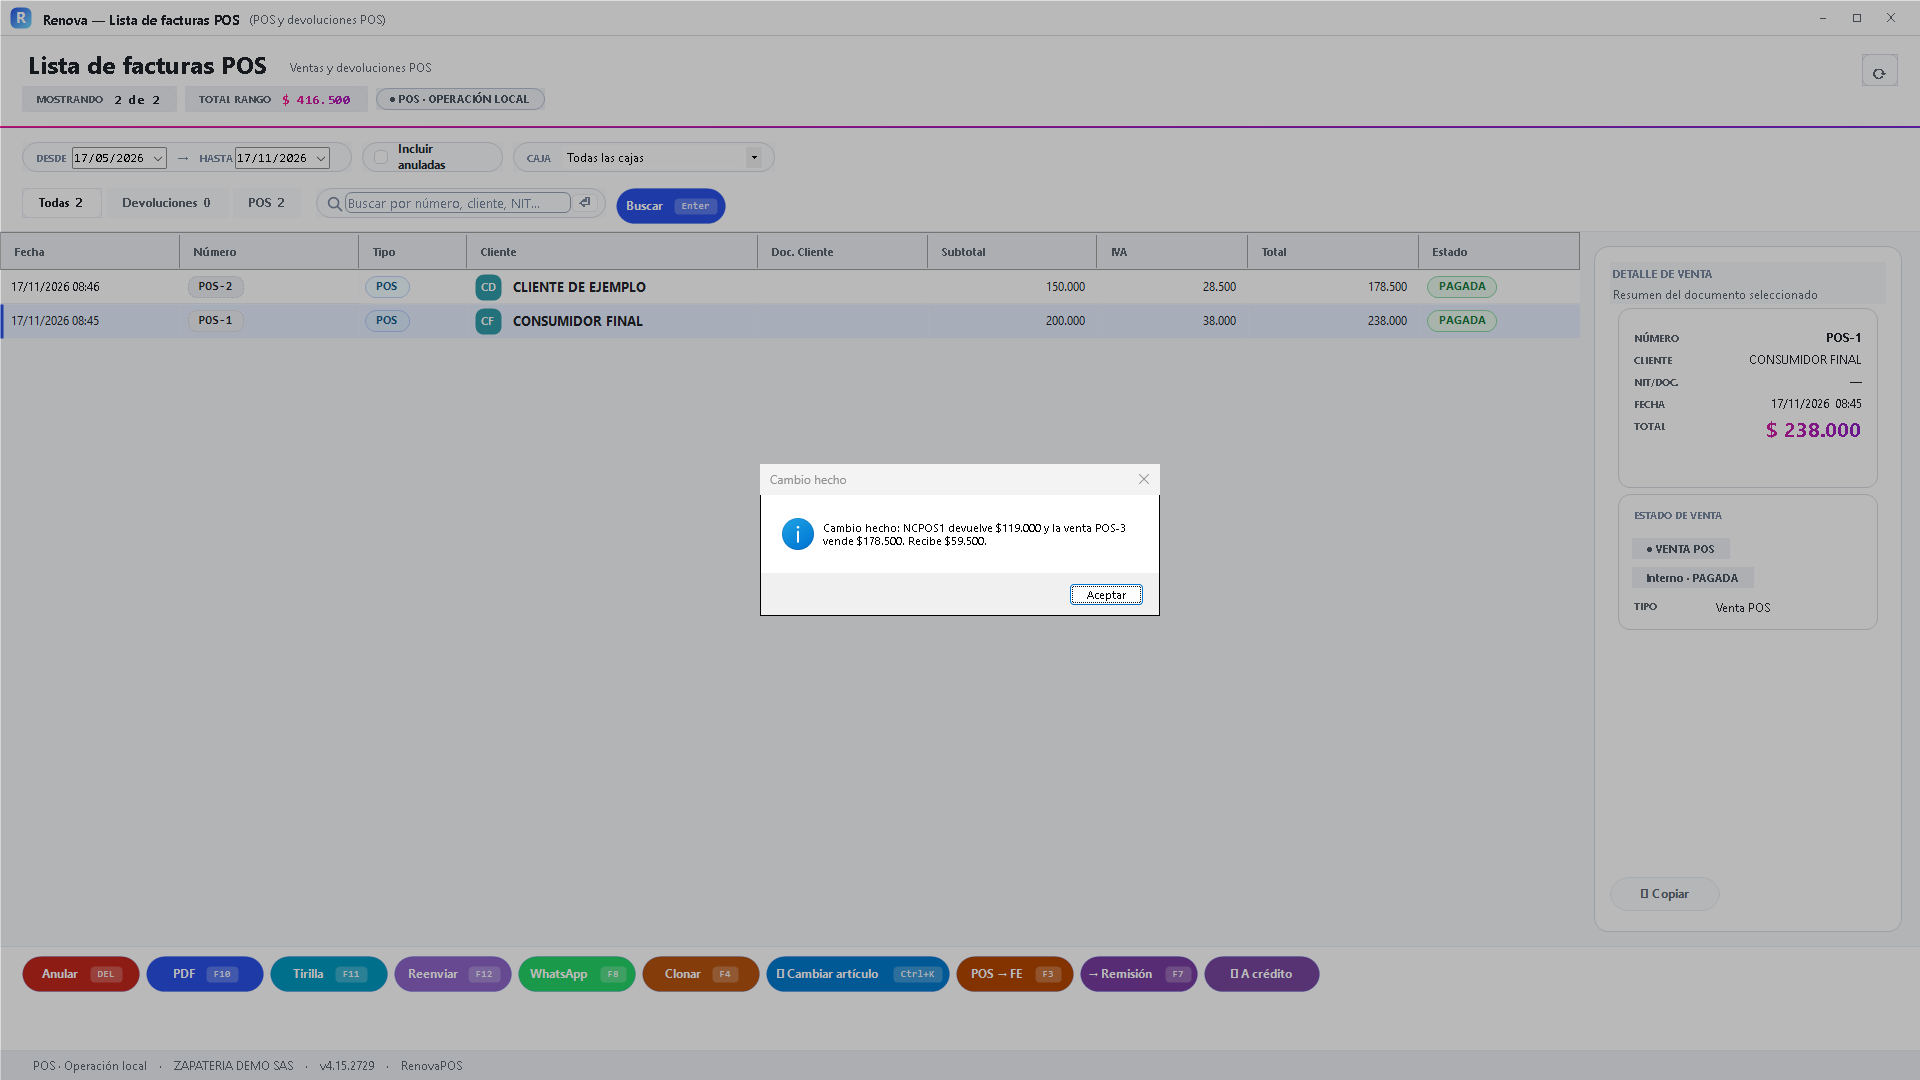
Confirma la diferencia · $59.500 (empresa de demostración) - El cuadro confirma el cambio. La nota cubre ciento diecinueve mil de la venta nueva POS tres y se reciben cincuenta y nueve mil quinientos en efectivo. Usa las referencias del mismo caso para revisar caja e inventario.
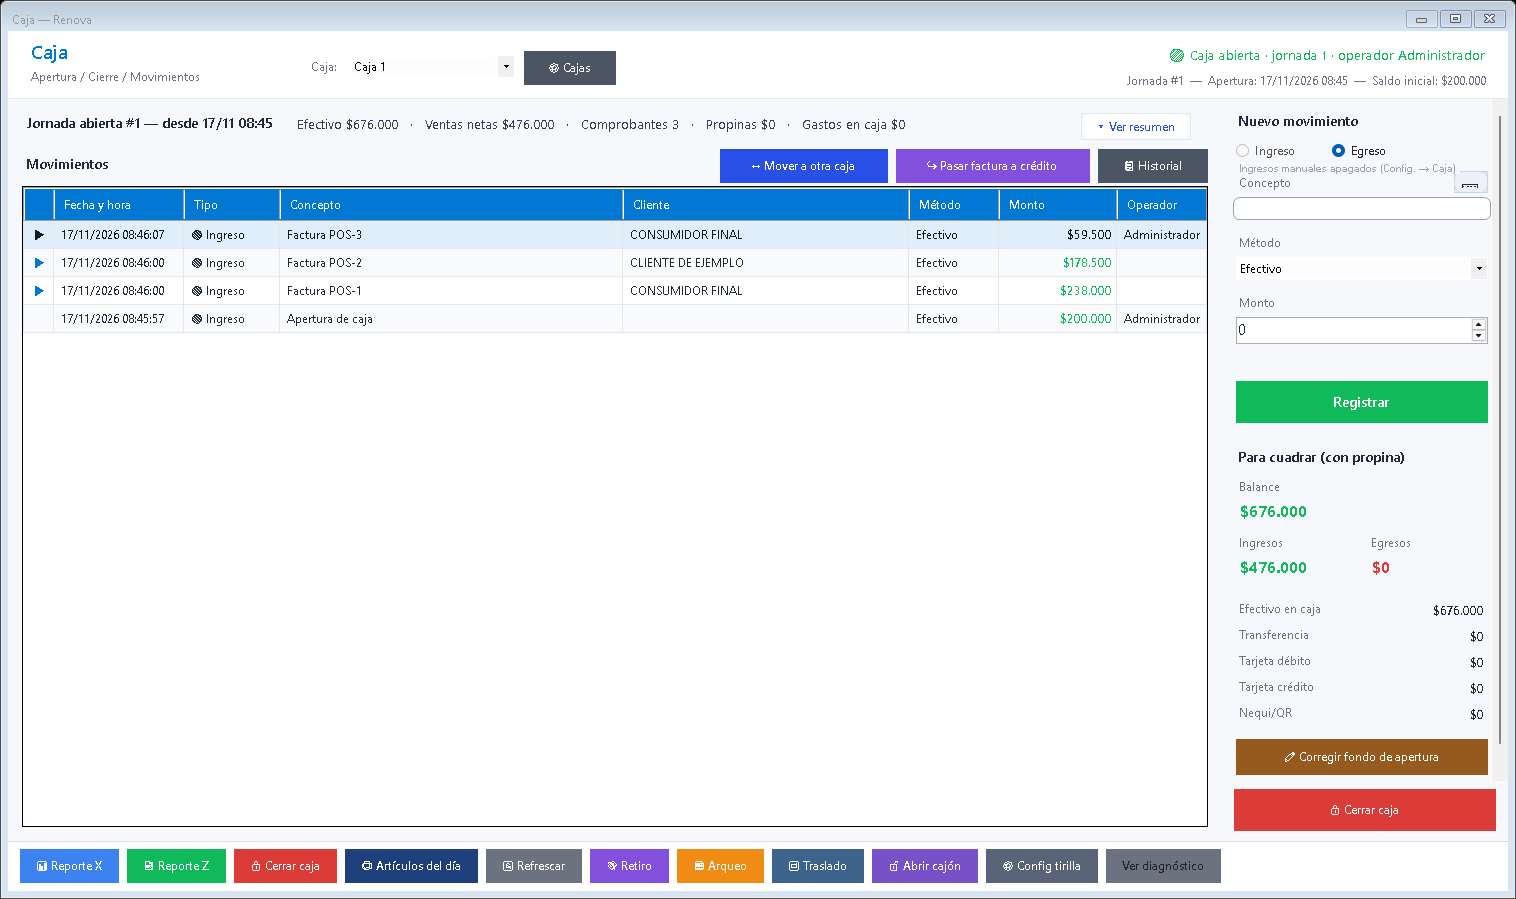
Cambio hecho · Conserva las referencias (empresa de demostración) - En Caja, busca Factura POS-3: VENTA EFE +$59.500. El efectivo esperado pasa de $616.500 a $676.000. La nota cubre los otros $119.000.
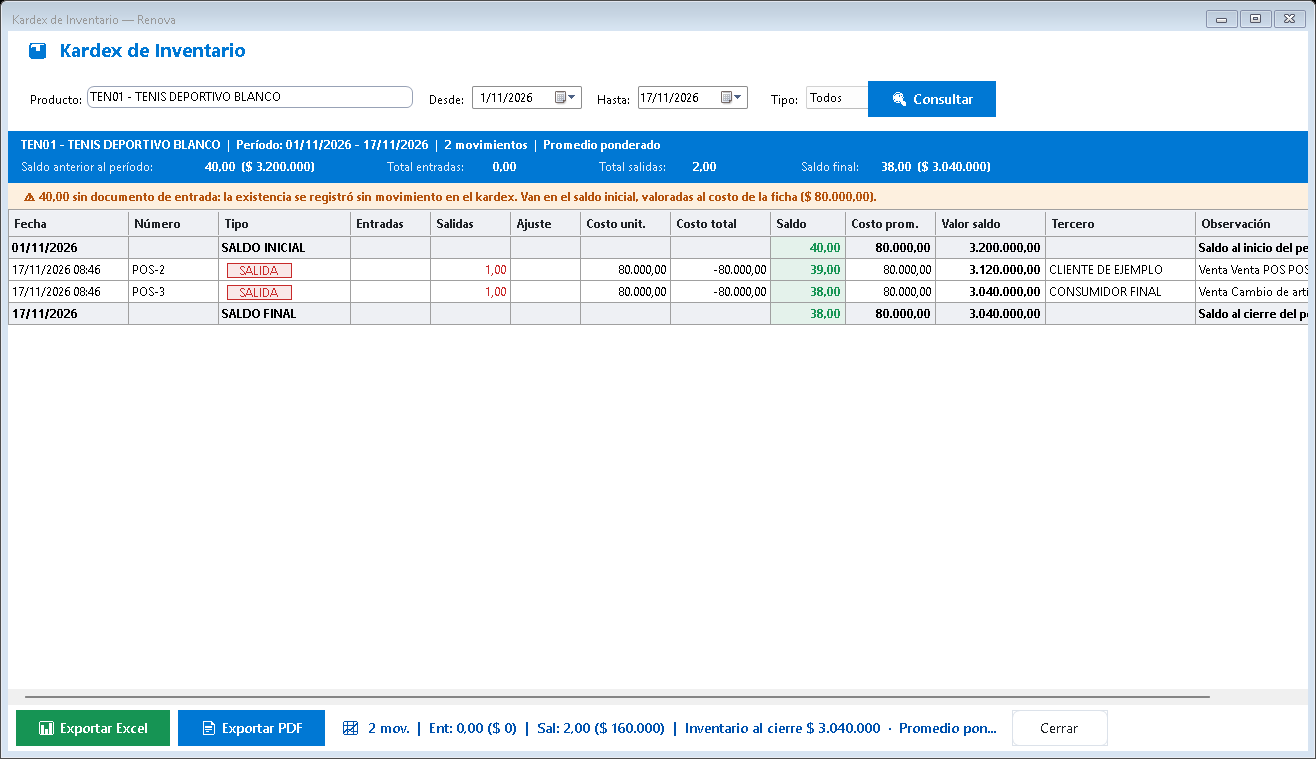
Caja · Entra solamente la diferencia (empresa de demostración) - Consulta TEN01 y la venta POS-3: una unidad de salida, de 39 a 38.
Kardex · Sale el artículo nuevo (empresa de demostración) - Consulta ZAP01: la devolución repone 1 unidad, de 3 a 4.
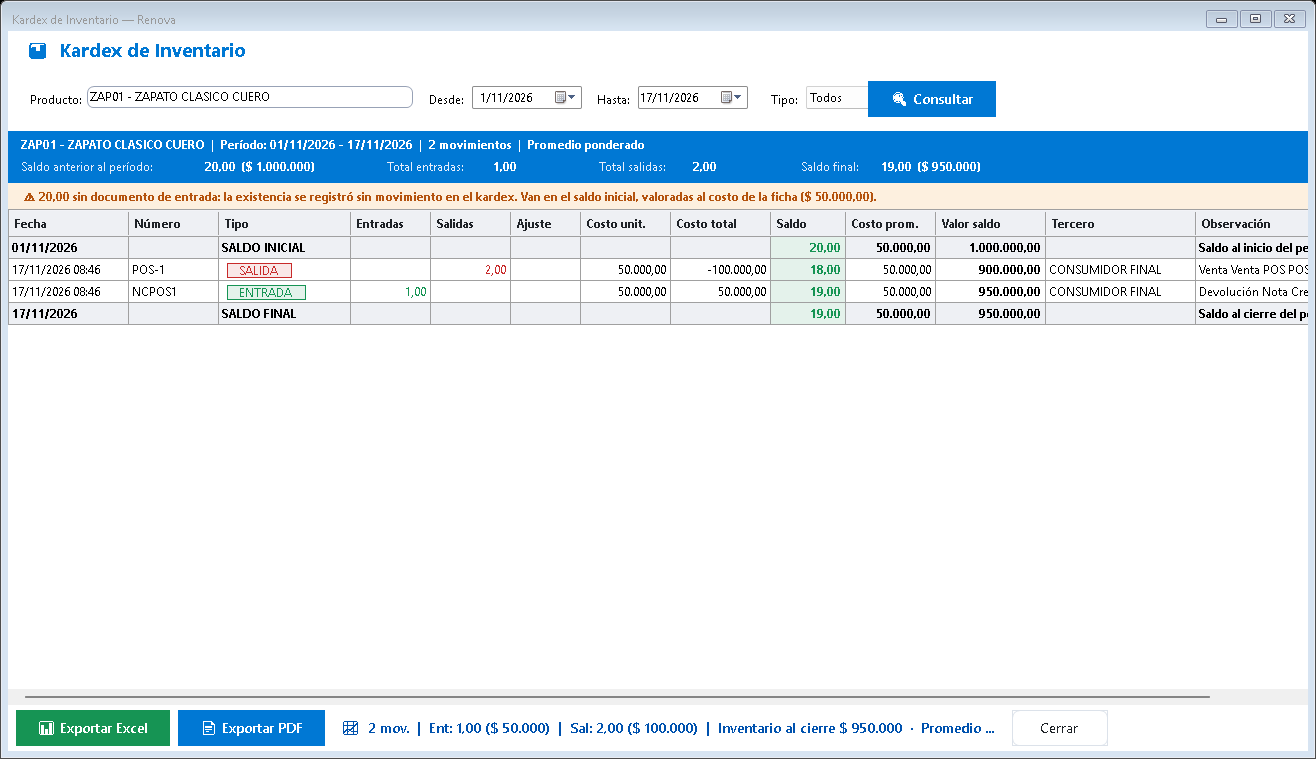
Kardex · Regresa el artículo devuelto (empresa de demostración) - En 280505, comprueba el crédito de $119.000 de NCPOS1 y el débito de $119.000 aplicado a POS-3: saldo $0 para este cambio.
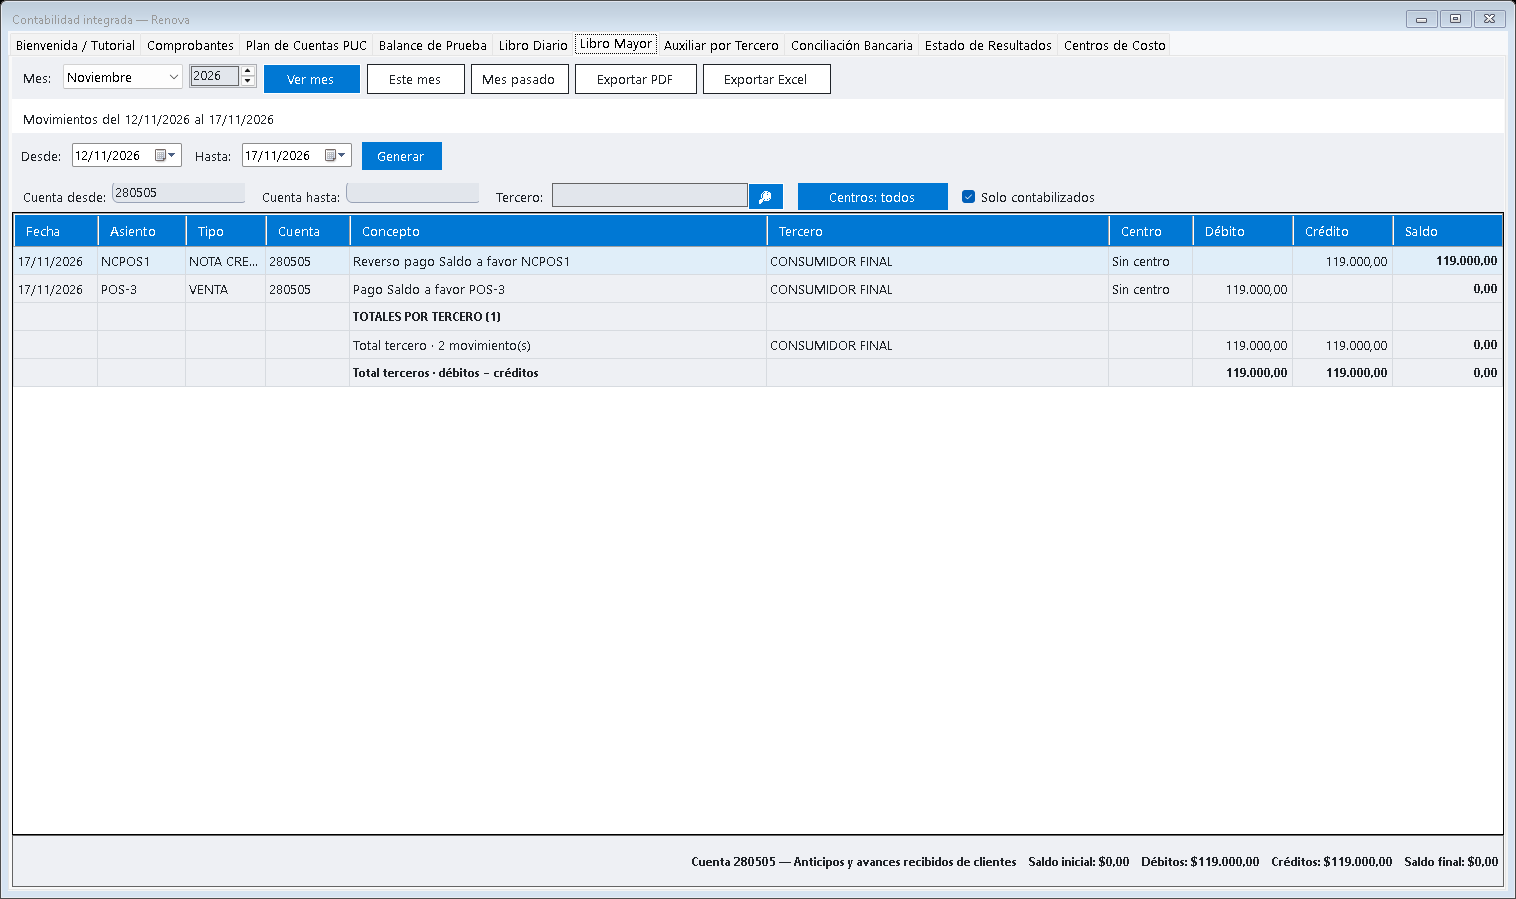
Auxiliar 280505 · Crédito utilizado (empresa de demostración)
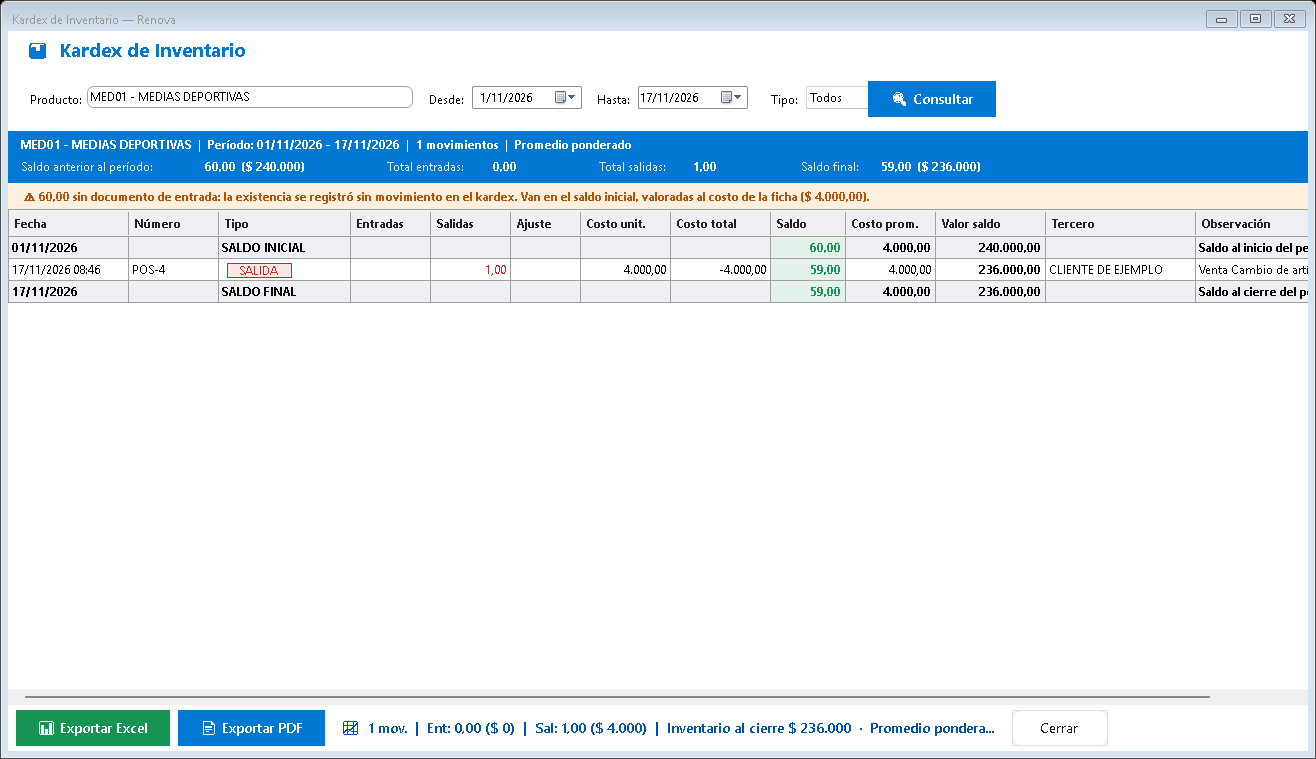
- El Kardex parte de existencias de demostración sin documento de entrada; el aviso corresponde a esa preparación. Las imágenes son formularios reales de laboratorio.
Comprobar los documentos del cambio
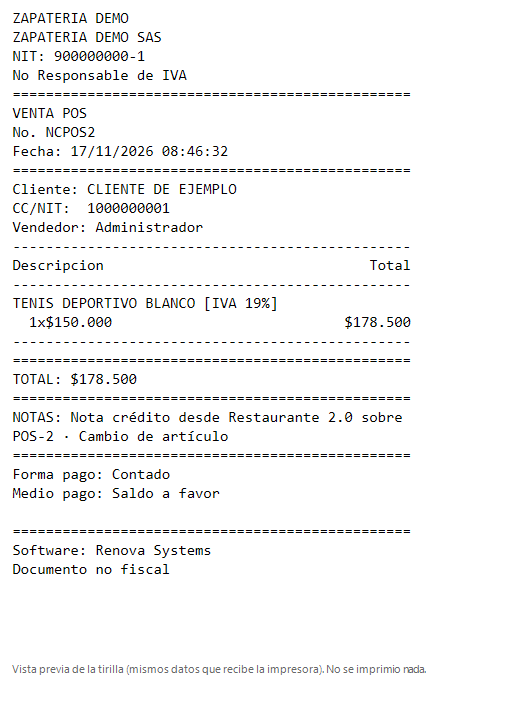
Estos documentos muestran el texto generado por Renova para tirilla de 80 mm.
- Este es el contenido de la tirilla generado por Renova para la nota del cambio. El laboratorio representó los bytes que se enviarían a la impresora: no es una impresión física ni una ventana de vista previa. Revisa el artículo, los ciento diecinueve mil y la referencia original. El texto heredado menciona Restaurante dos punto cero aunque la empresa de práctica es una zapatería; esa observación está reportada.
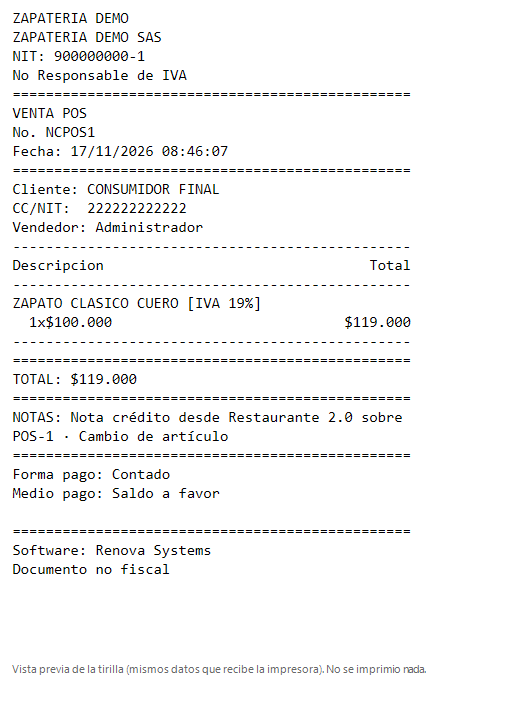
Documento generado · Nota del cambio (empresa de demostración) - La tirilla generada de POS tres muestra los tenis por ciento setenta y ocho mil quinientos. El pago combina ciento diecinueve mil de saldo aplicado y cincuenta y nueve mil quinientos en efectivo. Esta comprobación relaciona la nota, el artículo nuevo y el dinero adicional recibido.
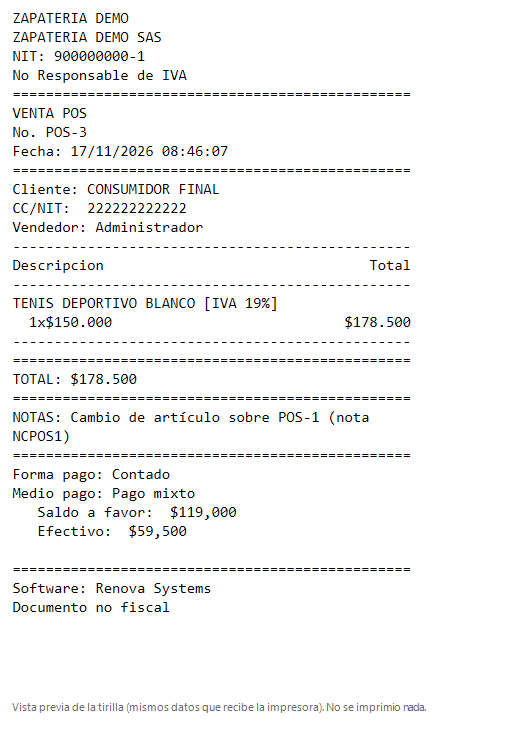
Documento generado · Venta nueva (empresa de demostración)
- Son vistas de los bytes ESC/POS generados por Renova, representados en texto; no son capturas de una ventana de vista previa ni impresión física. En esta función la nota y venta del cambio no tienen PDF.
- La nota conserva los textos heredados «VENTA POS» y «Restaurante 2.0» aunque el ejemplo es una zapatería. Se reportó a Desarrollo; no significa que se haya usado otro módulo.
Comprobar el sobrante a favor en 280505
Segundo caso de esta práctica: tenis de $178.500 por medias de $11.900; quedan $166.600 a favor del cliente identificado.
- En el segundo caso se seleccionan los tenis devueltos. Confirma el cliente identificado, la venta original, cantidad uno y ciento setenta y ocho mil quinientos con impuestos.
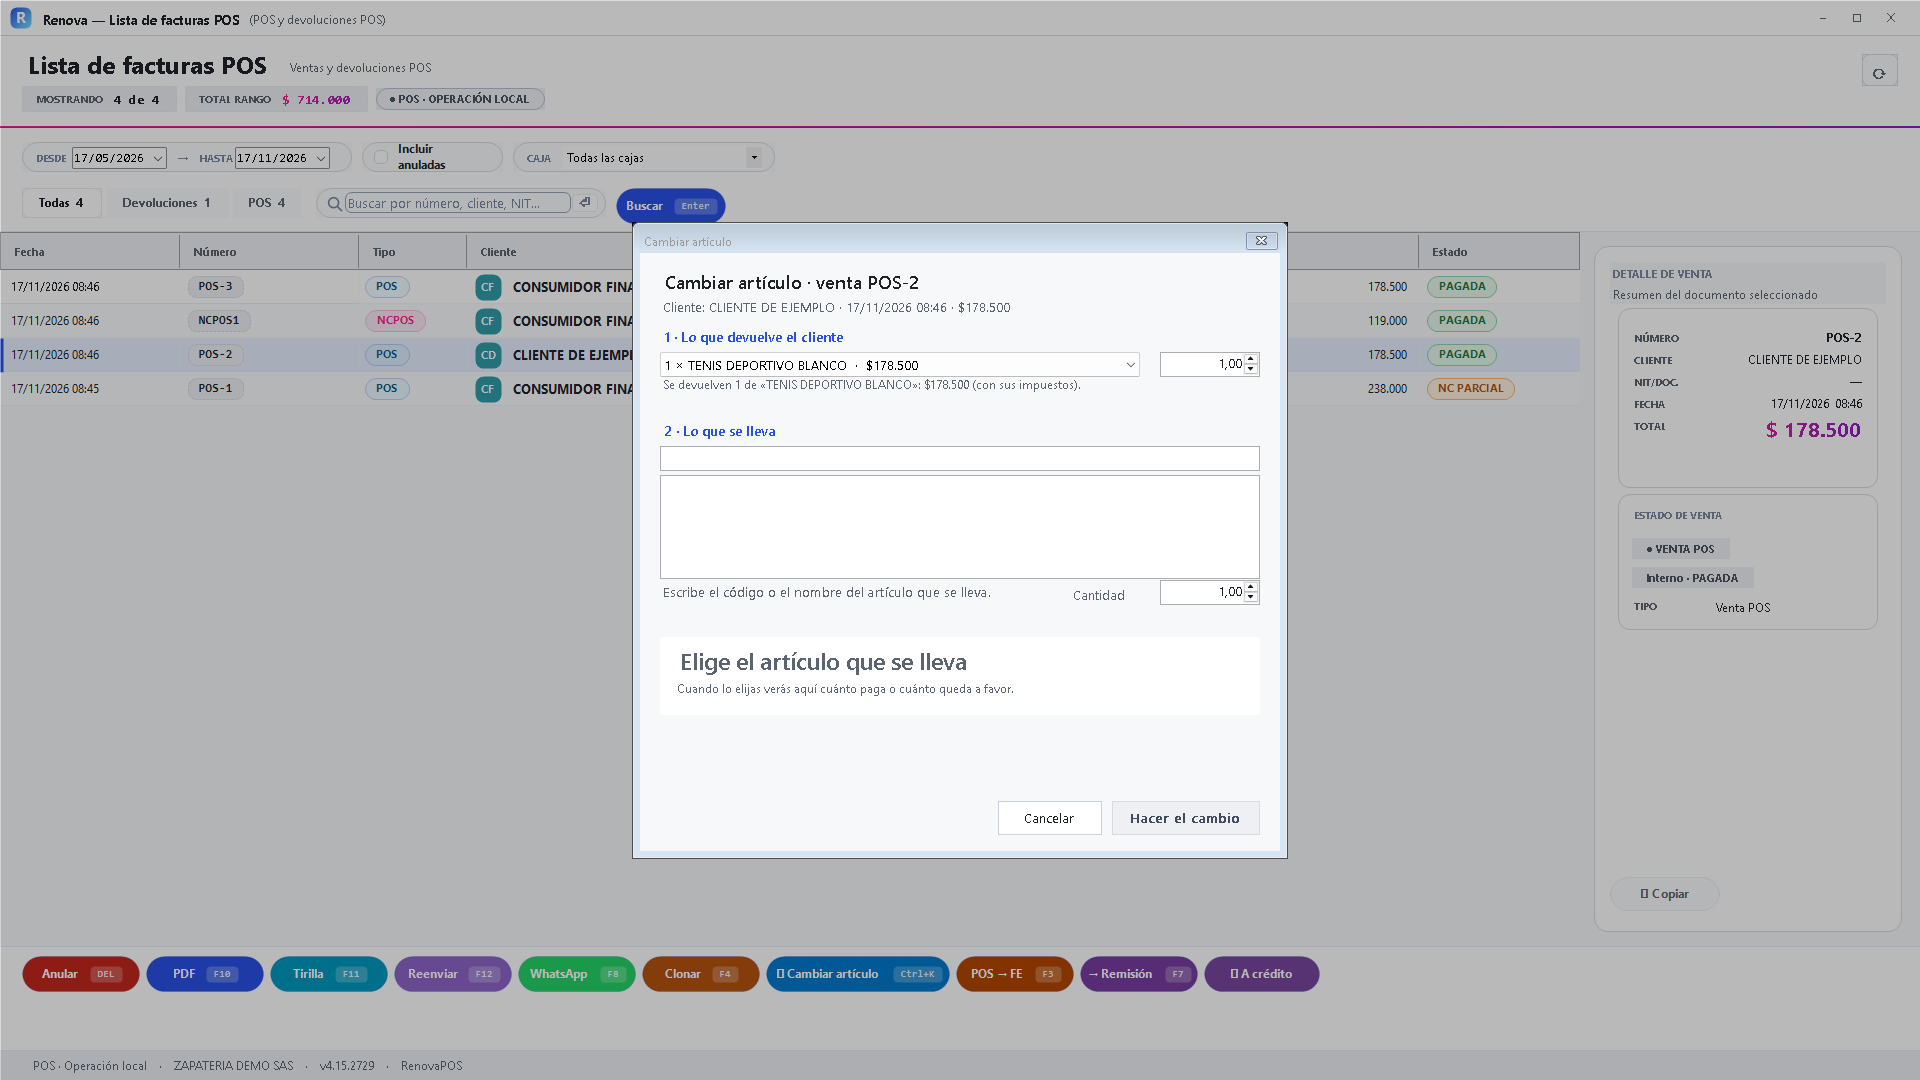
Segundo caso · Devuelve los tenis (empresa de demostración) - Busca las medias en Lo que se lleva y selecciona el producto. Revisa la cantidad y el precio final con impuestos. La nueva compra será de once mil novecientos.
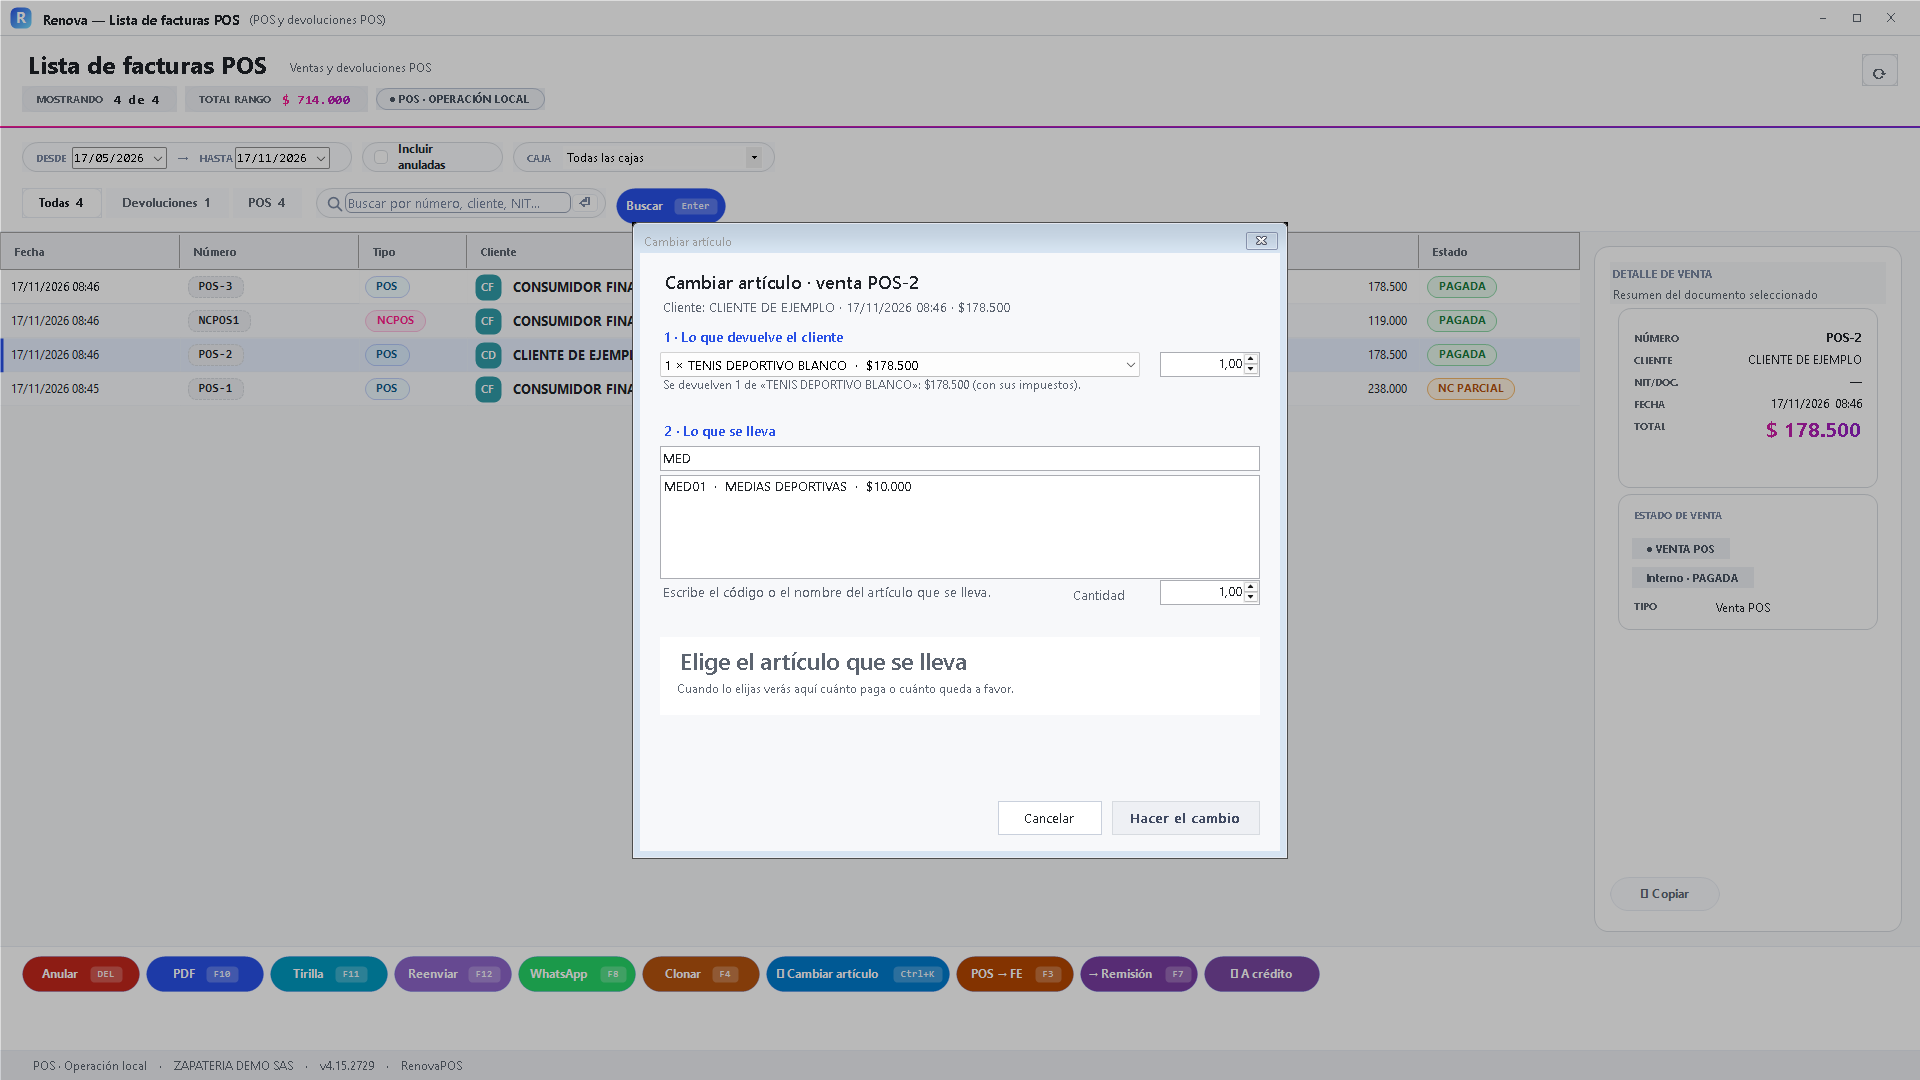
Segundo caso · Se lleva medias (empresa de demostración) - Selecciona Dejar saldo a favor para CLIENTE DE EJEMPLO. Revisa $166.600 y confirma Hacer el cambio.
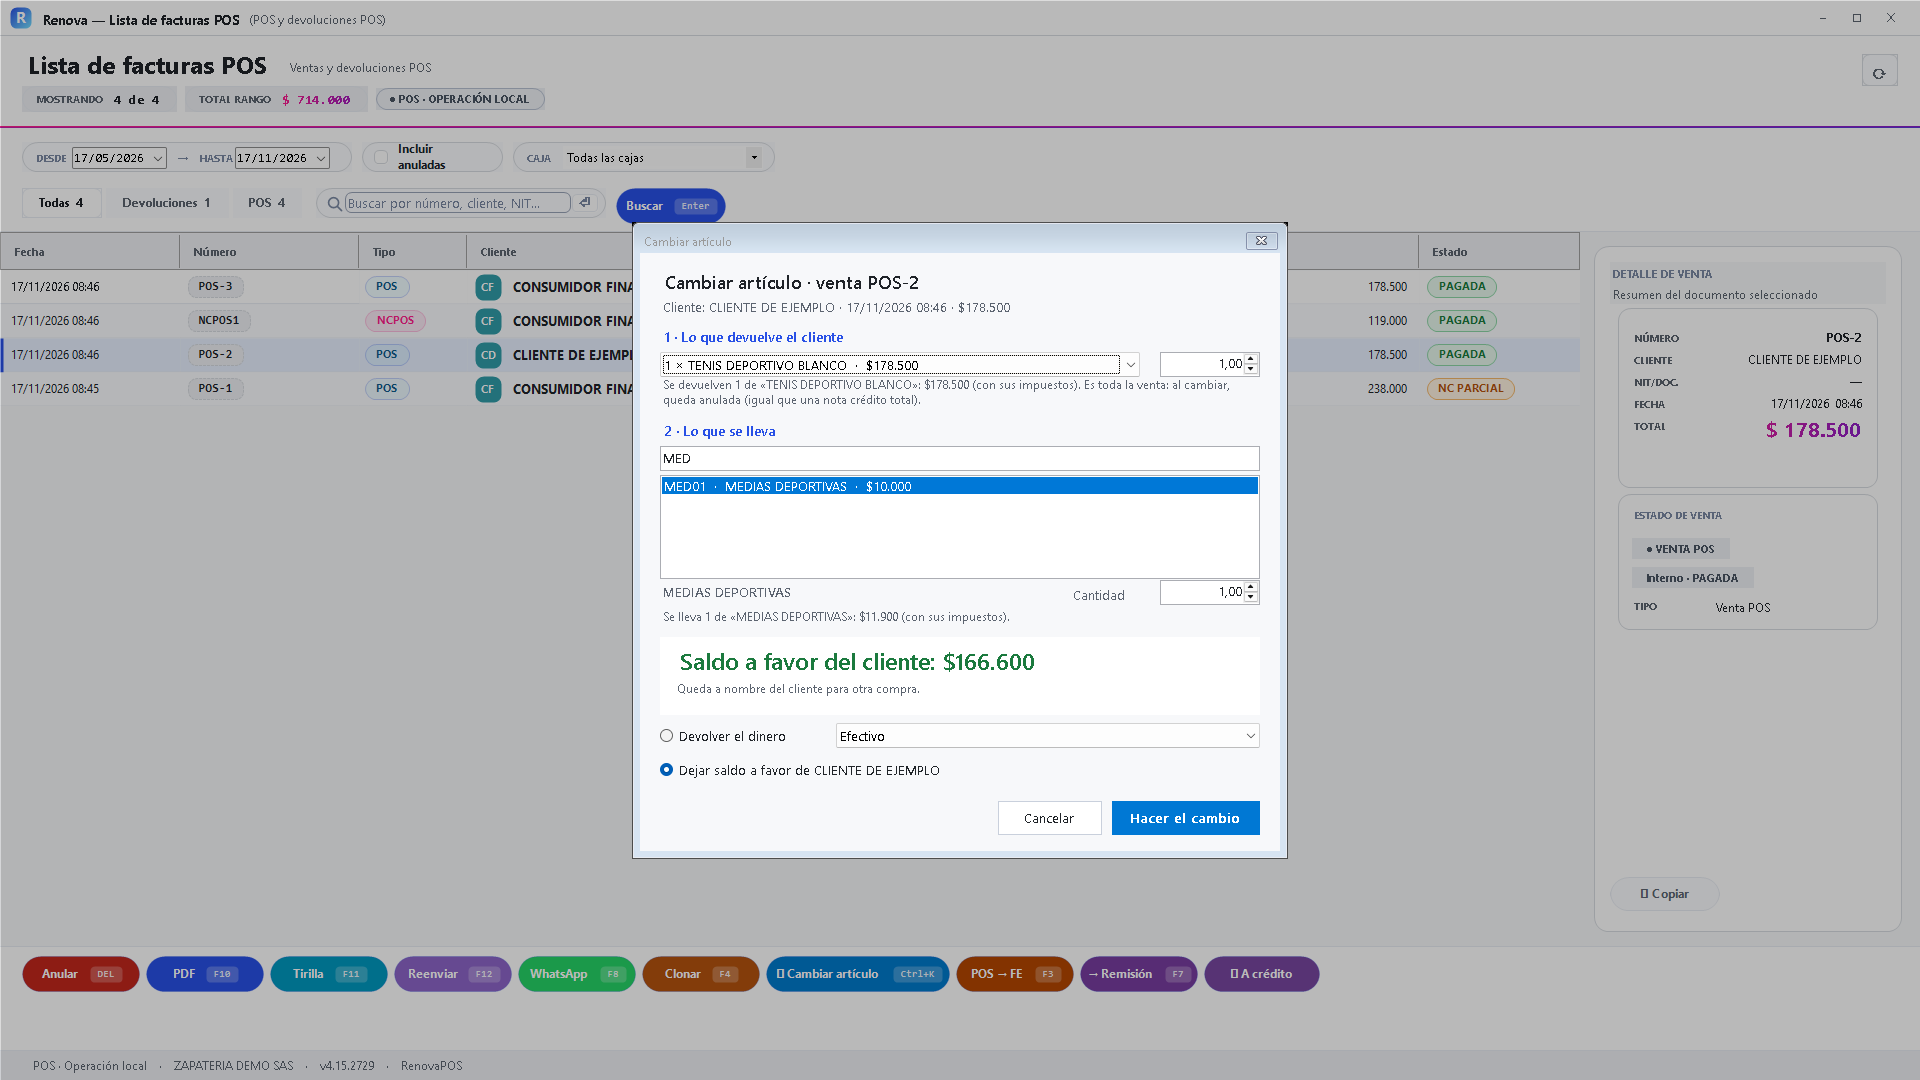
Conserva $166.600 a favor (empresa de demostración) - El aviso confirma que el saldo quedó a nombre del cliente. En esta práctica no hubo movimiento de caja: el valor se conserva como crédito. Pasamos al auxiliar y al Kardex para comprobar el resultado.
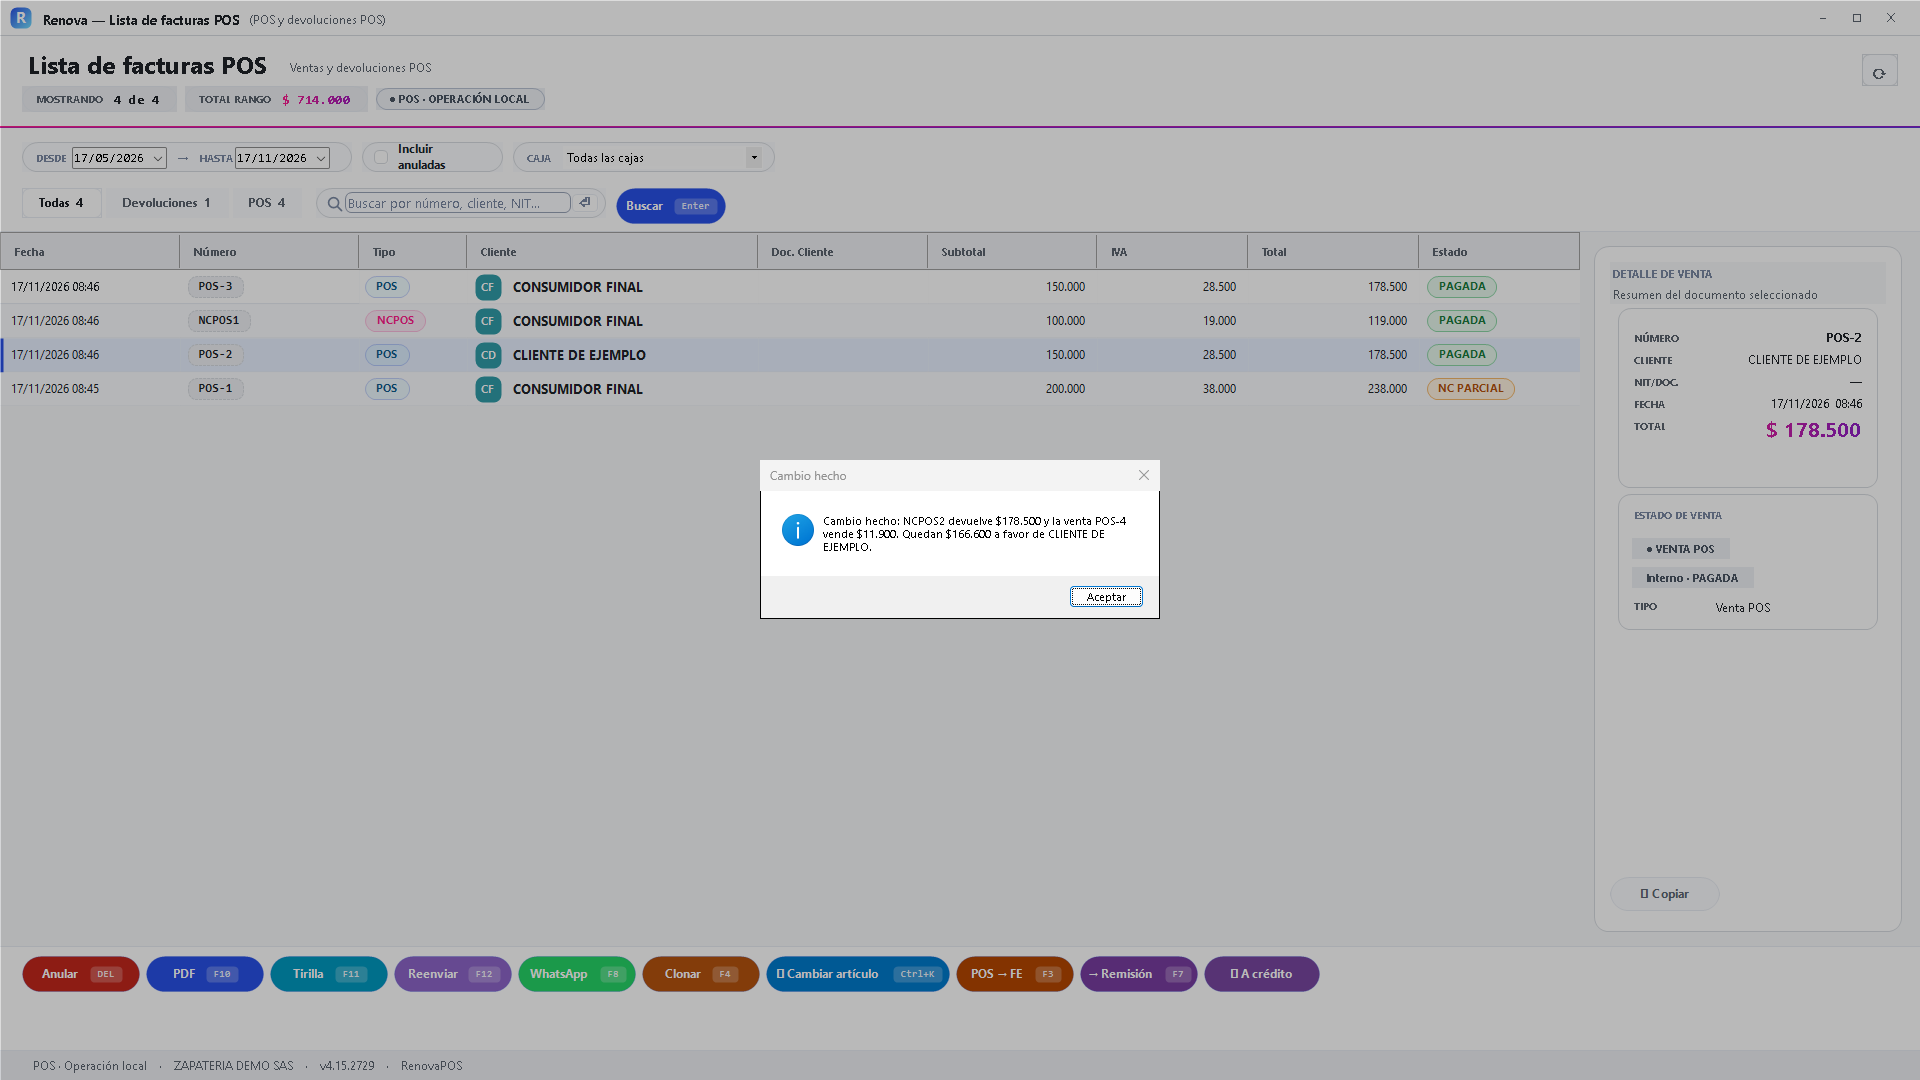
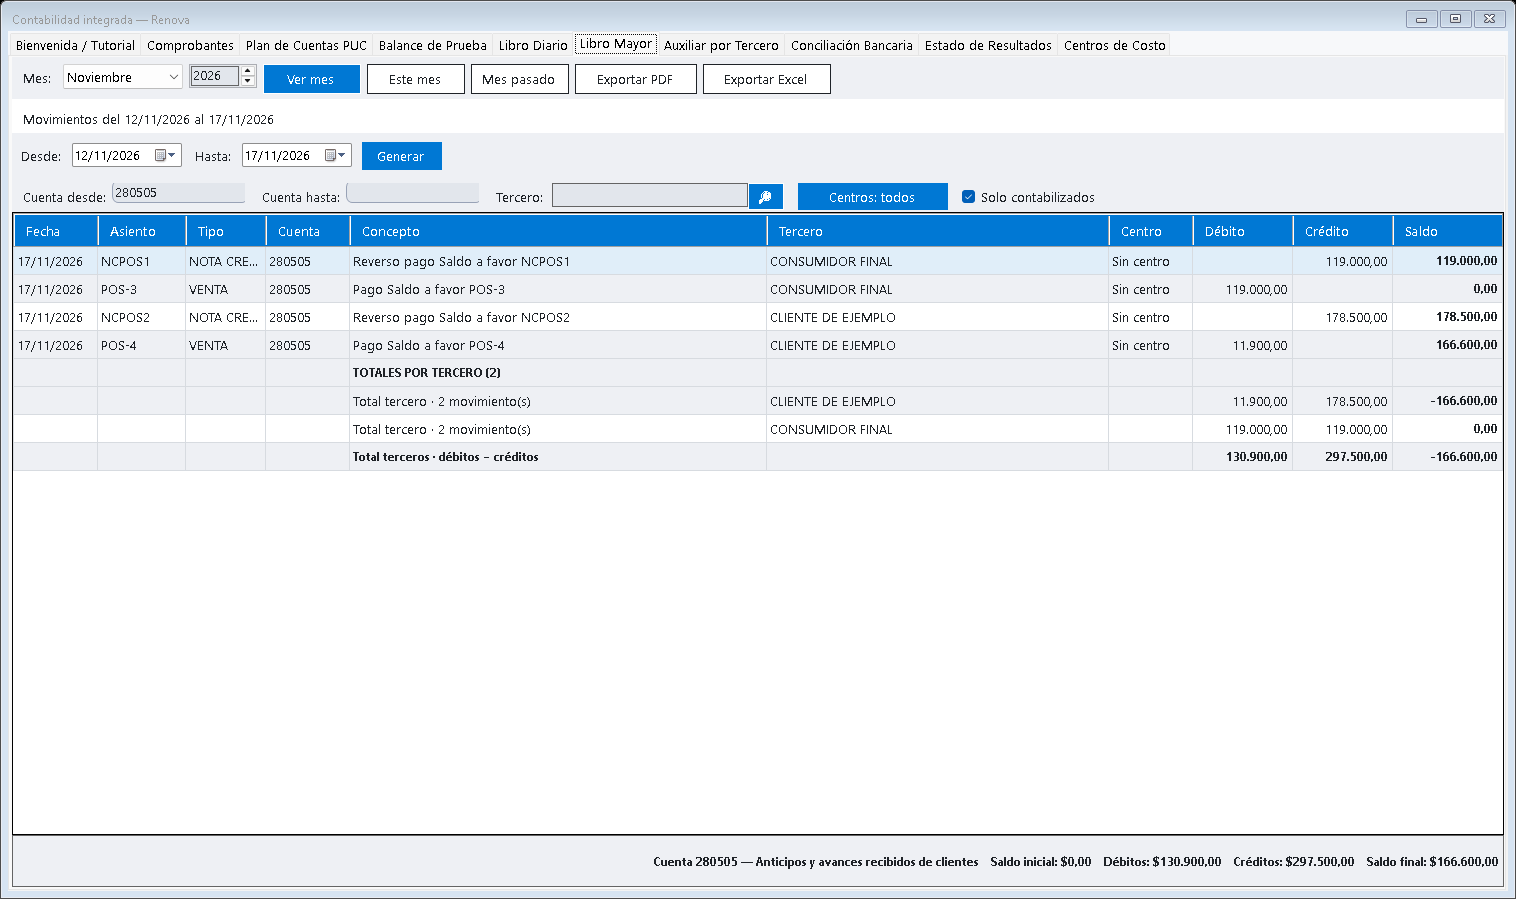
Saldo a favor · Confirmación (empresa de demostración) - En 280505, $178.500 − $11.900 = $166.600 a favor. La nueva venta es POS-4.
280505 · Quedan $166.600 (empresa de demostración) - Consulta MED01: salida de una unidad por la venta nueva, de 60 a 59.
Kardex · Medias de 60 a 59 (empresa de demostración) - El documento generado de la nota conserva la referencia de la venta original. Recuerda que mostramos el contenido ESC POS, no impresión física ni un PDF de la nota. Para revisar un cambio completo relaciona venta original, nota, venta nueva, caja, inventario y saldo del mismo cliente. Así puedes distinguir el valor devuelto, el utilizado y el que permanece disponible.
Documento del saldo · Revisión final (empresa de demostración)
- Este caso no continúa la compra posterior de $23.800 del recorrido anterior. La base de esta práctica y sus consecutivos son independientes.